En el año 2005 los
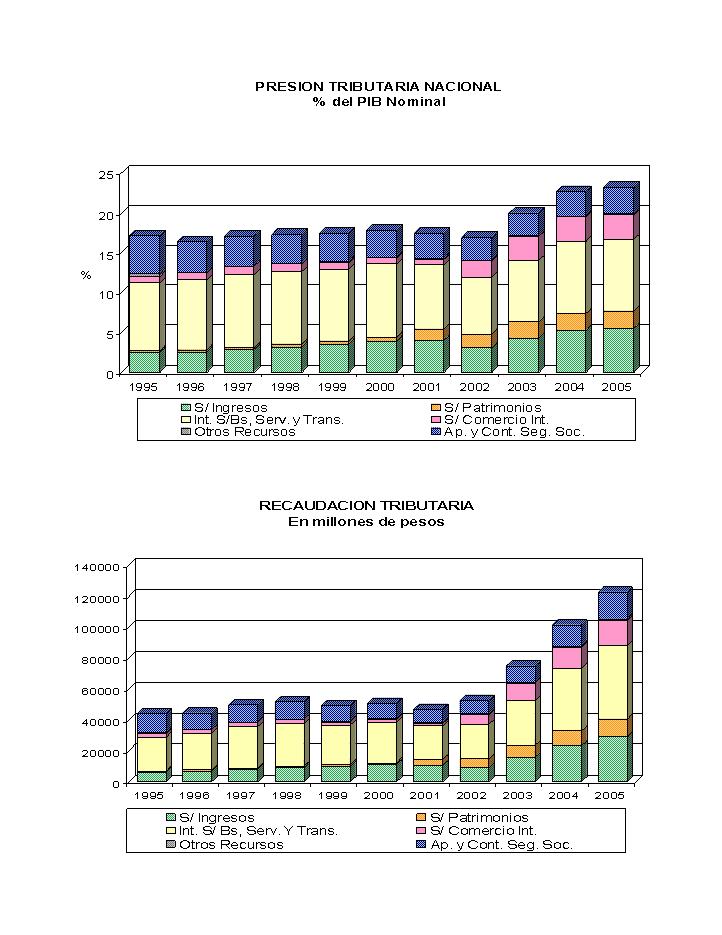
ingresos tributarios alcanzaron los 119.252,4
millones de pesos, por lo que se elevaron 21,3%
con relación a los obtenidos en 2004.
El incremento mencionado llevó a la presión
tributaria, por segundo año consecutivo, a un
nivel récord de 22,87% del Producto Interno Bruto
(PIB) [2] , que superó en 0,55 puntos porcentuales
al registrado en el año anterior [3] . (Cuadros Nros. 1, 2, 3 y 4 y Gráfico Nro. 1)
Debe destacarse que los mencionados
récords se mantendrían aún si no se contabilizaran
los recursos originados en el impuesto sobre los
Créditos y Débitos en Cuenta Corriente y en los
Derechos de Exportación. En este caso, los ingresos del año 2005 equivaldrían a
18,76% del PIB es decir, 0,85 puntos superiores
a los del año 1993, el máximo anterior.
El crecimiento
de la recaudación tributaria tiene su explicación,
por un lado, en los incrementos de la actividad
económica, los precios, el comercio exterior,
el empleo, las remuneraciones y en el aumento
registrado en las ganancias de las sociedades
en los últimos períodos fiscales.
También aportaron al crecimiento de
los ingresos la gradual eliminación del tope en
las remuneraciones para el pago de las Contribuciones
Patronales, la suba de los Derechos de Exportación
sobre el petróleo y sus derivados y la postergación
al año 2005, en el impuesto a las Ganancias, de
vencimientos correspondientes a diciembre de 2004.
El récord de
la presión tributaria se basa, a su vez, en los
máximos históricos registrados en los principales
gravámenes. Los ingresos
por el impuesto al Valor Agregado se elevaron
levemente hasta llegar a 6,97% del PIB, prácticamente
el mismo nivel alcanzado en los años 1997-98,
en tanto que los ingresos por el impuesto a las
Ganancias superaron por primera vez los 5 puntos
del PIB.
La estructura
tributaria presentó leves modificaciones, destacándose
el nuevo ascenso en la participación del impuesto
a las Ganancias, que alcanzó un nivel sin precedentes
de 23% del total.
IMPUESTO A LAS GANANCIAS
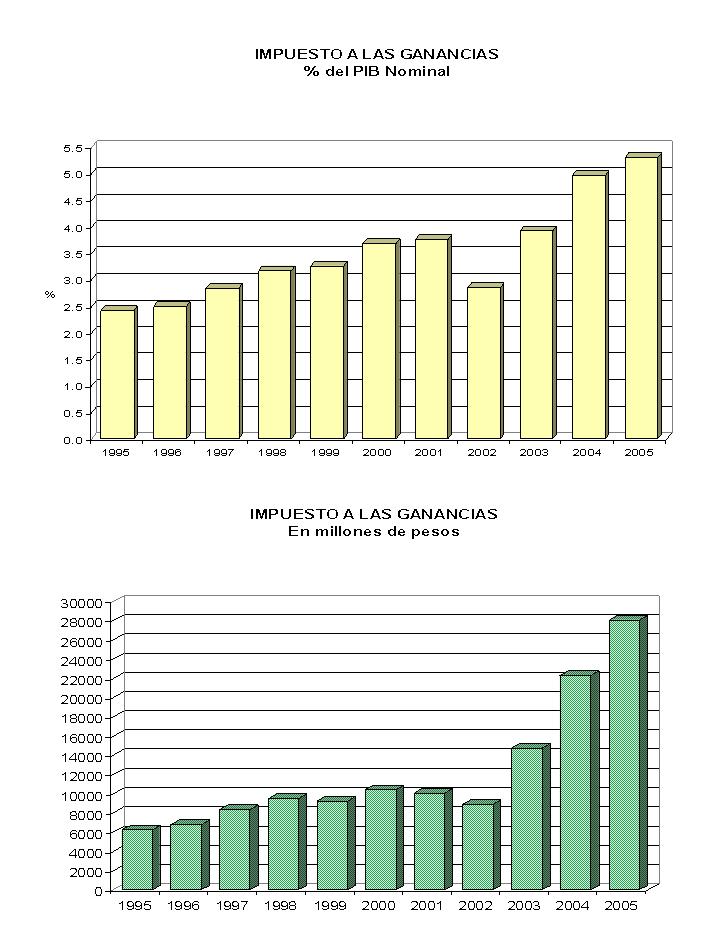
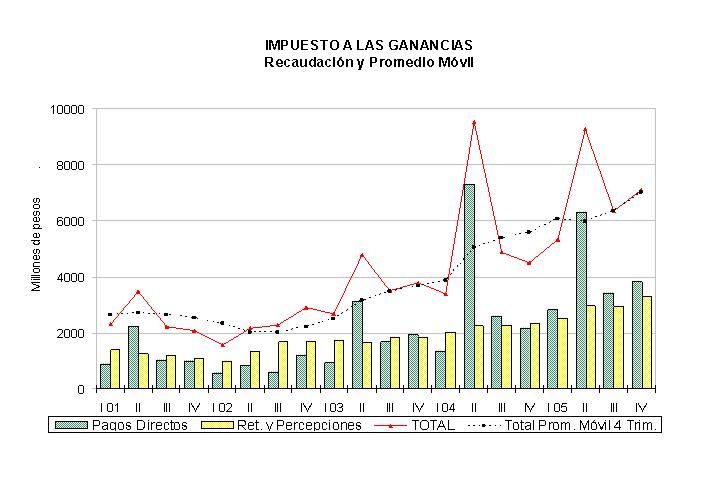
Durante 2005
la recaudación del Impuesto a las Ganancias creció
25,8%. Este incremento permitió alcanzar los niveles récords
de recaudación como porcentaje del PIB –5,30%-
y de participación en el agregado de recursos
tributarios –23,2%- mencionados en el comentario
general. (Cuadros Nros.
4 y 10 y Gráfico
Nro. 4)
El alza se explica por el aumento en
los pagos por anticipos de las sociedades -como consecuencia del crecimiento de las ganancias en los últimos
períodos fiscales- y por la mayor recaudación
generada por los distintos regímenes de retenciones
y percepciones [4] . Tuvieron además, un importante impacto positivo las postergaciones
de los vencimientos de los anticipos y de los
ingresos de las retenciones sobre las remuneraciones
de los empleados en relación de dependencia correspondientes
al mes de diciembre de 2004 [5]
y, en menor medida, los ingresos originados en
los distintos planes de facilidades de pago vigentes.
Esos efectos
fueron compensados en forma parcial por los menores
recursos percibidos en concepto de saldos de declaraciones
juradas como consecuencia de la
desaceleración observada en las tasas de crecimiento
del impuesto determinado, principalmente de las
sociedades con cierre de ejercicio en diciembre
y, en menor medida, de las personas físicas [6] . La mayor proporción de pagos efectuados en forma no bancaria
[7] y la vigencia plena del pago a
cuenta del impuesto sobre los Créditos y Débitos
en Cuenta Corriente
[8] contribuyeron, también, a atenuar
el incremento de la recaudación del tributo.
IMPUESTO AL VALOR AGREGADO
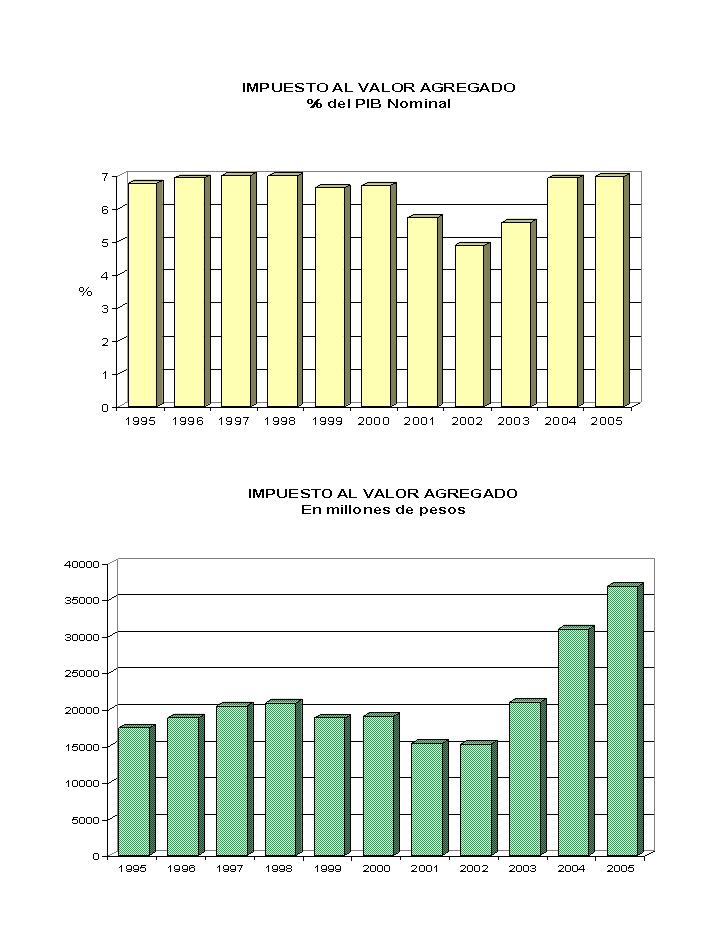
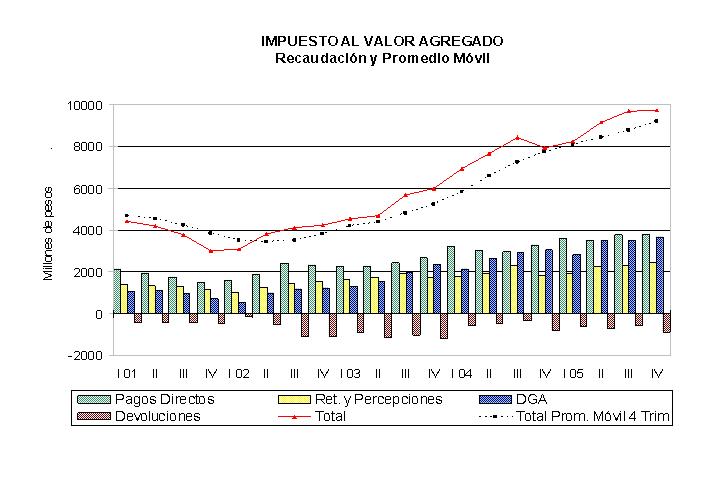
Durante el año 2005 los ingresos generados
por el impuesto se elevaron 19%, en tanto que
su participación en el total de recursos tributarios
se mantuvo alrededor de 30%.
Expresada como porcentaje del PIB, la recaudación
de este gravamen aumentó de 6,92% en 2004 a 6,97%
en 2005, acercándose a los niveles máximos registrados
en los años 1997-1998. (Cuadro Nro. 11 y Gráfico Nro. 5)
El crecimiento de la recaudación de
este tributo se explica por el incremento del
consumo nominal
[9] . En menor medida, también aportaron a la suba los mayores
ingresos originados en los distintos regímenes
de facilidades de pago. Los
efectos señalados fueron parcialmente compensados
por cuestiones relacionadas con el sistema de
liquidación e ingreso del impuesto.
IMPUESTO A LA GANANCIA MÍNIMA PRESUNTA
Durante el año 2005 la recaudación por
este impuesto registró una caída de 9,9%. Esta
variación es atribuible al aumento en la proporción
de pagos efectuados en forma no bancaria y a la
vigencia plena del pago a cuenta del impuesto
sobre los Créditos y Débitos en Cuenta Corriente [10] . Estos efectos fueron atenuados por los mayores montos
ingresados en concepto de anticipos.
IMPUESTO SOBRE LOS BIENES PERSONALES
Durante el año 2005 la recaudación
creció 9,1% como consecuencia de los mayores pagos
que efectuaron las sociedades -como responsables
sustitutos por el ingreso del impuesto sobre las
acciones y participaciones en el capital de las
mismas- y de los incrementos en los anticipos
y saldos de declaraciones juradas abonados por
las personas físicas, que se originaron en el
aumento del impuesto determinado del año 2004
[11] .
IMPUESTO SOBRE LOS CREDITOS Y DEBITOS EN CUENTA CORRIENTE
Los ingresos por este impuesto mostraron
una suba de 22,8% debido al aumento en el monto
de las transacciones bancarias gravadas, originado
en los mayores niveles de actividad económica
y precios
[12] . En términos del PIB este tributo ha mantenido un permanente
crecimiento, alcanzando a 1,78% durante el año
2005.
IMPUESTO SOBRE LOS COMBUSTIBLES
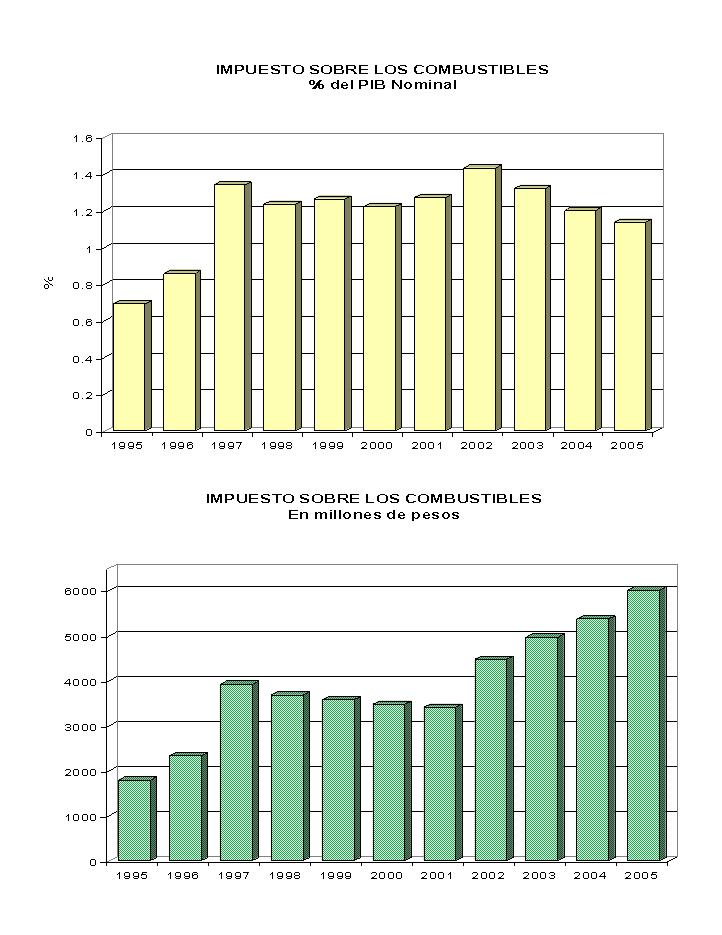
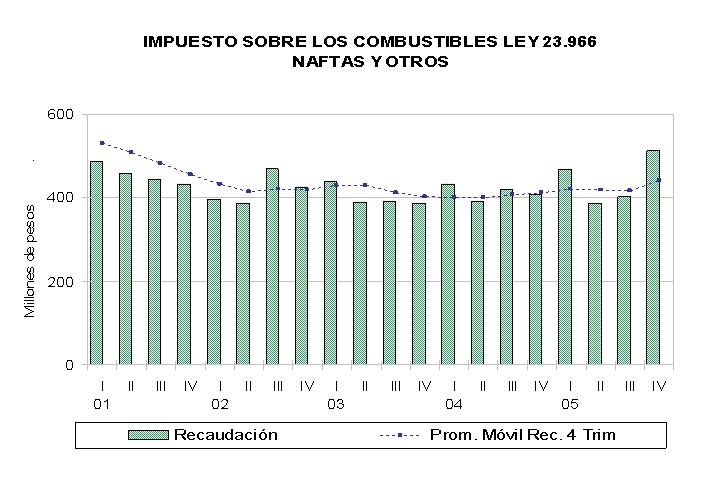
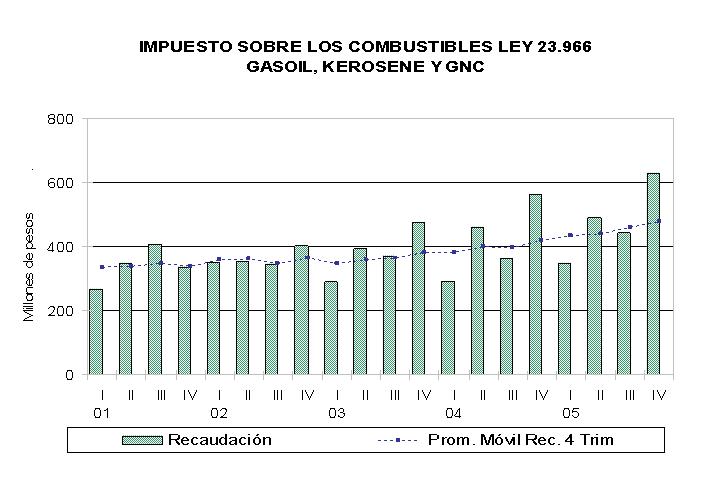
La recaudación
de los impuestos sobre los Combustibles [13] creció
11,9% como consecuencia del aumento de las ventas
de naftas, gasoil y el GNC, y por cuestiones de
índole administrativa. Este
resultado fue atenuado por la exención otorgada
a las importaciones de gasoil
[14] . (Gráfico
Nro. 7)
IMPUESTOS
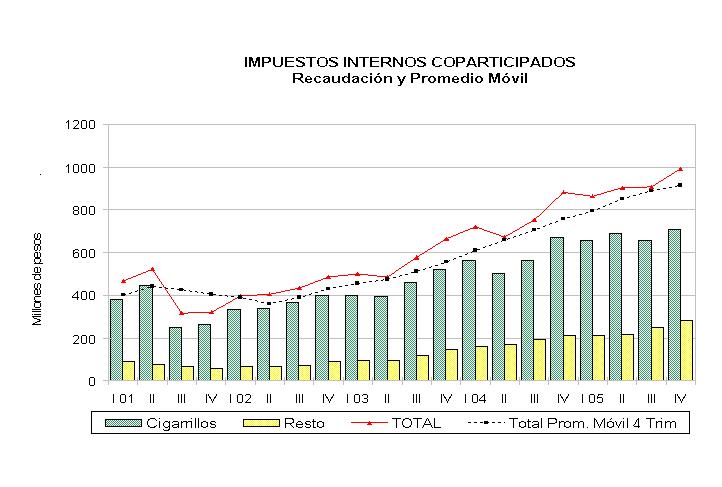
INTERNOS COPARTICIPADOS
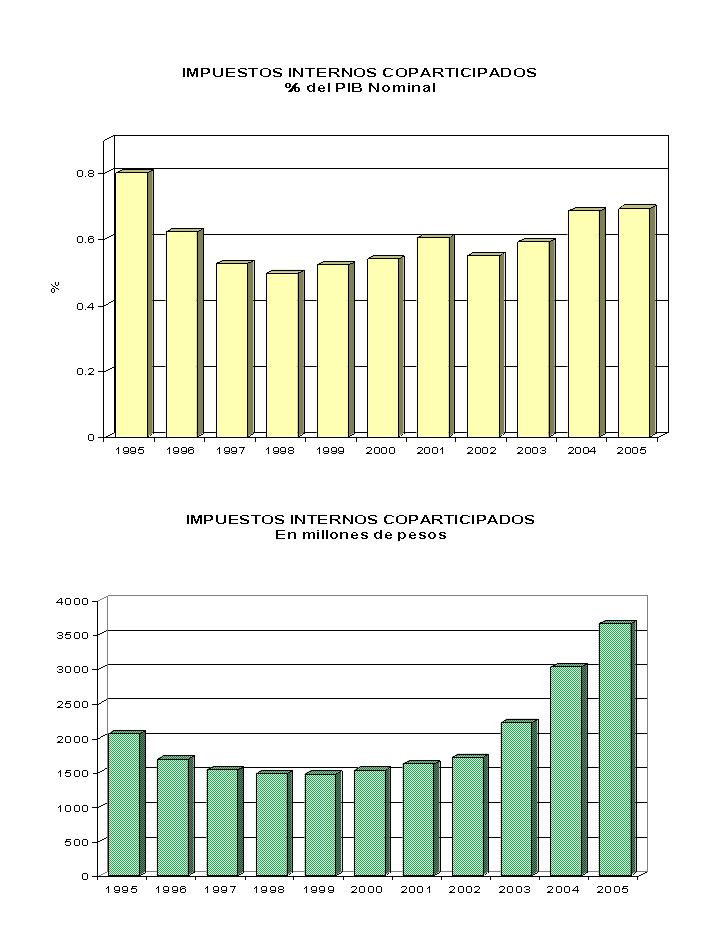
La recaudación se incrementó 20,8% respecto
del año anterior. Los
recursos originados en el gravamen sobre los cigarrillos [15]
fueron superiores en 17,6% debido a las subas
de precios ocurridas durante 2004 [16] . Los ingresos provenientes de los otros bienes y servicios
gravados
[17] registraron un alza de 30,9%,
como consecuencia del sustancial aumento de las
ventas, tanto de bienes nacionales como importados.
(Gráfico Nro. 6)
APORTES Y CONTRIBUCIONES A LA SEGURIDAD
SOCIAL
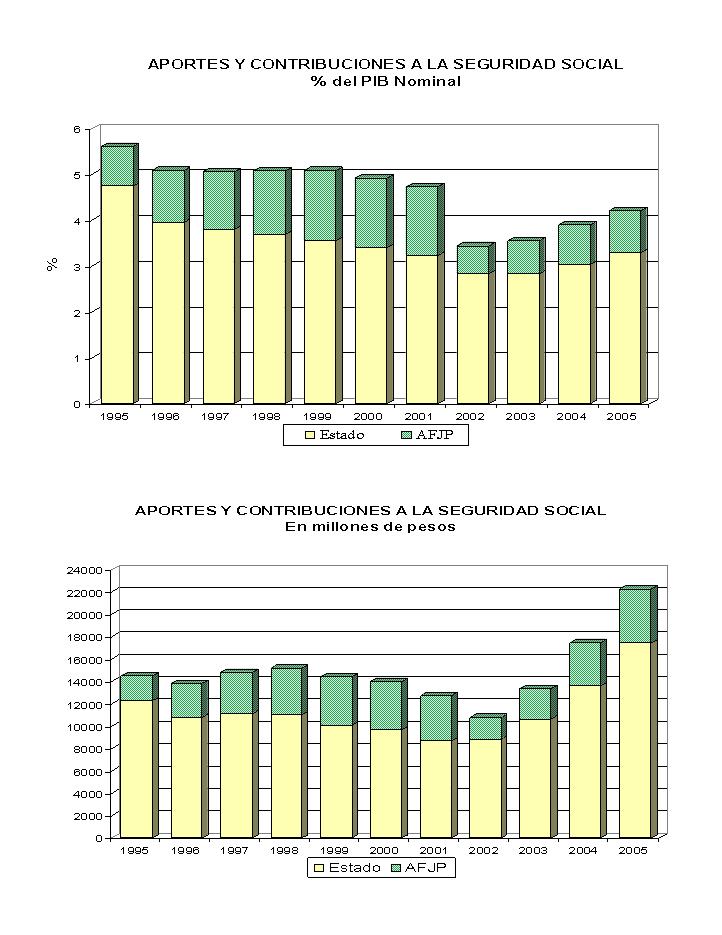
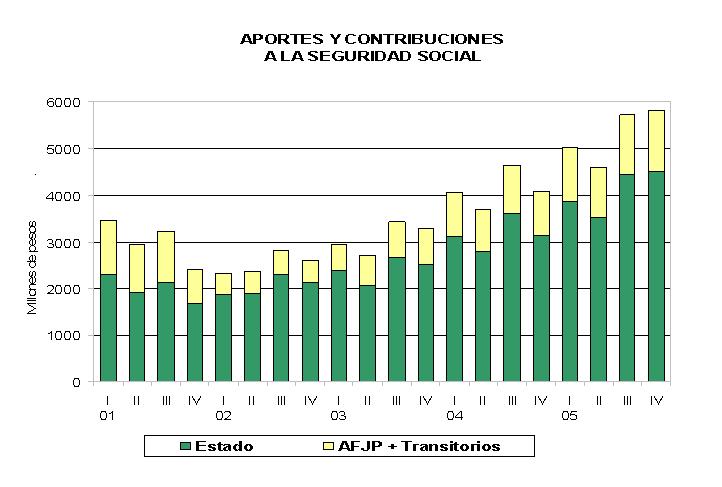
Durante el año 2005 los recursos provenientes
de la Seguridad Social se incrementaron 28,9%. En términos del PIB los ingresos representaron 3,29%,
mostrando el segundo año de crecimiento después
del mínimo que alcanzaron durante la crisis de
2002 y superando, incluso, el valor del año 2001.
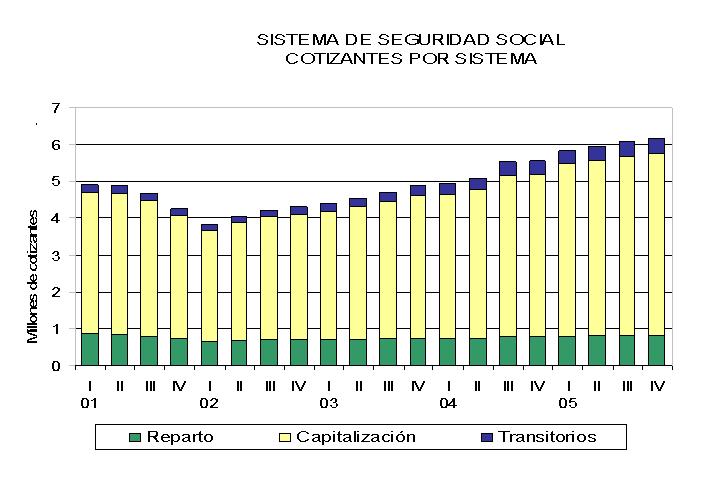
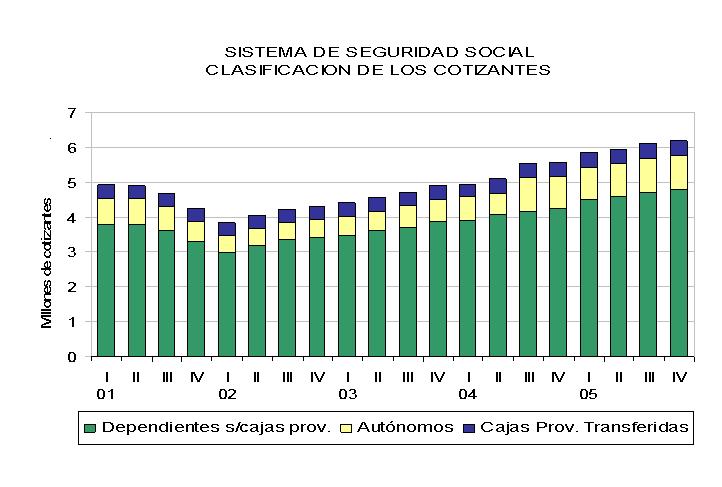
Estas subas se explican, principalmente,
por los aumentos registrados en la cantidad de
cotizantes efectivos [18] y en el salario imponible, como consecuencia de la
incorporación de sumas no remunerativas
[19] y de otros incrementos salariales
acordados en las negociaciones de algunos convenios
colectivos. En el mismo sentido contribuyeron
la elevación gradual -hasta su reciente eliminación-
del tope de la remuneración imponible utilizado
para el cálculo de las Contribuciones Patronales [20] , los
ingresos por los regímenes de facilidades de pago
y el cambio en el Régimen Simplificado para Pequeños
Contribuyentes [21] . En sentido contrario actuó el incremento de las Asignaciones
Familiares Compensables [22] . (Cuadro Nro. 13 y Gráfico
Nro. 9)
DERECHOS DE IMPORTACION
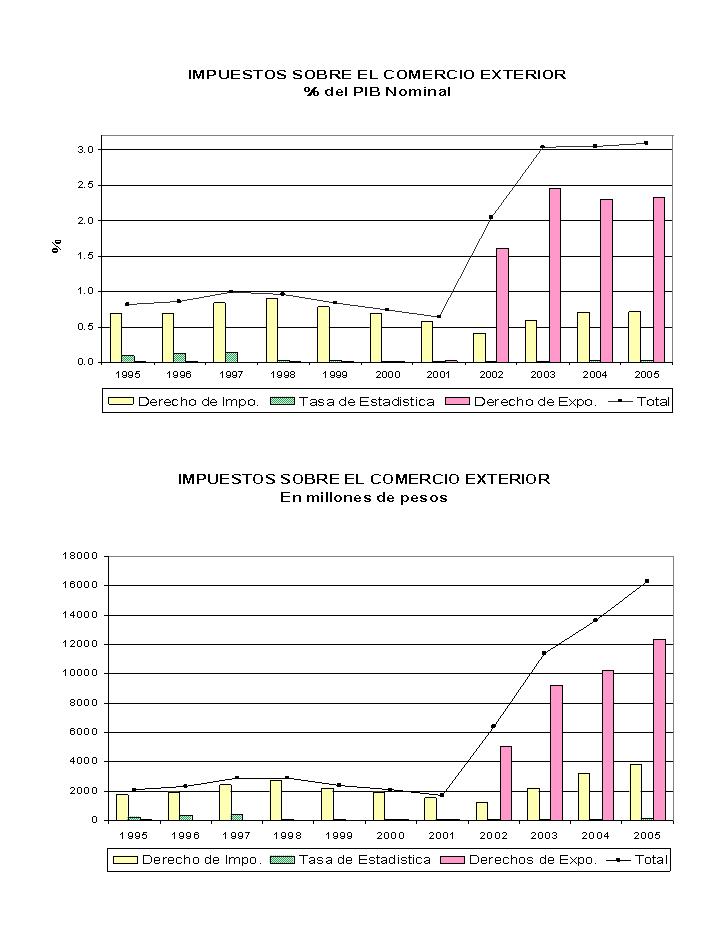
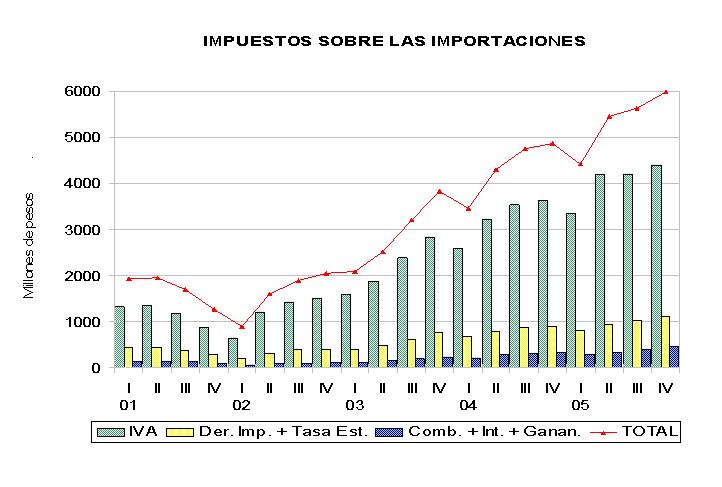
En el año 2005 la recaudación registró
un alza de 19,3%, que se explica por el aumento
de 28,5% que registraron las importaciones. Por otro lado, la eliminación, a
partir de septiembre de 2004, del arancel transitorio
que se adicionaba al derecho de importación extrazona
para ciertos productos de la Nomenclatura Común
del Mercosur tuvo un efecto negativo sobre los
ingresos de este gravamen. (Cuadros Nros. 12
y 20 y Gráfico Nro. 8)
DERECHOS DE EXPORTACION
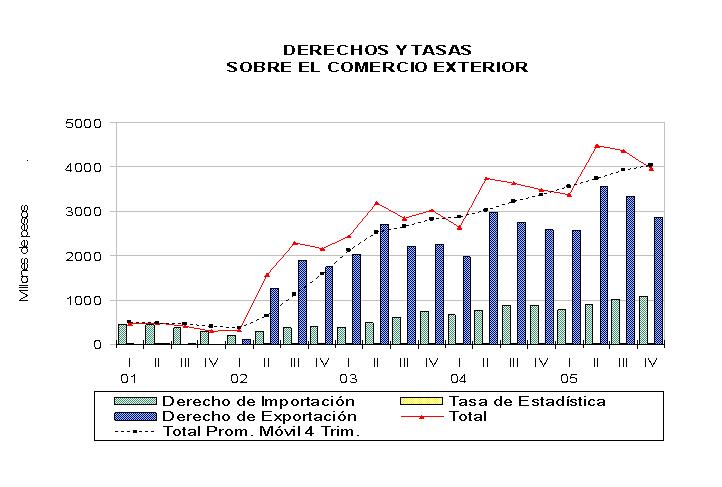
La recaudación creció 20% respecto
de 2004. Si bien aumentó
levemente como porcentaje del PIB -de 2,29% a
2,33%- su participación en el total de ingresos
se mantuvo sin cambios.
La mejora en la recaudación se debe
principalmente al incremento de 16,1% de las exportaciones.
También contribuyeron positivamente la elevación
de las alícuotas pagadas por los hidrocarburos
y sus derivados [23] y el aumento del precio del petróleo crudo [24] . Atenuaron este crecimiento cambios en la composición de
los productos exportados y cuestiones de carácter
administrativo
[25] . (Cuadro
Nro. 20 y Gráfico Nro.
8)
II- LA RECAUDACION TRIBUTARIA EN EL CUARTO
TRIMESTRE DE 2005 [26]
En el cuarto trimestre de 2005 la recaudación
tributaria creció 29,7% respecto de la registrada
en el mismo período de 2004 y 3,8% en relación
con la del trimestre anterior. (Cuadros Nros.
5, 6, 7, 8 y 9)
El incremento interanual que presentó
la recaudación [27] está sustentado en las alzas de la actividad económica,
los precios, el comercio exterior, el empleo,
las remuneraciones y en el aumento registrado
en las ganancias de las sociedades en los últimos
períodos fiscales. También contribuyó en forma positiva al resultado la postergación
de vencimientos en el impuesto a las Ganancias
correspondientes al mes de diciembre de 2004.
El
aumento de los recursos respecto del tercer trimestre
del año está determinado por los crecimientos
de la actividad económica, los precios, el empleo
y las remuneraciones, y la mayor importancia de
los vencimientos en los impuestos a las Ganancias
y sobre los Combustibles.
Por otro lado, afectaron negativamente
la comparación con el trimestre anterior los cambios
producidos en la composición de las exportaciones
y la disminución de su monto, el aumento de las
devoluciones a los exportadores y a los productores
de granos y el pago de la mitad del sueldo anual
complementario a mediados de año.
IMPUESTO A LAS GANANCIAS
Los ingresos
por el impuesto a las Ganancias aumentaron 11,9%
en relación con los del trimestre anterior y 57,5%
en la comparación con igual período del año 2004.
El incremento
en la recaudación con relación al trimestre anterior
se debe, fundamentalmente, a la diferente importancia
que tuvieron los vencimientos en cada período.
En tal sentido, en el cuarto trimestre
ingresaron, como habitualmente ocurre, los saldos
de las declaraciones juradas de las sociedades
con cierre de ejercicio en el mes de junio
[28] y dos anticipos correspondientes
a las personas físicas [29] . A esta diferencia habitual se le suma, en este caso, el
efecto del aplazamiento de los vencimientos de
los anticipos de las sociedades correspondientes
al mes de diciembre de 2004 [30] . También
actuó en forma positiva el aumento en los
ingresos provenientes de los distintos regímenes
de retenciones y percepciones
[31] .
La significativa
suba con relación a igual trimestre del año anterior
tiene dos causas principales.
Por un lado, la mayor recaudación por anticipos
de sociedades y personas físicas -debido al crecimiento
de las ganancias en los períodos fiscales 2004
y 2005- y por los regímenes de retenciones y percepciones [32] . Y, por otro, las postergaciones de los vencimientos
de los anticipos [33] y de
los ingresos de las retenciones sobre las remuneraciones
de los empleados en relación de dependencia [34] ocurridas en diciembre de 2004.
(Cuadro Nro. 10
y Gráfico Nro. 13)
IMPUESTO AL VALOR AGREGADO
La recaudación del impuesto no mostró
variaciones con relación a la del trimestre anterior
y creció 22,7% con respecto a igual período del
año 2004.
En la comparación con el tercer trimestre
de este año tuvieron un efecto positivo los aumentos
en los niveles de importaciones [35] , precios
[36] y actividad económica
[37] . El efecto de estos factores fue compensado por los mayores
montos de devoluciones pagados a los exportadores
y a los productores de granos [38] y por cuestiones relativas al sistema
de pago del impuesto.
Con relación al cuarto trimestre de
2004, el crecimiento observado en los ingresos
se explica por los mayores niveles de importaciones [39] , precios
[40] y actividad económica
[41] . En igual sentido jugaron los
mayores recursos provenientes de los regímenes
de facilidades de pago. Estos
efectos positivos fueron parcialmente compensados
por los mayores montos de devoluciones pagados
a los exportadores [42] y por cuestiones relativas al sistema de liquidación
e ingreso del impuesto. (Cuadro Nro. 11 y Gráficos Nros. 14 y 15)
IMPUESTO A LA GANANCIA MÍNIMA PRESUNTA
La recaudación de este impuesto se mantuvo
prácticamente constante comparada con el tercer
trimestre del año, como consecuencia de que los
menores ingresos en concepto de anticipos fueron
contrarrestados por los diferentes vencimientos
que operan en los períodos
[43] .
Con relación al mismo trimestre del
año anterior, la muy leve disminución de 1,4%
esta explicada por una disminución en los pagos
de anticipos.
IMPUESTO SOBRE LOS BIENES PERSONALES
La recaudación de este impuesto se
incrementó 5,1% con relación al trimestre anterior
debido a los diferentes vencimientos que tienen
lugar en cada uno de los períodos considerados.
En tal sentido, en el cuarto trimestre
las personas físicas abonaron dos anticipos, mientras
que en el trimestre anterior pagaron uno, y las
empresas ingresaron la tercera cuota de las facilidades
de pago del gravamen correspondiente a las acciones
y participaciones en el capital de las sociedades.
IMPUESTO SOBRE LOS DEBITOS Y CREDITOS EN CUENTA CORRIENTE
La recaudación por este impuesto registró
un aumento de 8,2% con relación al tercer trimestre
y de 26,7% en la comparación con el mismo período
del año anterior. Estas variaciones se explican
por los incrementos en los montos de las transacciones
gravadas.
IMPUESTO SOBRE LOS COMBUSTIBLES
La recaudación
de los impuestos sobre los Combustibles [45] registró
un incremento de 31,4% con relación al trimestre
anterior. Esta variación es explicada principalmente por la mayor
importancia de los vencimientos que tienen lugar
en el cuarto trimestre del año
[46] . Además, incidieron positivamente los incrementos en las
ventas de los combustibles gravados y la finalización
de la exención otorgada a la importación de gasoil [47] .
Respecto a igual trimestre del año 2004,
los ingresos crecieron 18,8%, producto del aumento
en las ventas de naftas, gasoil y G.N.C. y por
cuestiones de carácter administrativo. (Gráficos
Nro. 17 y 18)
IMPUESTOS
INTERNOS COPARTICIPADOS
La recaudación creció 9,3% respecto
de la del trimestre anterior, mientras que aumentó
12,1 % con relación a la de igual período del
año 2004.
Respecto del trimestre anterior los ingresos por el
impuesto sobre los Cigarrillos crecieron 8,1%
debido a la estacionalidad que presentan las ventas
en el cuarto trimestre
[48]
y al incremento en la alícuota del
impuesto para algunas ventas, como consecuencia
de la aplicación de la cláusula de tributación
mínima establecida en la
normativa vigente
[49]
. La recaudación originada en el resto de los bienes y servicios
registró un alza de 12,4%, que se explica básicamente
por el incremento en las importaciones
[50]
.
Con relación a igual trimestre del año
anterior, los recursos provenientes del impuesto
sobre los Cigarrillos se elevaron 5,9% como resultado
del aumento de precios registrado en diciembre
de 2004
[51] y del incremento en la alícuota
del tributo para una porción de las ventas mencionada
precedentemente. La
recaudación del resto de los bienes y servicios
gravados subió 31,7% debido al crecimiento de
las ventas nominales
[52] . (Gráfico
Nro. 16)
APORTES Y CONTRIBUCIONES A LA SEGURIDAD
SOCIAL
La recaudación se incrementó 1,9% respecto
del trimestre anterior. Cabe
destacar que la recaudación del cuarto trimestre
del año es habitualmente menor a la del trimestre
anterior, como consecuencia de la estacionalidad
que presenta la base imponible en el tercer trimestre
del año por el pago del medio sueldo anual complementario. En esta oportunidad tal evolución no se verificó debido
a los siguientes factores:
-
la fuerte suba del
salario imponible, derivada de los aumentos
acordados en las negociaciones colectivas y de
la incorporación de una suma no remunerativa otorgada
al sector privado en enero de 2005
[53]
,
-
la mayor cantidad de cotizantes efectivos
[54]
,
-
la eliminación del tope de la remuneración
imponible utilizado para el cálculo de las Contribuciones
Patronales
[55]
y
-
los ingresos por los nuevos regímenes
de facilidades de pago
[56]
.
Con relación a igual trimestre del
año anterior, la recaudación mostró un fuerte
crecimiento de 43,1% -el mayor de los últimos
años- que es explicado, principalmente, por el
aumento del salario imponible ocurrido a lo largo
del año 2005 [57] y por el sustancial incremento del empleo formal [58] . En el mismo sentido contribuyeron la eliminación progresiva
del tope de la remuneración imponible utilizado
para el cálculo de las Contribuciones Patronales [59] y los mayores ingresos provenientes
de los regímenes de facilidades de pago comentados
anteriormente. Por
otro lado, la modificación en los topes y rangos
que habilitan el cobro de asignaciones familiares [60] tuvo un efecto negativo. (Cuadro Nro.
13 y Gráficos Nros. 19, 20 y 21)
DERECHOS DE IMPORTACION
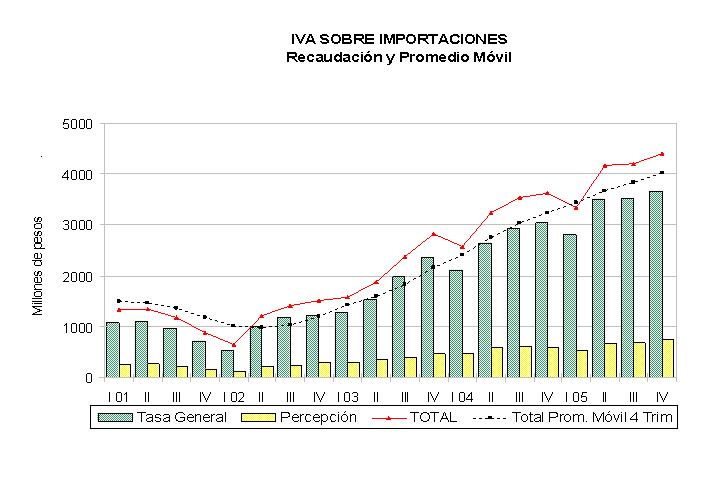
Respecto del trimestre anterior la recaudación creció 7,5% como consecuencia
de los incrementos de las importaciones y del
tipo de cambio nominal.
Con relación a igual trimestre del año
anterior los ingresos subieron 22,5%, impulsados
por un aumento de 23,2% en las importaciones.
(Cuadros Nros. 12 y
20 y Gráfico Nro. 22)
DERECHOS DE EXPORTACION
La caída de los ingresos de 14,7% respecto
del trimestre anterior se explica por el cambio
en la composición de los productos exportados
y por la reducción estacional de su monto.
Respecto de igual trimestre del año
anterior los recursos registraron un aumento de
10,6%, que es atribuible al crecimiento de las
ventas al exterior. En
igual sentido, aunque en menor medida, contribuyó
la elevación de la alícuota para el petróleo crudo [61] . Estos efectos se vieron parcialmente compensados por la
reducción de la alícuota promedio, consecuencia
de cambios en la composición de los productos
exportados. (Cuadro Nro.
20 y Gráfico Nro. 23)