|
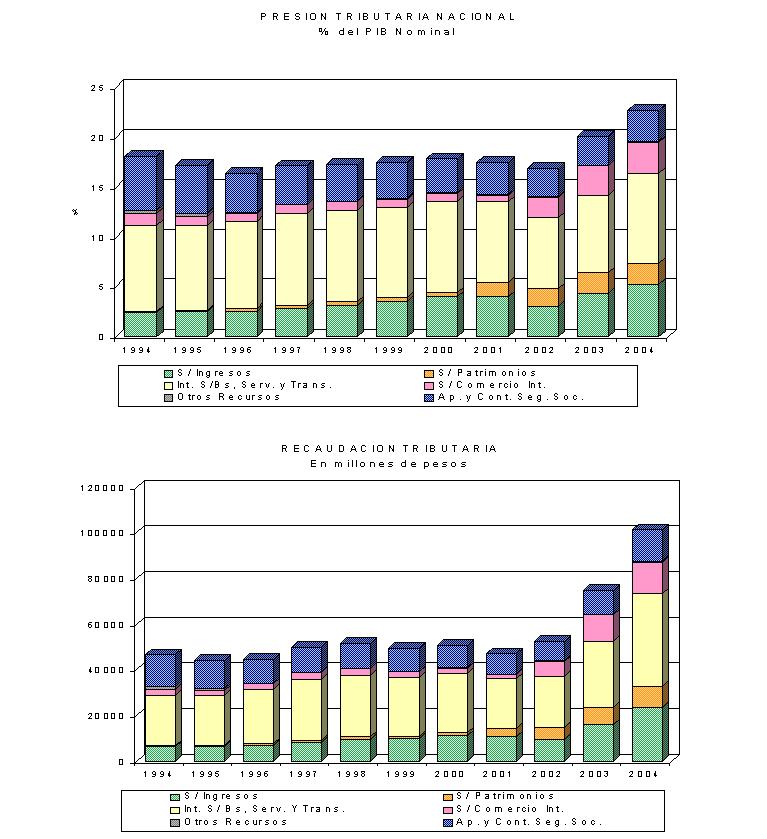
En el año 2004 los ingresos
tributarios alcanzaron 98.284,7 millones de pesos, elevándose
36,0 % con relación a los obtenidos en 2003. En consonancia
con ese aumento la presión tributaria registró un nuevo
récord, al situarse en 22,6% del Producto Interno Bruto
(PIB)2. (Cuadros Nro. 1, 2,
3 y 4
y Gráfico Nro. 1)
Es de destacar que ese
récord se mantendría aún si no se contabilizaran los
recursos originados en el impuesto sobre los Créditos
y Débitos en Cuenta Corriente y en los Derechos de Exportación.
En ese caso, los ingresos equivaldrían en 2004 a 18,5%
del PIB.
El muy elevado crecimiento
de la recaudación tributaria tiene su explicación, por
un lado, en los incrementos de la actividad económica,
los precios, el comercio exterior, el empleo y las remuneraciones
y, por otro, en los excepcionalmente elevados pagos
realizados por la principal empresa petrolera en el
impuesto a las Ganancias, que se originaron en el aumento
del precio del petróleo, en los métodos de determinación
del tributo y en los sistemas de pago del mismo.
También aportaron al crecimiento
de los ingresos la perceptible mejora del nivel de cumplimiento
en el IVA y la disminución de los pagos de devoluciones
a los exportadores, que habían sido muy elevados durante
el año 2003 como consecuencia de la cancelación de la
totalidad de la deuda con el sector.
El récord de la presión
tributaria se basa, a su vez, en los máximos históricos
registrados en los principales gravámenes. Los ingresos
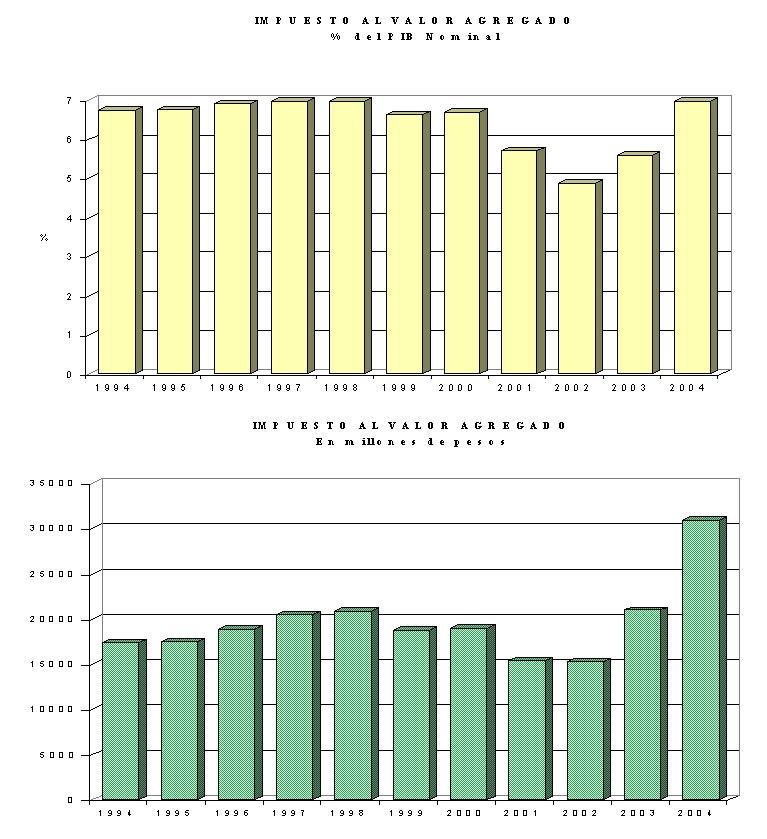
por el impuesto al Valor Agregado crecieron 1,4 puntos
porcentuales, recuperando el nivel de 7% del PIB alcanzado
en los años 1997-98, en tanto que los ingresos por el
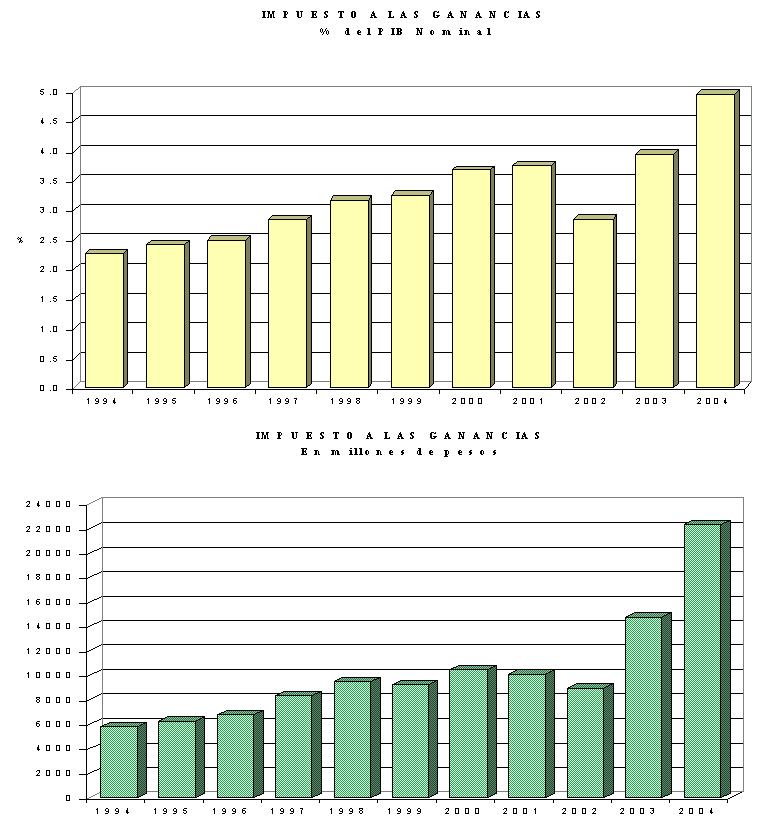
impuesto a las Ganancias aumentaron un punto, llegando
a un nivel sin precedentes de 5% del PIB.
La estructura tributaria
reflejó los crecimientos recién comentados, mostrando
alzas en la participación del IVA -alcanzó el 31,0%-
y de Ganancias, que aportó el 22,3% de la recaudación
total. Estos crecimientos provocaron la disminución
del peso de la mayoría del resto de los tributos, destacándose
la registrada en los Derechos de Exportación, que bajó
de 12,5% a 10,3%.
IMPUESTO A LAS GANANCIAS
Durante el año 2004 la
recaudación de este impuesto creció 51,1%. Este incremento
permitió alcanzar un nivel récord de 5,0% del PIB y
aumentar su participación en el agregado de recursos
tributarios a 22,3%. (Cuadros Nros. 4
y 10 y Gráfico
Nro. 4)
El notable aumento de
los ingresos de este tributo respecto del año anterior
se debe, principalmente, a los resultados positivos
que vienen registrando las sociedades -en especial aquéllas
cuyas actividades están relacionadas con la elaboración
y/o comercialización de bienes transables-, producto
de los cambios operados en los precios relativos de
la economía a partir de la salida de la convertibilidad
y del crecimiento de la actividad económica observado
desde mediados del año 2002. Tuvo, en este sentido,
particular importancia el fuerte incremento de las ganancias
de la principal empresa petrolera del país durante el
año 20033. Asimismo, actuaron favorablemente
los mayores ingresos en concepto de anticipos de las
personas físicas4, los provenientes de los regímenes de retenciones
y percepciones -producto de los incrementos en el nivel
de actividad económica y precios- y los originados en
los planes de facilidades de pagos.
Por otra parte, la postergación
de los vencimientos de los anticipos del mes de diciembre
de 20045 y la entrada en vigencia
del cómputo como pago a cuenta del impuesto sobre los
Débitos y Créditos en Cuenta Corriente6 atenuaron el resultado positivo.
IMPUESTO AL VALOR
AGREGADO
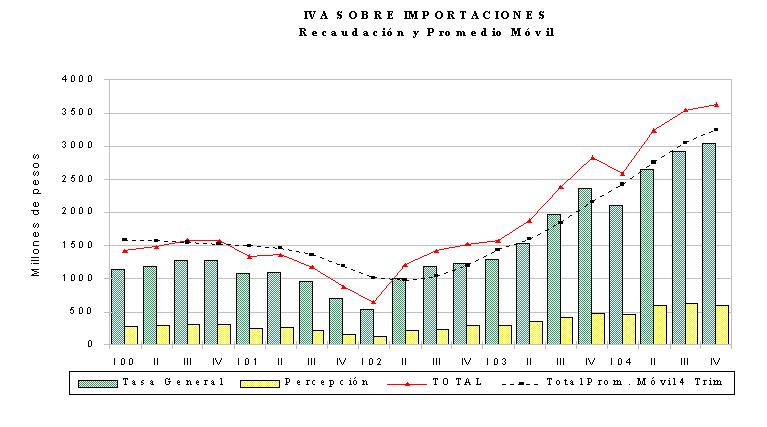
Durante el año 2004 los
ingresos generados por el impuesto aumentaron 47,9%,
mientras que su participación en el total de recursos
tributarios se elevó al 31,0%. La recaudación representó
el 7,0% del PIB, en tanto que en proporción del Consumo
-que es una mejor aproximación de su base imponible-
alcanzó 9,3%. (Cuadro Nro. 11
y Gráfico Nro. 5)
El importante crecimiento
de la recaudación de este tributo se explica por los
aumentos de la actividad económica7,
los precios8 y las importaciones9 y por el mejor cumplimiento de las obligaciones
por parte de los contribuyentes. También tuvo una considerable
incidencia la notable disminución de las devoluciones
pagadas en efectivo a los exportadores durante este
año10.
Además, los mayores ingresos originados en los distintos
regímenes de facilidades de pago vigentes y cuestiones
relativas al sistema de liquidación e ingreso del tributo
acentuaron la suba en la recaudación.
Por otro lado, la disminución
de la alícuota del tributo para las compras realizadas
con tarjeta de crédito11
y la imputación en el año 2003 de pagos realizados en
períodos anteriores12 afectaron la comparación en forma negativa.
IMPUESTO A LA GANANCIA
MÍNIMA PRESUNTA
Durante el año 2004 la
recaudación por este impuesto se redujo en un 10,2%.
Esta caída es atribuible a la disminución de los ingresos
por saldos de declaraciones juradas correspondientes
a las sociedades con cierre de ejercicio en los meses
de diciembre de 2003 y junio de 200413, la vigencia del pago a cuenta del impuesto
a los Débitos y Créditos en Cuenta Corriente14 y a la mayor participación
de los pagos no bancarios en la recaudación total. Estos
efectos fueron parcialmente compensados por los mayores
recursos en concepto de anticipos -debido a la incorporación
de contribuyentes que antes abonaban el impuesto a las
Ganancias y a la finalización de los Planes de Competitividad15- y por los mayores ingresos
provenientes de los regímenes de facilidades de pago.
IMPUESTO SOBRE LOS
BIENES PERSONALES
La recaudación por este
impuesto creció 3,6% con relación al año 2003 como consecuencia
de los mayores ingresos por anticipos, originados en
los incrementos observados en los impuestos determinados
correspondientes a los años 2002 y 200316,
y a los mayores recursos que aportaron los planes de
facilidades de pago.
IMPUESTO SOBRE LOS
CREDITOS Y DEBITOS EN CUENTA CORRIENTE
Durante el año 2004 la
recaudación de este impuesto creció 30,2%. Este aumento
se explica por el incremento en el monto de las transacciones
bancarias, consecuencia de los mayores niveles de actividad
económica y de precios y del rescate, durante el año
2003, de los títulos públicos utilizados como medios
de pago17.
IMPUESTOS SOBRE LOS
COMBUSTIBLES18
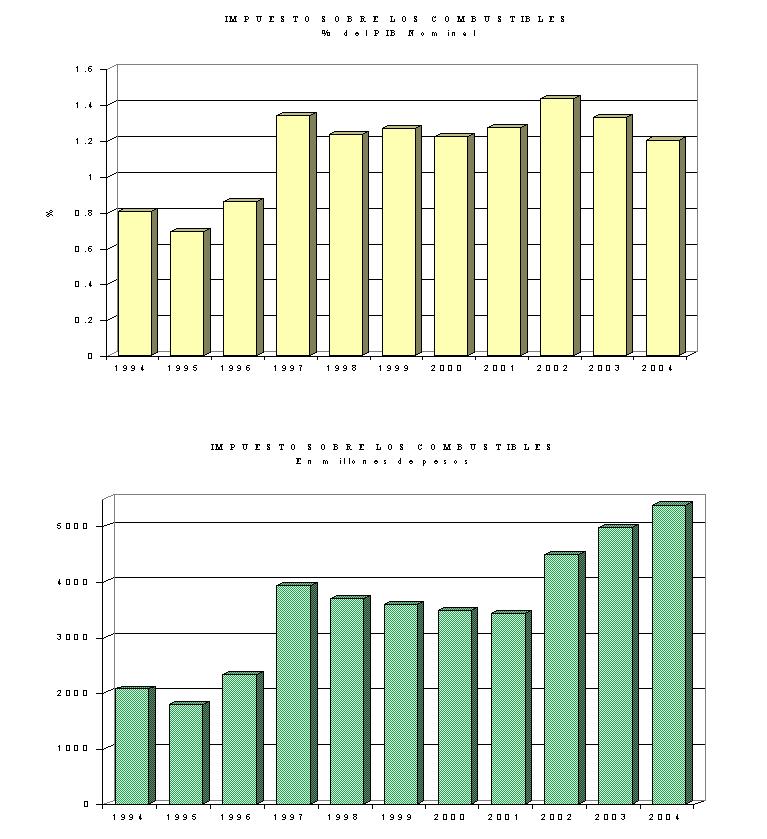
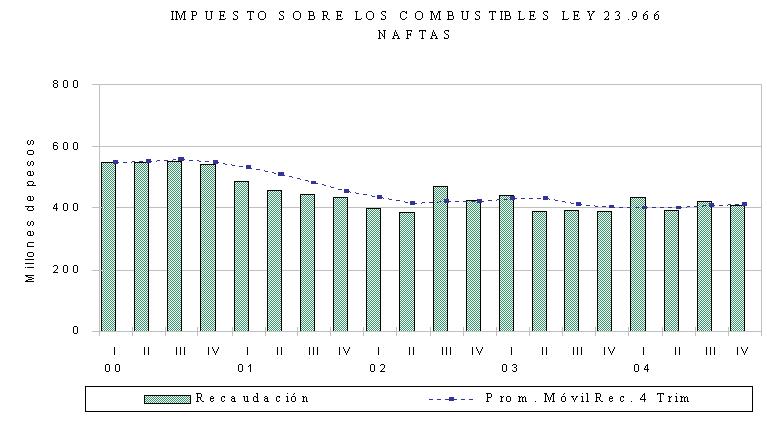
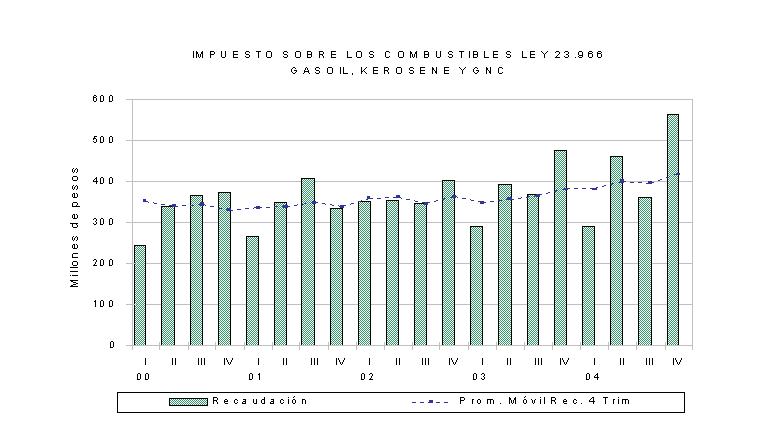
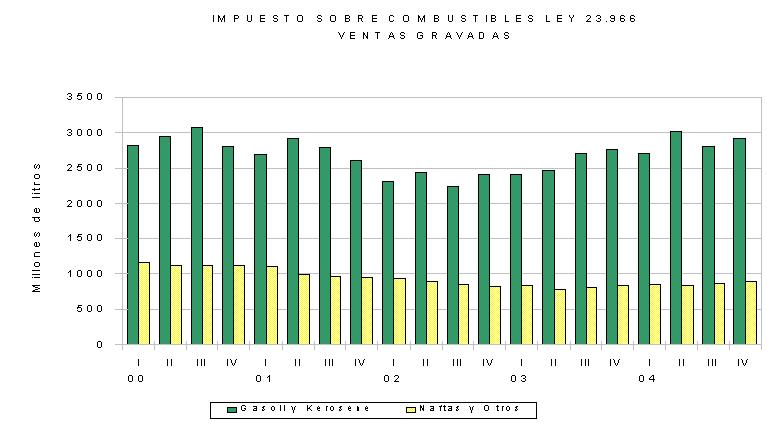
La recaudación de los
impuestos sobre los combustibles se incrementó 8,1%
con relación al año 2003. Este crecimiento es explicado
por los aumentos en las ventas de combustibles19
y por la suba en el precio del gasoil20.
La mayor proporción de pagos no bancarios y diversas
cuestiones relativas al sistema de liquidación e ingreso
de estos tributos contrarrestaron, en parte, los efectos
mencionados. (Gráfico Nro. 7)
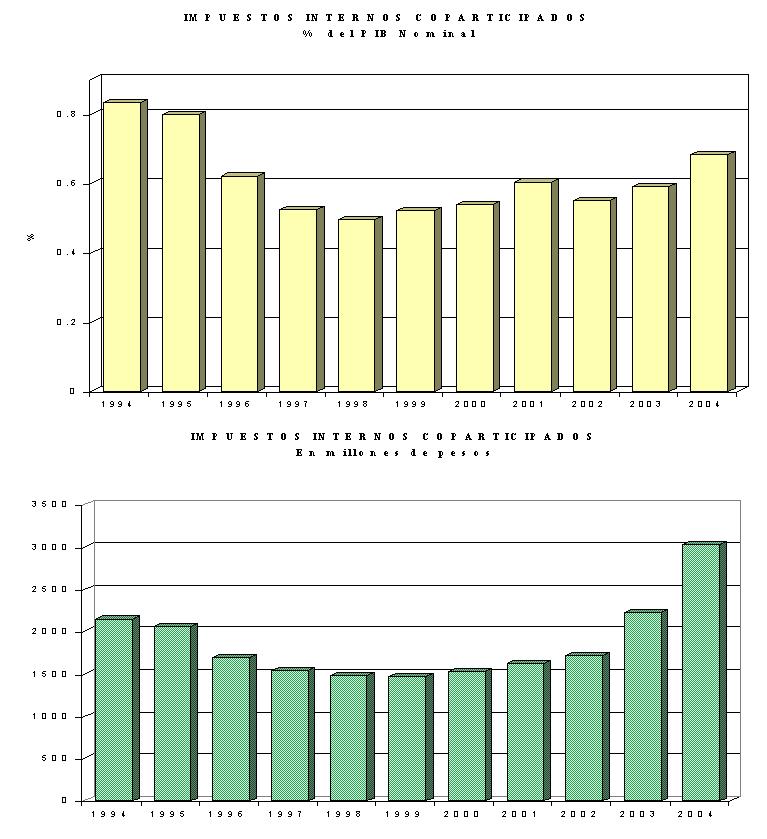
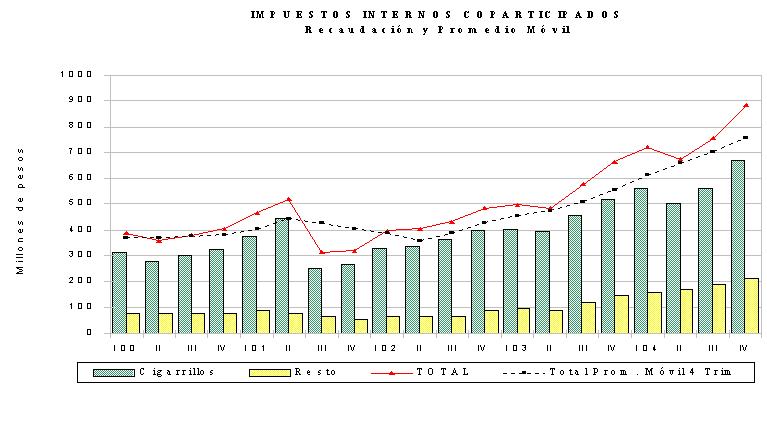
IMPUESTOS INTERNOS COPARTICIPADOS
La recaudación se incrementó
36,2% respecto del año anterior. Los recursos originados
en el gravamen sobre los cigarrillos21
fueron 29,7% superiores, producto de las subas de precios
ocurridas durante 200422. Los ingresos provenientes de los otros bienes
y servicios gravados registraron una fuerte alza de
61,6% debido al sustancial aumento de las ventas. (Gráfico
Nro. 6)
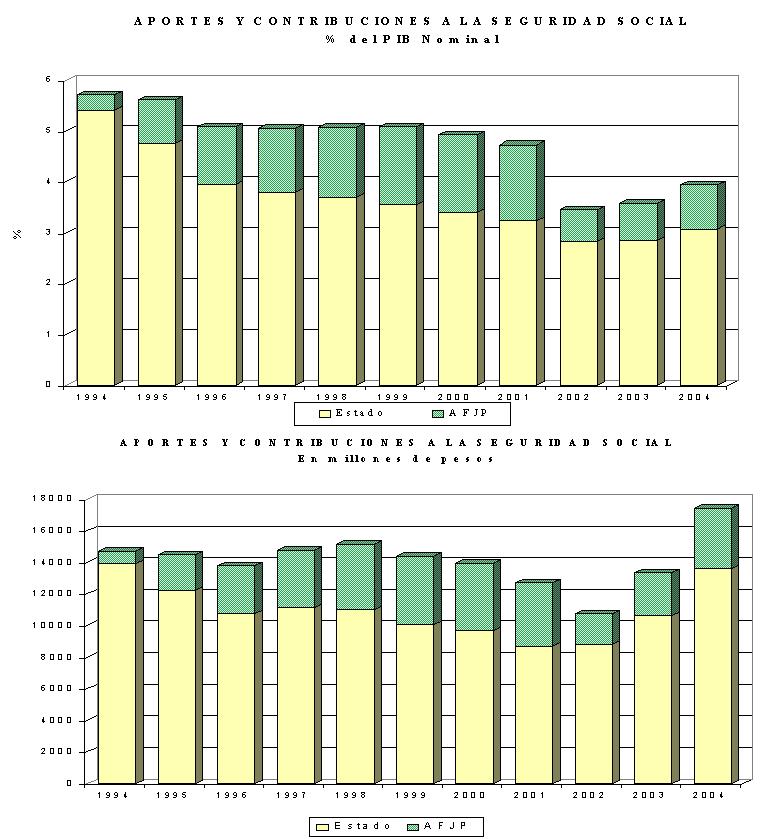
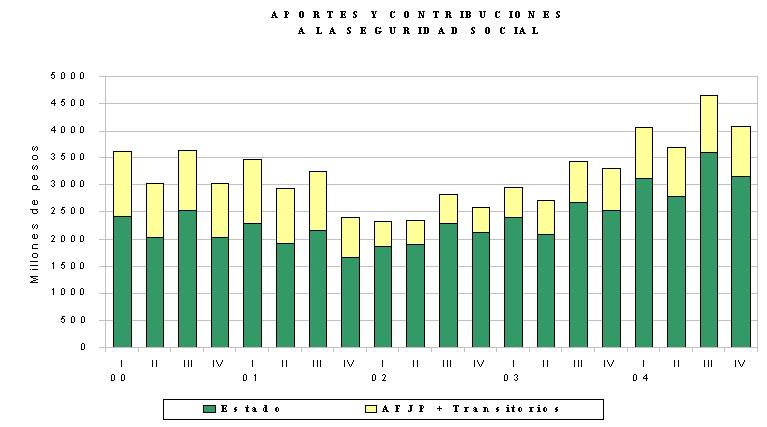
APORTES Y CONTRIBUCIONES A LA SEGURIDAD
SOCIAL
Los ingresos generados
por los tributos sobre la nómina salarial crecieron
31,0% respecto del año 2003. Como porcentaje del PIB
aumentaron de 2,8% a 3,1%, pese a lo cual su participación
en el total de los ingresos continuó disminuyendo, llegando
a 13,6%. (Gráfico Nro. 9)
El incremento de los recursos
se explica, básicamente, por los aumentos registrados
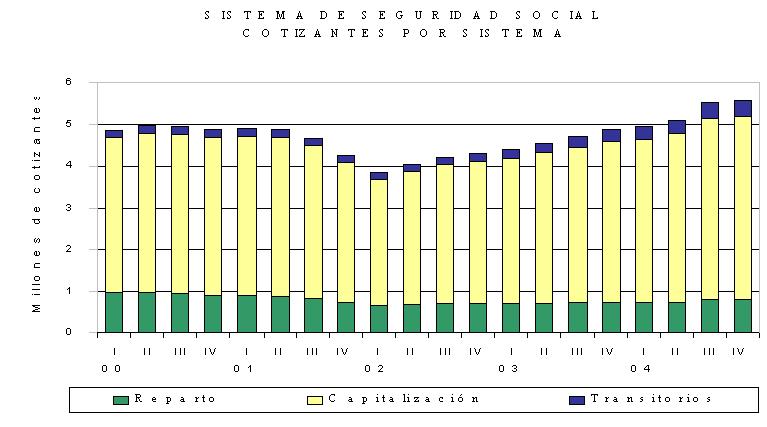
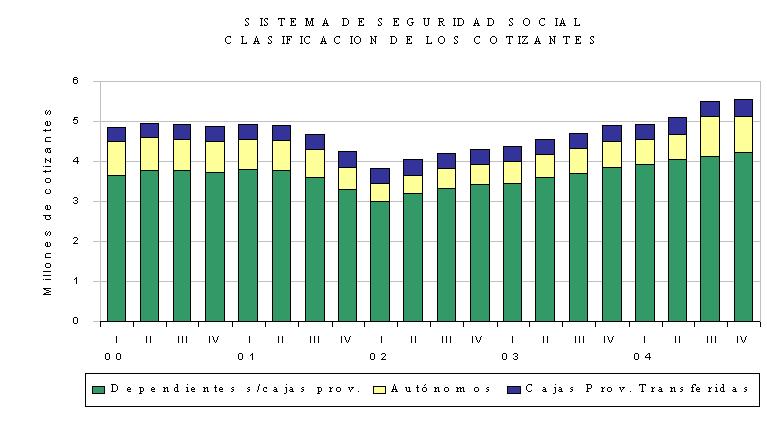
en la cantidad de cotizantes efectivos23
y en el salario nominal imponible24. Es de destacar que el número de cotizantes
registró su nivel más elevado desde el inicio del nuevo
sistema previsional en 199425. En igual sentido contribuyeron la mayor distribución
de facilidades de pago26, la suba en el tope de
la remuneración imponible para las contribuciones patronales27 y el cambio en el régimen de Monotributo28.
DERECHOS DE IMPORTACION
En el año 2004 la recaudación
mostró un alza de 42,2% debido, fundamentalmente, a
la suba de las importaciones que alcanzó a 61,4%. Actuaron
como factores atenuantes cuestiones de carácter administrativo29 y la eliminación del arancel transitorio30.
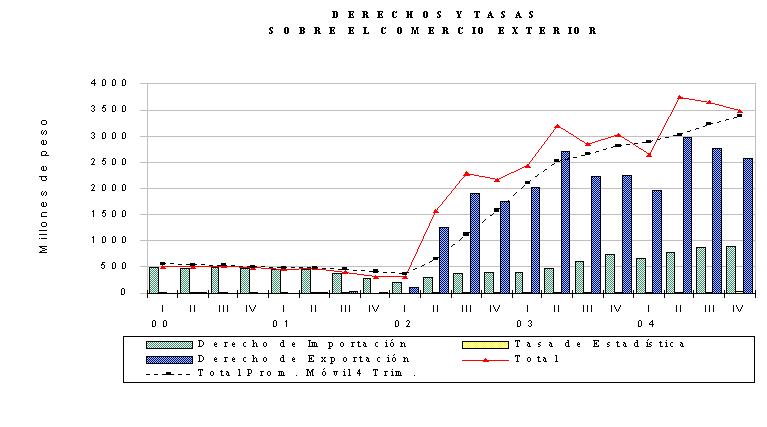
DERECHOS DE EXPORTACION
La recaudación creció 11,5%
respecto de 2003, aunque como proporción del PIB se
redujo de 2,5% a 2,3% y su participación en el total
de recursos bajó de 12,5% a 10,3%.
El incremento en los ingresos
de este tributo se debe principalmente al aumento de
las exportaciones. También contribuyeron positivamente
la elevación de los derechos de los hidrocarburos y
sus derivados31 y una elevación del tipo de cambio nominal.
En sentido contrario incidieron la diferente composición
de las exportaciones y cuestiones de carácter administrativo32.
II-
LA RECAUDACION TRIBUTARIA EN EL CUARTO TRIMESTRE
DE 200433
En el cuarto trimestre
de 2004 la recaudación tributaria creció 24,3% respecto
de la registrada en el mismo período de 2003 y disminuyó
4,0% con relación a la del trimestre anterior. (Cuadros
Nros. 5, 6,
7, 8
y 9)
El fuerte crecimiento que
continúa presentando la tasa de variación interanual
se explica, en este trimestre, por los incrementos de
la actividad económica, los precios, el comercio exterior,
el empleo y las remuneraciones, y por los mayores pagos
de anticipos realizados por las sociedades en el impuesto
a las Ganancias, que se originaron en el aumento del
impuesto determinado en el período fiscal 2003. La comparación
también se vio favorecida por la importante reducción
de las devoluciones a los exportadores en el impuesto
al Valor Agregado.
En cambio, tuvieron un
efecto negativo en la variación de los ingresos el diferimiento
al año 2005 de los anticipos con vencimiento en el mes
de diciembre de 2004 en el impuesto a las Ganancias
y la imputación en el cuarto trimestre de 2003 de pagos
realizados en Patacones y Lecops en períodos anteriores.
La disminución de los recursos
respecto del tercer trimestre está relacionada, principalmente,
con la postergación mencionada en el párrafo anterior
de vencimientos del impuesto a las Ganancias, el pago
de la mitad del sueldo anual complementario a mediados
de año y con el aumento de las devoluciones de IVA a
los exportadores.
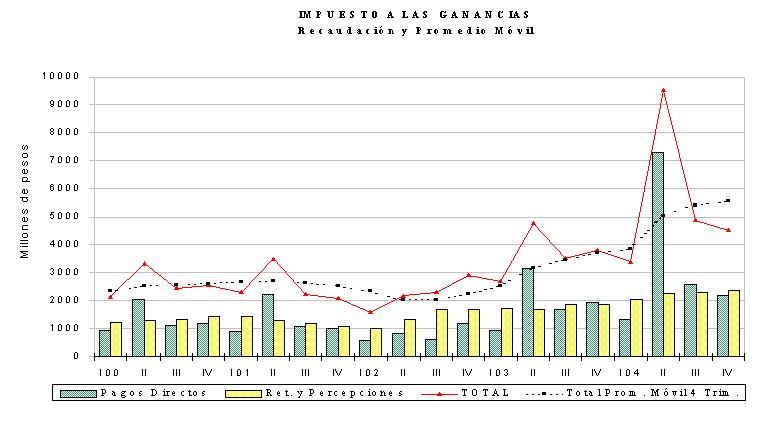
IMPUESTO A LAS GANANCIAS
La recaudación disminuyó
7,5% respecto del trimestre anterior y creció 19,3%
con relación al mismo trimestre del año anterior.
La caída respecto del
trimestre anterior se debe, fundamentalmente, a la postergación
de los vencimientos de los anticipos de las sociedades
y de las personas físicas, correspondientes al mes de
diciembre. En el mismo sentido, actuaron el ingreso
en el mes de julio de la tercera cuota del plan de facilidades
de pago de la declaración jurada de las personas físicas
y la mayor proporción de pagos no bancarios registrada
en el cuarto trimestre. Tuvieron un efecto positivo
sobre los ingresos los pagos de los saldos de las declaraciones
juradas de las sociedades con cierre de ejercicio en
el mes de junio34 efectuados durante el mes de noviembre.
Con relación al mismo
trimestre del año anterior la variación se explica por
el incremento en los ingresos por anticipos tanto de
las sociedades, principalmente de aquéllas con cierre
de ejercicio en el mes de diciembre35, como de las personas físicas36. También actuaron en sentido positivo los mayores
ingresos provenientes de los regímenes de retención
y percepción37, el aumento en los recursos
correspondientes a los planes de facilidades de pago
y la disminución de la proporción de la recaudación
no bancaria. La postergación de vencimientos anteriormente
señalada y la vigencia del pago a cuenta del impuesto
a los Créditos y Débitos en Cuenta Corriente38 afectaron negativamente la comparación. (Cuadro
Nro. 10 y Gráfico Nro. 13)
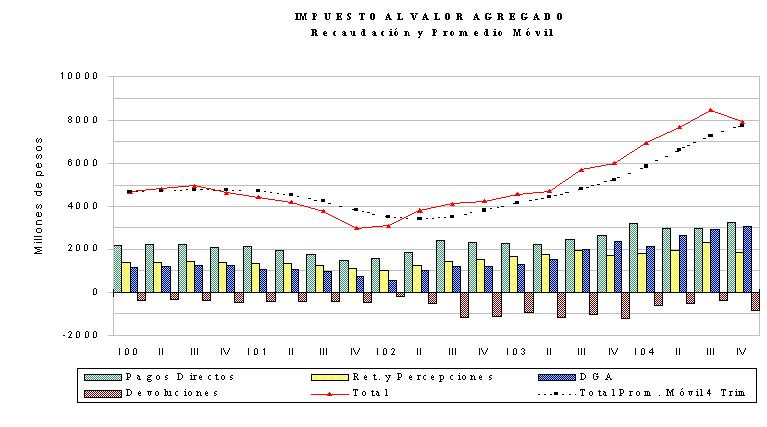
IMPUESTO AL VALOR
AGREGADO
La recaudación del impuesto
disminuyó 6,2% con relación al trimestre anterior y
se incrementó 31,9% comparada con igual trimestre del
año 2003.
La caída en los ingresos
respecto del tercer trimestre se debe a los mayores
montos de devoluciones en efectivo pagados a los exportadores
durante el último trimestre y a cuestiones relativas
al sistema de liquidación e ingreso del tributo. Tuvieron
un efecto positivo en la variación los crecimientos
de la actividad económica y las importaciones39 registrados durante los
últimos meses del año.
Con relación al cuarto
trimestre de 2003, el fuerte crecimiento observado en
los ingresos se sustenta en los aumentos registrados
en los niveles de actividad económica40,
importaciones41, precios42
y tipo de cambio43. También actuaron favorablemente
los menores montos de devoluciones en efectivo a los
exportadores. Estos efectos positivos fueron parcialmente
compensados por la imputación, durante el cuarto trimestre
del 2003, de pagos efectuados en períodos anteriores44, la reducción de la alícuota
del impuesto en las compras con tarjetas de crédito45 y por diversas cuestiones relacionadas con el
sistema de liquidación e ingreso del tributo. (Cuadro Nro. 11 y Gráficos Nros. 14 y 15)
IMPUESTO A LA GANANCIA
MÍNIMA PRESUNTA
La recaudación del impuesto
aumentó 3,1% con relación a la del trimestre anterior
y disminuyó 26,5% respecto de la del mismo trimestre
del año 2003.
Con relación al trimestre
anterior el aumento se explica por los mayores ingresos
en concepto de anticipos, los que fueron parcialmente
contrarrestados por el incremento de la proporción de
pagos efectuados en forma no bancaria.
La caída de los ingresos
respecto de los del cuarto trimestre del año 2003 se
debe a la entrada en vigencia de un régimen de pagos
a cuenta46 y a la mayor proporción de pagos efectuados
en forma no bancaria. Otro factor que explica dicha
caída es la disminución en los saldos de declaraciones
juradas con vencimientos en el mes de noviembre47.
IMPUESTO SOBRE LOS
BIENES PERSONALES
La recaudación de este
impuesto registró un crecimiento de 3,3% con relación
al trimestre anterior debido, principalmente, a los
diferentes vencimientos que tienen lugar en cada periodo48.
Este efecto fue parcialmente contrarrestado por la disminución
de los ingresos originados en los distintos planes de
facilidades de pago vigentes y por el vencimiento, durante
el tercer trimestre, de la última cuota de la cancelación
de los saldos de las declaraciones juradas.
En la comparación con el
mismo trimestre del año anterior se observa una caída
en la recaudación de 7,5%, como consecuencia de los
mayores pagos por el gravamen correspondiente a las
acciones y participaciones en el capital de las sociedades
que tuvieron lugar en el último trimestre del año 200349. La disminución de los
ingresos fue parcialmente compensada por el crecimiento
de los anticipos pagados durante el último trimestre
de este año, producto del aumento ocurrido en el impuesto
determinado en el año 2003.
IMPUESTO SOBRE LOS
CREDITOS Y DEBITOS EN CUENTA CORRIENTE
Los ingresos por este impuesto
registraron un crecimiento del 3,9% respecto del trimestre
anterior, como consecuencia del crecimiento estacional
de las transacciones bancarias.
Con relación a igual trimestre
del año anterior, la recaudación aumentó el 26,6% debido
al incremento en la actividad económica, la suba en
el nivel de precios y al rescate realizado durante el
año 2003 de los títulos públicos que eran utilizados
como medios de pago50.
IMPUESTOS SOBRE LOS
COMBUSTIBLES51
Durante el cuarto trimestre
los ingresos por los impuestos sobre los combustibles
crecieron 24,2% con relación al trimestre anterior.
Esta variación es atribuible, principalmente, a la mayor
importancia de los vencimientos que tienen lugar en
el cuarto trimestre del año52.
Respecto a igual trimestre
del año 2003, estos tributos registraron un aumento
del 15,5%. Las mayores ventas de naftas, gasoil y G.N.C53 y la suba en los precios54, además de diversas cuestiones relacionadas
con el sistema de pago del tributo, explican el alza
en la recaudación. (Gráficos Nros. 17,
18 y 19)
IMPUESTOS INTERNOS
COPARTICIPADOS
La recaudación mostró un
incremento de 17,0% respecto de la del tercer trimestre
y de 32,6% con relación a la de igual período del año
2003.
Respecto del trimestre
anterior los ingresos por el impuesto sobre los cigarrillos
crecieron 18,8% como consecuencia de la estacionalidad
que presentan las ventas en el cuarto trimestre55.
La recaudación originada en el resto de los bienes y
servicios gravados se incrementó 11,7%.
Los recursos provenientes
del impuesto sobre los cigarrillos se elevaron 29,1%
con relación a igual trimestre del año anterior, debido
a los aumentos de precios establecidos durante 200456.
La recaudación por el resto de los bienes y servicios
gravados registró un incremento de 44,9%57, que se explica por el alza registrada en las
ventas. (Gráfico Nro. 16)
APORTES Y CONTRIBUCIONES
A LA SEGURIDAD SOCIAL
La recaudación disminuyó
12,5% respecto del trimestre anterior debido, en gran
parte, a la estacionalidad que presenta la base imponible
en el tercer trimestre por el pago del medio sueldo
anual complementario. También contribuyó en sentido
negativo la menor distribución de facilidades de pago
del régimen para autónomos y monotributistas58. Atenuaron la baja de los ingresos el aumento
producido en la cantidad de cotizantes efectivos59
y la elevación del tope de la remuneración imponible
utilizada para el cálculo de las contribuciones patronales60.
Respecto de igual trimestre
del año anterior se registró un crecimiento de 25,1%
que se explica, principalmente, por los incrementos
observados en el salario nominal imponible61
y en la cantidad de cotizantes efectivos62. En el mismo sentido actuaron
los mayores ingresos por los regímenes de facilidades
de pago -debido al establecimiento del nuevo régimen
para autónomos y monotributistas63-, la suba del tope de la remuneración imponible
para contribuciones patronales64 y el cambio en el régimen
de Monotributo65. (Cuadro
Nro. 9 y Gráficos Nros. 20,
21 y 22)
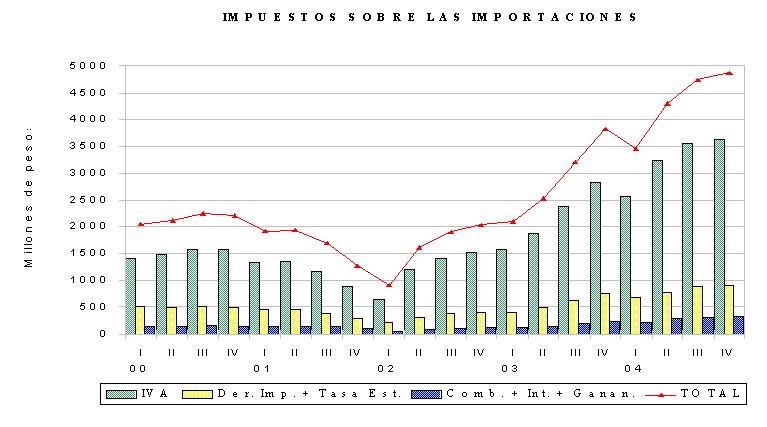
DERECHOS DE IMPORTACION
La recaudación mostró un
incremento de 2,2% respecto del trimestre anterior como
consecuencia de un aumento de las importaciones de 4,3%,
que fue en parte compensado por la eliminación del arancel
transitorio66.
Con relación a igual trimestre
del año anterior la recaudación subió 18,9%. El efecto
sobre los ingresos generado por la significativa alza
de las importaciones -46,0%- se vio parcialmente contrarrestado
por la citada eliminación del arancel transitorio. Cuestiones
administrativas también contribuyeron negativamente
en la comparación67. (Cuadros Nros. 8
y 17 y Gráfico
Nro. 23)
DERECHOS DE EXPORTACION
La disminución de la recaudación
de 6,5% respecto del tercer trimestre fue consecuencia
de un cambio en la composición de los productos que
habitualmente se exportan68 y de la caída estacional
de las exportaciones. Actuaron como factores atenuantes
la elevación de los niveles de derechos del petróleo
crudo69,
y el importante aumento del precio de referencia (WTI)
para la aplicación de esos derechos70.
Respecto de igual trimestre
del año anterior se registró un aumento de 14,2%, que
se explica por el incremento en las exportaciones (alrededor
de 21,1%), la elevación de los derechos que abonan los
hidrocarburos y los combustibles71 y por una mejora en el
tipo de cambio nominal. Tuvieron, en cambio, un efecto
negativo la diferente composición de las exportaciones
y cuestiones de carácter administrativo72. (Gráfico Nro. 24)
1- Se contabilizan los impuestos recaudados por la Administración
Federal de Ingresos Públicos, no considerándose los
percibidos por otros organismos. Estos últimos representan
el 1,5% del total y están incluidos en los Cuadros Nros.
3, 4 y 16 a 19.
2- Se utilizó una estimación del PIB a precios corrientes
de $443.142 millones.
3- Esta variación se originó en la muy importante alza del
precio internacional del petróleo y en el bajo nivel
de ganancias obtenidas por esta empresa en el año fiscal
2002.
4- Debido a los aumentos de los impuestos determinados de
los años 2002 y 2003 (este último creció 37,7%).
5- Se prorrogaron al año 2005 los vencimientos de los anticipos
de las sociedades y personas físicas y de las retenciones
sobre sueldos.
6- Desde junio de 2004 se permite el cómputo parcial del impuesto
sobre los Créditos y Débitos en Cuenta Corriente como
pago a cuenta en los impuestos a las Ganancias y a la
Ganancia Mínima Presunta y, a partir de octubre, en
el impuesto sobre el Capital de las Cooperativas.
7- Durante el año 2004 el EMAE se incrementó 9,0%.
8- El Indice de Precios al Consumidor se incrementó, en el
promedio anual, 4,4% y el Indice de Precios Internos
al Por Mayor (IPIM), 7,4%.
9- Las importaciones, medidas en dólares, crecieron 61,4%.
10- Las devoluciones en efectivo a los
exportadores fueron de $ 2.270 millones, mientras que
en el año 2003 ascendieron a $ 4.340, como consecuencia
de la cancelación total de la deuda que se mantenía
con los mismos.
11- A partir de diciembre de 2003 incide
en la recaudación el reintegro de 3 puntos del impuesto
a los consumidores finales en las compras que realicen
con tarjetas de crédito.
12- Durante el año 2003 se imputaron
pagos realizados el año anterior con Lecops y Patacones,
por un monto cercano a $500 millones.
13- Los ingresos por este concepto en
mayo y noviembre de 2003 fueron particularmente elevados
debido a las pérdidas o bajos niveles de ganancias que
presentaron, principalmente, las empresas de servicios
públicos y del sector bancario durante el año 2002,
lo que provocó que dichas sociedades debieran pagar
en el vencimiento de los saldos de declaraciones juradas
la totalidad de sus obligaciones correspondientes al
impuesto a la Ganancia Mínima Presunta. En cambio, al
producirse estos vencimientos en 2004 esas sociedades
ya habían ingresado gran parte de este impuesto en concepto
de anticipos durante los meses previos.
14- Ver nota N° 6.
15- Las sociedades que ingresaron en
estos convenios gozaron de la exención del impuesto
para ejercicios cerrados antes del 31-03-2003.
16- El impuesto determinado en el período
fiscal 2003 fue 3,2% superior al del año anterior.
17- Los movimientos de fondos realizados
en Patacones, Lecops y otros títulos provinciales, no
se encontraban alcanzados por el impuesto.
18-
Incluyen el Impuesto sobre los Combustibles Líquidos,
la Tasa sobre el Gasoil, la Tasa de Infraestructura
Hídrica y el Recargo sobre el Consumo de Gas.
19-
Las ventas de naftas, gasoil y G.N.C. crecieron 5,7%,
14,2% y 12,3%, respectivamente.
20- El precio promedio del gasoil registró
un incremento de 3,1%.
21- Representa 75,8% de la recaudación
de los Impuestos Internos Coparticipados.
22- El aumento de precios alcanzó a
34,3%, mientras que las cantidades vendidas registraron
una caída del 4,4%.
23- La cantidad de cotizantes en relación
de dependencia aumentó 11,3%, mientras que la de autónomos
lo hizo en 9,2%.
24- Como consecuencia, en gran medida,
de la incorporación gradual en el salario imponible
del sector privado de la suma no remunerativa de $224
en 8 cuotas iguales y consecutivas de $28. Esta incorporación
tuvo efecto en la recaudación desde el mes de agosto
de 2003.
25- En el año 2000 se había alcanzado
un promedio mensual de cotizantes de 4,9 millones, mientras
que en 2004 ascendió a 5,3 millones. El incremento de
los cotizantes dependientes (de 4,1 millones a 4,5 millones)
explica todo el aumento.
26- La distribución de ingresos provenientes
del Régimen de Asistencia Financiera (RAF) se elevó
de $262 millones a $462 millones. Por otro lado, en
2004 se distribuyeron $231 millones del nuevo régimen
de facilidades de pago para autónomos y monotributistas.
27- Hasta el devengado de mayo de 2004
la remuneración imponible utilizada para el cálculo
de las contribuciones tenía un tope de $4.800. A partir
del mes de junio se elevó a $6.000 y en octubre a $8.000.
28- La Ley Nº 25.865 estableció modificaciones
al Régimen Simplificado para Pequeños Contribuyentes,
que en la práctica implicaron el reempadronamiento de
los que ya estaban inscriptos y la posibilidad de que
los Responsables no inscriptos en el IVA pudieran adherir
a este Régimen, a partir del mes de julio de 2004 (lo
hicieron cerca de 180.000 contribuyentes).
29- Durante el año 2003 se imputaron
pagos realizados el año anterior con Lecops y Patacones,
por cerca de $130 millones.
30- A partir del 03/09/2004 se eliminó
el arancel transitorio de 1,5 puntos que se adicionaba
al Derecho de Importación Extrazona para ciertos productos
de la Nomenclatura Común del Mercosur.
31- En mayo de 2004 se elevaron las
alícuotas de derechos de exportación del gas licuado
de petróleo (de 5% a 20%), de algunos propanos y butanos
(de 5% a 20%), de las gasolinas (de 0% a 5%), del petróleo
crudo (de 20% a 25%) y del gas natural (de 0% a 20%).
Asimismo, en el mes de agosto se estableció un derecho
adicional variable para el petróleo crudo en función
del precio internacional del barril (WTI), que varía
entre 3 y 20 puntos para precios mayores a u$s 32.
32- En el segundo semestre de 2003 se
efectuaron imputaciones de pagos efectuados el año anterior
con Lecops, Patacones y Títulos Públicos, por aproximadamente
$170 millones.
33- Se contabilizan los impuestos recaudados
por la Administración Federal de Ingresos Públicos,
no considerándose los percibidos por otros organismos.
Estos últimos representaron el 1,7% del total en el
año 2004 y están incluidos en los Cuadros Nros. 14 a
18.
34- Uno de los más importantes del año.
35- El impuesto determinado de estas
sociedades registró un incremento de 103,7% respecto
del año 2002.
36- El impuesto determinado de las personas
físicas registró un incremento del 37,7% respecto del
período anterior.
37- Debido a los incrementos en el nivel
de actividad económica, los precios y las importaciones.
38- Ver Nota Nº 6.
39- Las importaciones, medidas en dólares,
crecieron 4,3% durante el último trimestre de 2004.
40- El incremento en el nivel de actividad
se sitúa en torno al 8,2%, según el EMAE elaborado por
el INDEC.
41- Las importaciones, medidas en dólares,
crecieron 46%.
42- El Indice de Precios al Consumidor
se incrementó 5,7% y el Indice de Precios Internos al
Por Mayor (IPIM), 9,3%.
43- En el cuarto trimestre, el tipo
de cambio promedio creció 2,5%.
44- Durante el cuarto trimestre de 2003
fueron imputados $220 millones por importaciones realizadas
en períodos anteriores con Lecops y Patacones, que no
habían sido registrados por cuestiones de índole administrativa.
45- A partir de diciembre de 2003 se
reintegran 3 puntos del impuesto a los consumidores
finales en las compras que realicen con tarjeta de crédito.
46- Ver Nota N° 6.
47- Ver Nota N° 13.
48- En el cuarto trimestre se abonan
dos anticipos mientras que en el trimestre anterior
corresponde abonar solo uno.
49- En el año 2004 el ingreso del gravamen
correspondiente a las acciones y participaciones en
el capital de las sociedades se realizó en el mes de
mayo. En ese mes de 2003 solo venció el de las sociedades
con patrimonio neto mayor a trescientos mil pesos. El
resto de las sociedades debió efectuar el pago en agosto
y la cancelación en cuotas, por el régimen de facilidades
de pago de las declaraciones juradas por este concepto,
finalizó durante octubre de ese año.
50- Ver Nota Nº 17.
51- Ver Nota Nº 18.
52- Durante diciembre se ingresan anticipos
equivalentes al 112% del impuesto determinado en naftas
y 95% en gasoil, tasa sobre el gasoil y tasa hídrica.
En los restantes meses del tercero y cuarto trimestre
se abonan anticipos del 91% en naftas y 30% en el resto
de los casos.
53- Las ventas de naftas crecieron 5,7%;
las de gasoil, 7,9% y las de GNC, 4,1%.
54- Durante este período los precios
de las naftas y del gasoil se incrementaron 1,8% y 8,0%
respectivamente.
55- Las ventas de paquetes se incrementaron
alrededor de 17% respecto del III trimestre.
56- El precio promedio por paquete pasó
de $ 2,20 a $ 2,83.
57- El incremento de la recaudación
sobre bienes de origen nacional alcanzó a 30,2%, mientras
que sobre bienes importados creció 95%.
58- En el tercer trimestre se distribuyeron
$ 184,0 millones originados en el nuevo régimen de facilidades
de pago para autónomos y monotributistas que se habían
acumulado desde abril, mientras que durante el cuarto
trimestre sólo se distribuyeron $ 47,5 millones.
59- El número de cotizantes en relación
de dependencia aumentó 2,3%, mientras que el de autónomos
lo hizo en 2,6%.
60- Ver Nota N° 27.
61- Incluye la incorporación gradual,
en el sector privado, de la suma no remunerativa de
$ 224, en 8 cuotas iguales y consecutivas de $ 28, a
partir del mes de agosto de 2003.
62- La cantidad de cotizantes en relación
de dependencia aumentó 9,2%, mientras que la de autónomos
lo hizo en 13,5%.
63- En el cuarto trimestre de 2004 se
distribuyeron $ 47,5 millones.
64- Ver Nota Nº 27.
65- Ver Nota Nº 28.
66- Ver Nota N° 30.
67- En el cuarto trimestre de 2003 se
imputaron pagos por un monto de $ 78,5 millones realizados
con Lecops y Patacones correspondientes a períodos anteriores.
68- Que provocó una disminución del
derecho promedio efectivo.
69- En agosto de 2004 se agregó al derecho
vigente del aceite crudo de petróleo (25%), una alícuota
adicional variable en función del precio internacional
(WTI), que varía entre 3 y 20 puntos cuando el precio
supere los u$s 32.
70- Durante la mayor parte del cuarto
trimestre de 2004, el precio del WTI estuvo por encima
de u$s 45, por lo tanto correspondió que se le adicionara
al derecho de exportación fijo (25%) el nivel máximo
del derecho variable (20 puntos).
71- Ver Nota Nº 31.
72- En el cuarto trimestre de 2003 se
imputaron pagos efectuados con Lecops, Patacones y Títulos
Públicos por un monto de $ 146,9, correspondientes a
períodos anteriores.
|