|
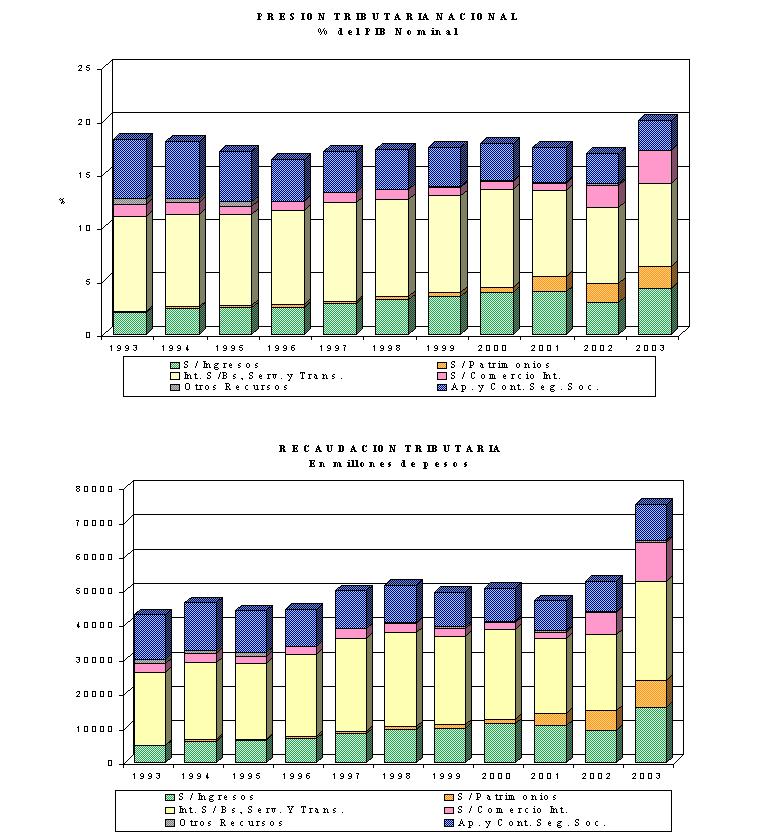
En el año 2003 la recaudación tributaria
alcanzó a 72.275 millones de pesos, registrando un crecimiento
de 43,2% con relación a la del año anterior. La presión
tributaria registró un nivel de 19,73% del Producto
Interno Bruto (PIB)2,
el más elevado de la serie que se inicia en 1993. (Cuadro Nro. 1, Cuadro Nro. 2,
Cuadro Nro. 3, Cuadro Nro. 4 y Gráfico Nro. 1)
El importante crecimiento de los ingresos
tributarios está principalmente determinado por la fuerte
reducción que presentó la recaudación en la primera
parte del año 20023,
la recuperación de la actividad económica, el aumento
del nivel general de precios4,
el establecimiento de los Derechos a la Exportación
en marzo de 2002 y por la mejora en el grado de cumplimiento
de las obligaciones impositivas. Son de destacar, también,
los incrementos de las recaudaciones de los impuestos
a las Ganancias -originados en los importantes cambios
en los precios relativos de la economía que se verificaron
tras la devaluación de la moneda- a la Ganancia Mínima
Presunta y sobre los Bienes Personales y la mejora en
el rendimiento del Impuesto al Valor Agregado, aún considerando
la significativa cancelación de la deuda con los exportadores
verificada durante el año.
Las razones del nivel récord de presión
tributaria se encuentran, fundamentalmente, en los ingresos
por Derechos de Exportación -2,46% del PIB- y del impuesto
sobre los Créditos y Débitos en Cuenta Corriente -1,58%-.
Se destacan, también, los máximos registrados en los
impuestos directos, entre los que sobresale el del impuesto
a las Ganancias –3,95%-. La recaudación del IVA, si
bien aumentó respecto del año anterior, está lejos de
sus máximos históricos, pero es pertinente aclarar que,
como luego se verá en el análisis en particular, los
ingresos de este impuesto resultaron disminuidos por
el efecto negativo de un conjunto de factores.
Los cambios de mayor significación
que se observan en la estructura tributaria durante
el año 2003 son los aumentos registrados en la participación
de los impuestos sobre el Comercio Exterior, que crecieron
de 3,7% en 2001, a 12,4% en 2002 y a 15,4% en 2003 -como
consecuencia del establecimiento de los Derechos de
Exportación- y del impuesto a las Ganancias, que alcanzó
al 20,0% del total. Estos ascensos se compensaron con
una nueva disminución de la importancia de los Aportes
y Contribuciones a la Seguridad Social y de los impuestos
sobre los consumos, que representaron el 39,3% del total
después de haber llegado a 54,5% en 1997.
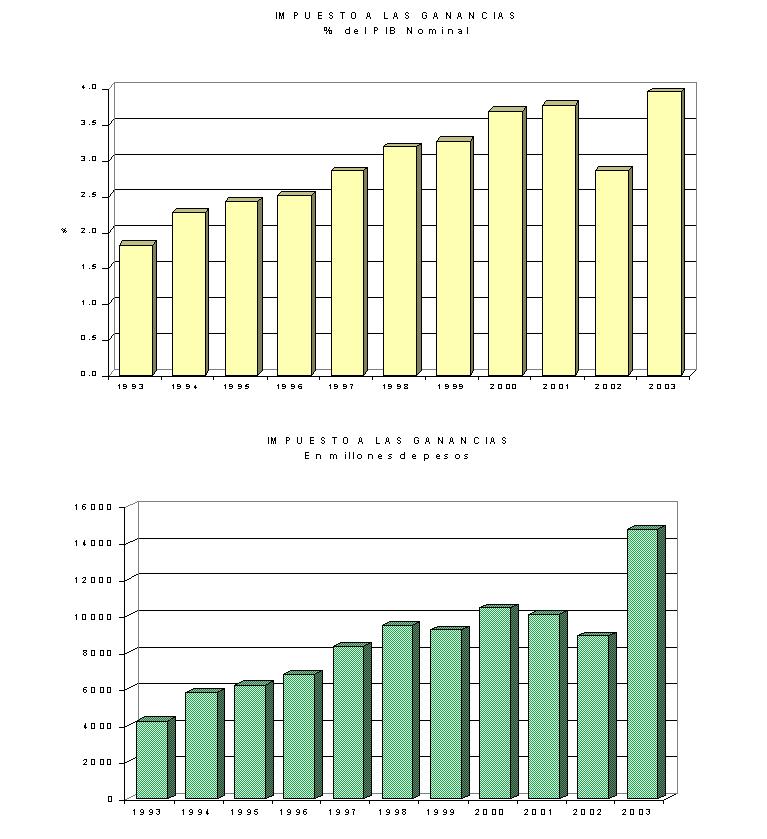
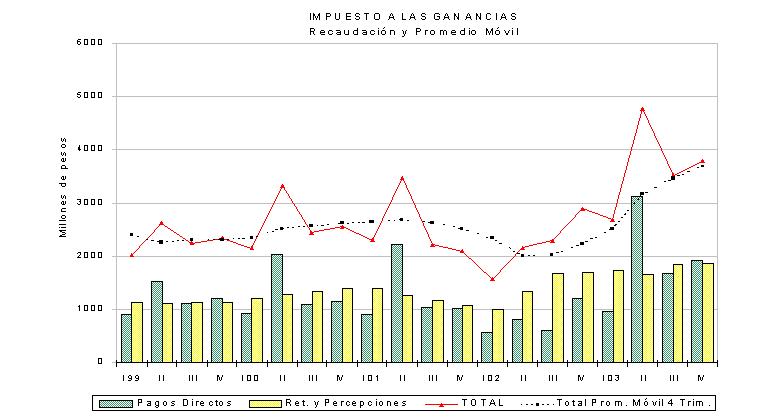
IMPUESTO A LAS GANANCIAS
Durante el año 2003 los ingresos por
este impuesto crecieron 65,4%. Este incremento permitió
alcanzar un nivel récord de 3,95% del PIB y aumentar
su participación en el agregado de recursos tributarios
a 20%. (Cuadro Nro. 4, Cuadro
Nro. 10 y Gráfico Nro. 4)
El fuerte aumento en los ingresos
de este tributo respecto del año anterior está relacionado,
por un lado, con los bajos niveles de pagos observados
durante gran parte del año 2002, tanto en las sociedades5
como en las personas físicas, y por otro, con el efecto
favorable que tuvo el significativo cambio de los precios
relativos producido por la devaluación de la moneda
sobre los resultados de las empresas cuyas actividades
están relacionadas con la elaboración y/o comercialización
de bienes transables. Este cambio se reflejó en mayores
ingresos por los saldos de declaraciones juradas6
y anticipos7 de las sociedades y se vio reforzado al no permitirse
ningún tipo de ajuste por inflación en los balances
impositivos de las empresas. Los saldos de las declaraciones
juradas y los anticipos de las personas físicas también
registraron importantes incrementos8.
Asimismo, las variaciones en los niveles
de precios y de actividad económica tuvieron una incidencia
favorable en los ingresos provenientes de los regímenes
de retenciones y percepciones. Por último, también afectó
la recaudación en forma positiva el ingreso durante
el año 2003 del 20% restante de los saldos de declaraciones
juradas que en su momento habían diferido las sociedades
con cierres de ejercicio entre junio y julio de 20029.
Incidieron en forma negativa en los
ingresos de este tributo la mayor proporción de pagos
no bancarios10, los menores recursos en concepto de facilidades
de pago y el aumento de los montos de las deducciones
para personas físicas11.
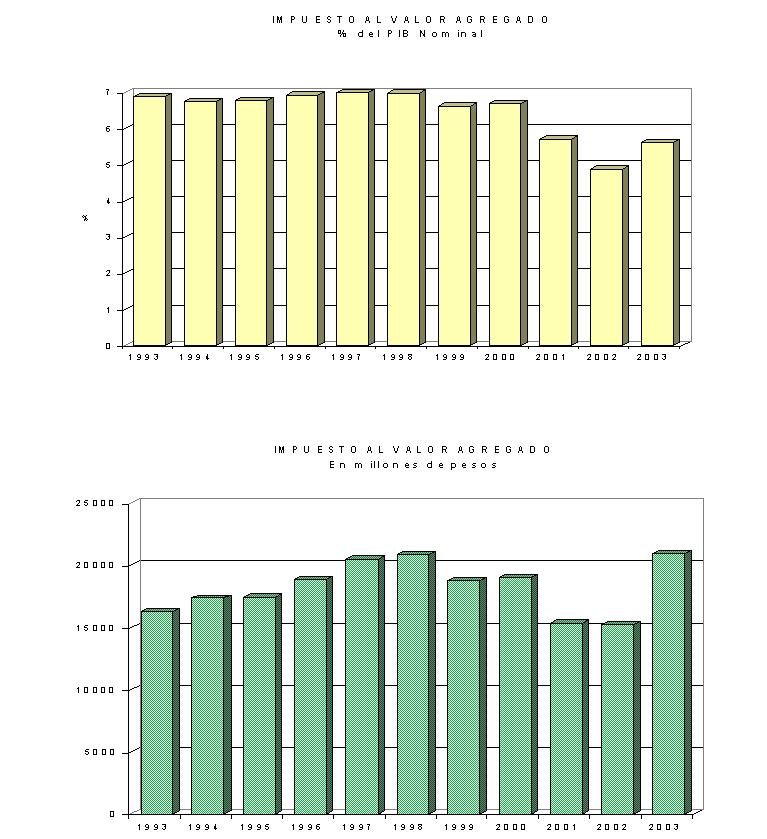
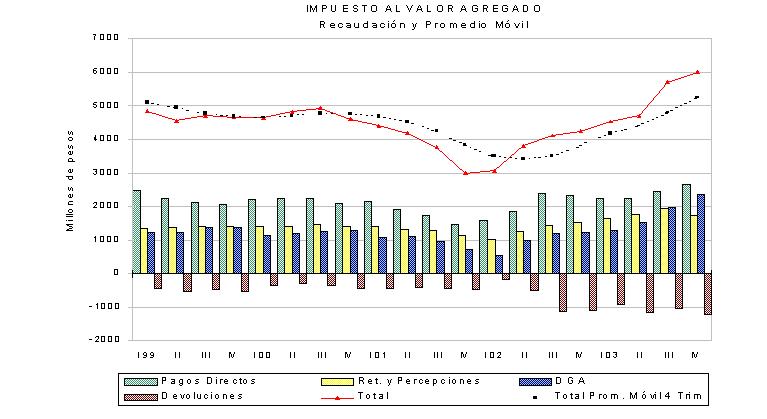
IMPUESTO AL VALOR AGREGADO
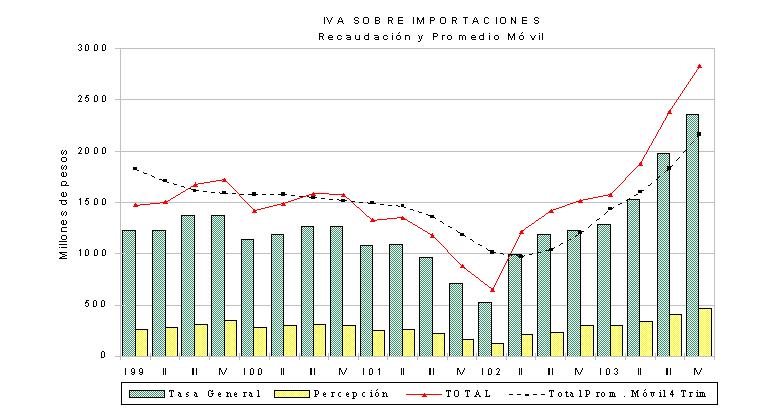
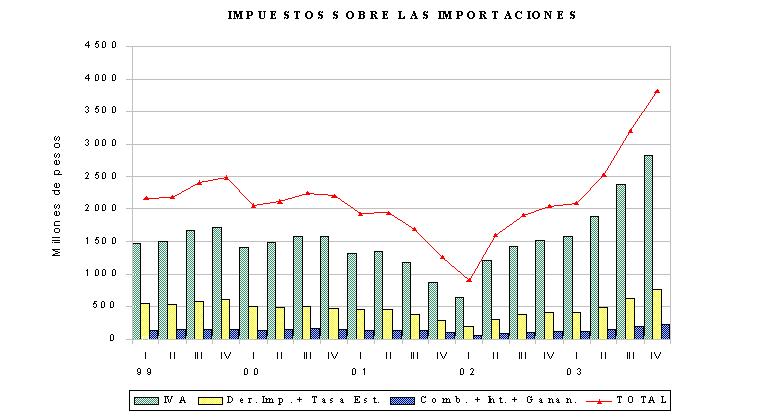
La recaudación del impuesto aumentó
37,4% en el año 2003. Los ingresos representaron 5,60%
del PIB y su participación en el total de recursos tributarios
fue de 28,4%. Cabe aclarar que la recaudación de este
tributo corregida del efecto que tuvieron diversos factores12 alcanzó a 6,27% del PIB y que, medida respecto
del Consumo -que es una mejor aproximación a su base
imponible- llegó a algo más de 8,40%. Este valor se
encuentra entre los más altos de la última década. (Cuadro
Nro. 11 y Gráfico Nro. 5)
El importante incremento en los recursos
fue el resultado de la conjunción de distintos acontecimientos.
En tal sentido, fueron determinantes el bajo nivel que
los ingresos registraron en los primeros meses del año
2002 -debido a las graves dificultades por las que atravesaba
la economía13-, el
crecimiento de la actividad económica14,
la variación en el nivel de precios, el fuerte salto
de las importaciones15
y a la significativa recuperación en el grado de cumplimiento
de las obligaciones en el gravamen. Contribuyeron, además,
la disminución de los pagos a cuenta y créditos fiscales
originados en otros tributos16 y la imputación de pagos efectuados en períodos
anteriores17. Atenuaron
estos efectos el fuerte incremento de las devoluciones
en efectivo a los exportadores18
y la mayor proporción de pagos no bancarios registrados
durante el último año.
IMPUESTO A LA GANANCIA MINIMA
PRESUNTA
La recaudación del impuesto creció
154,9% con respecto al año anterior. El fuerte aumento
se debe a los mayores ingresos en concepto de saldos
de declaraciones juradas y anticipos, originados en
incrementos en el número y en la importancia de los
contribuyentes en este impuesto. A su vez, la explicación
de estas variaciones se encuentra, por un lado, en las
pérdidas o bajos niveles de beneficios registrados,
en particular, por las empresas de servicios públicos
y del sector bancario durante el período fiscal 2002,
que dieron lugar a reducidos pagos en el impuesto a
las Ganancias, e implicaron que estas sociedades debieran
abonar el impuesto a la Ganancia Mínima Presunta durante
el año 2003. Por otro lado, la finalización de los Convenios
de Competitividad19
provocó que las empresas que habían sido beneficiadas
por dichos convenios debieran pagar este tributo.
IMPUESTO SOBRE LOS BIENES PERSONALES
La recaudación de este impuesto aumentó
206,1% con respecto al año 2002. Esta significativa
alza se explica por el ingreso del total del gravamen
correspondiente a las acciones y participaciones en
el capital de las sociedades durante el segundo y tercer
trimestre del año20
y por los crecimientos registrados en los pagos correspondientes
a los saldos de las declaraciones juradas por el ejercicio
fiscal 2002 y a los anticipos por el año 2003. Estos
aumentos están relacionados con el incremento de los
precios de algunos de los activos gravados por el impuesto
y con la no-actualización del monto mínimo exento.
IMPUESTO SOBRE LOS CREDITOS
Y DEBITOS EN CUENTA CORRIENTE
La recaudación de este impuesto creció
21,5% durante el año 2003. La variación se relaciona
con los bajos ingresos registrados en los primeros meses
de 2002 -provocados por los problemas que afectaban
la economía y el sistema financiero en particular- y
por el aumento en el monto de las transacciones bancarias
gravadas atribuible a las subas en los niveles de precios
y de actividad económica. También, tuvo una incidencia
positiva el rescate de las cuasimonedas utilizables
como medio de pago21.
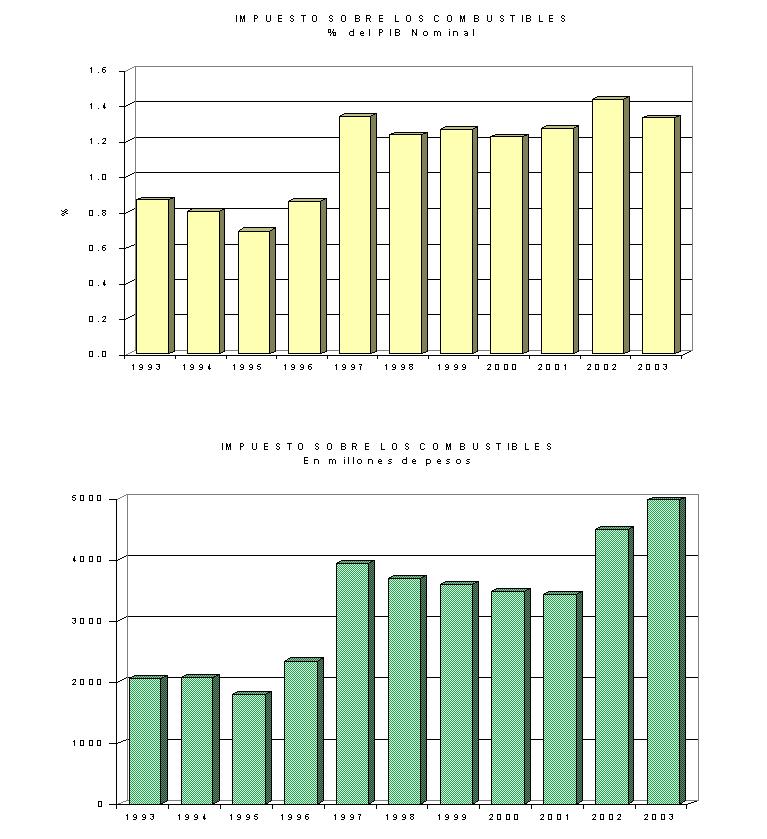
IMPUESTOS SOBRE LOS COMBUSTIBLES
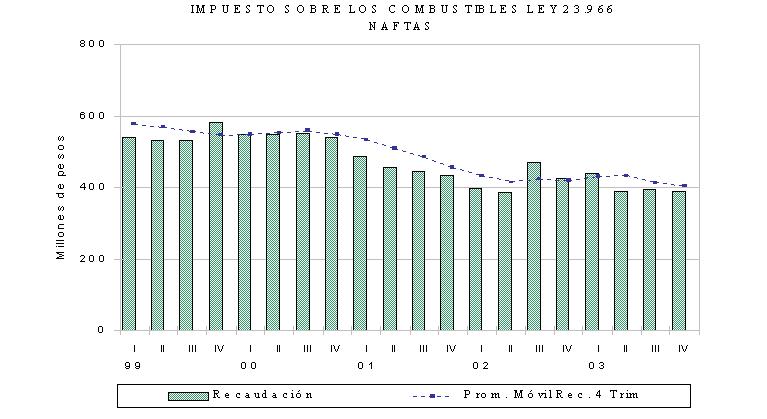
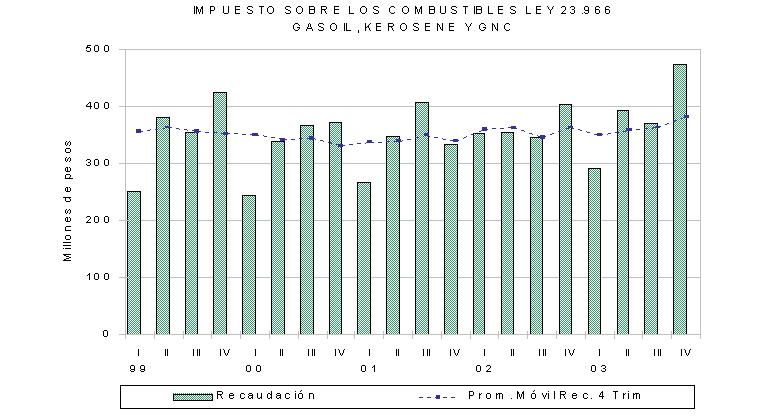
La recaudación de los impuestos sobre
los Combustibles aumentó 10,9% con respecto a 2002.
Contribuyeron a esta suba los incrementos en el precio
del gasoil22 y en las
ventas de éste y el GNC (gas natural comprimido), la
transformación en ad-valorem de la Tasa sobre el Gasoil23, la mayor imposición sobre las naftas24
y el GNC25, y la vigencia
plena del recargo sobre el consumo de gas natural26.
Por otro lado, incidieron en forma
negativa sobre los ingresos de estos impuestos la contracción
en las ventas de naftas27
y el ingreso en enero de 2002 de pagos correspondientes
a diciembre de 200128. (Gráfico Nro. 7)
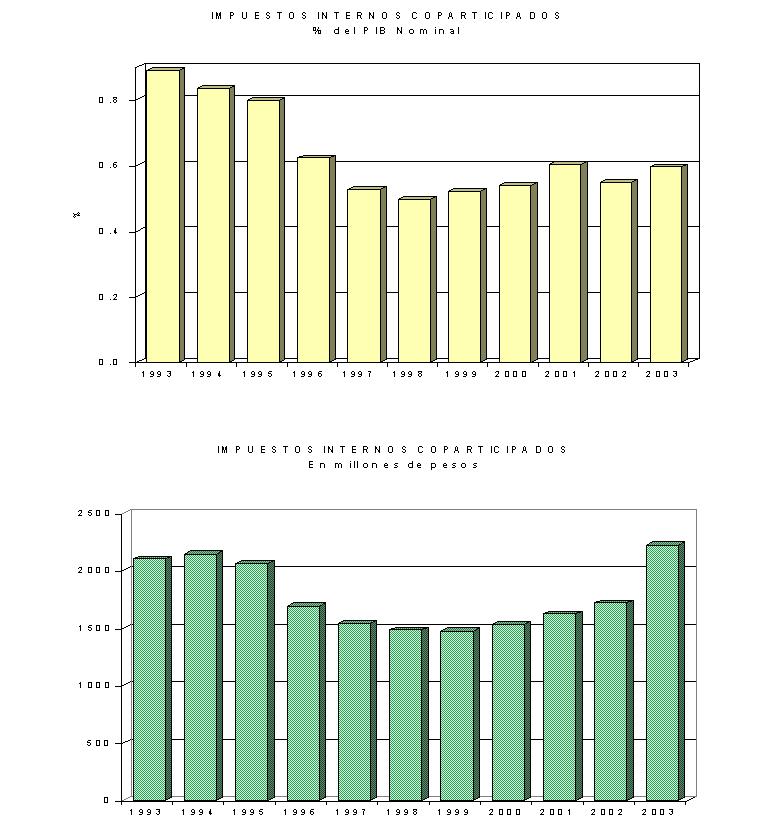
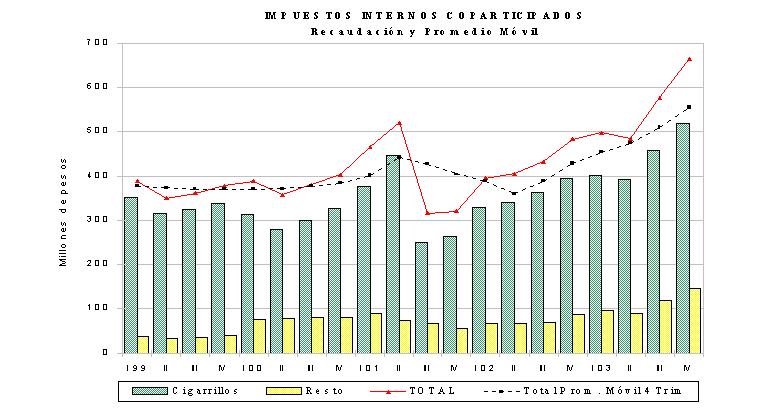
IMPUESTOS INTERNOS COPARTICIPADOS
La recaudación se incrementó 29,6%
respecto del año anterior. Los ingresos provenientes
del gravamen sobre los cigarrillos29
fueron 24,1% superiores, producto de aumentos tanto
en las ventas físicas como en el precio promedio por
paquete30. La recaudación
por los otros bienes y servicios gravados registró una
fuerte alza de 56,8%, como consecuencia de las mayores
ventas de productos nacionales31
y de un importante aumento en las importaciones de productos
gravados32. (Gráfico Nro. 6)
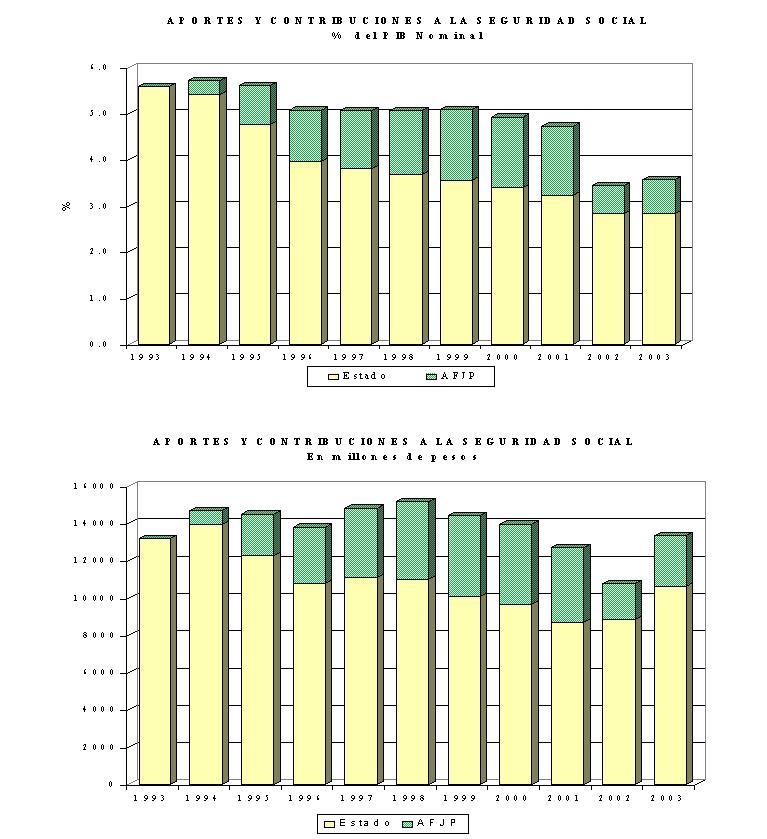
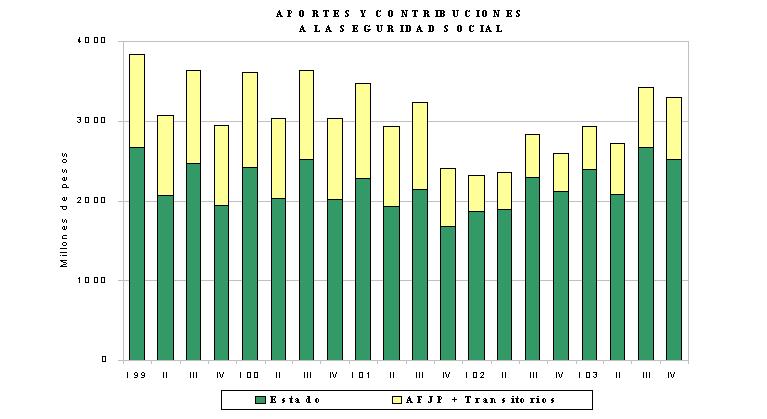
APORTES Y CONTRIBUCIONES A LA
SEGURIDAD SOCIAL
La recaudación sobre la nómina salarial
aumentó 18,2% en el año 2003. Los ingresos por estos
impuestos se mantuvieron, como porcentaje del PIB, en
algo más de 2,80%, mientras su participación en el total
de los recursos disminuyó a 14,4%. (Gráfico
Nro. 9).
La variación de los ingresos se debió,
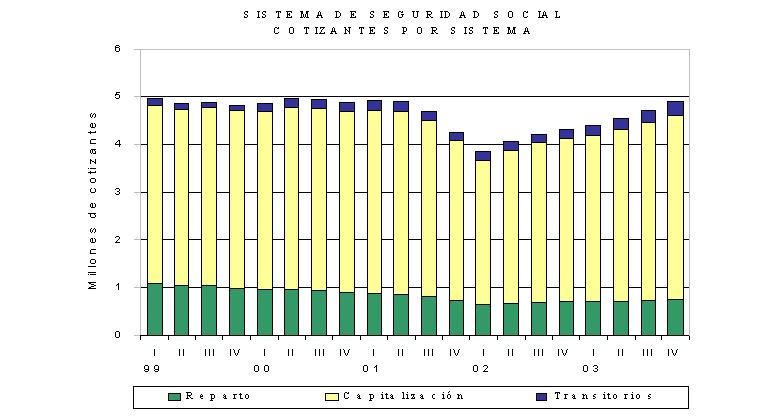
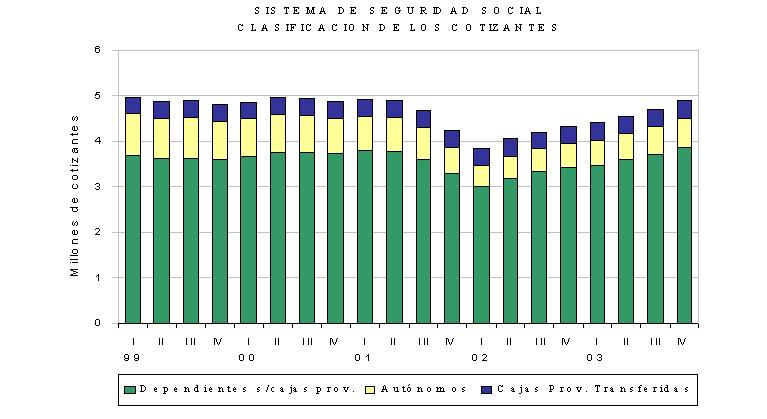
fundamentalmente, al aumento en la cantidad de cotizantes33 -relacionado con una mejora en el nivel de cumplimiento
de los contribuyentes y con un incremento en el nivel
de empleo formal34-
y a un mayor salario imponible35.
También contribuyeron en el mismo sentido la elevación
de alícuota de las Contribuciones Patronales36,
la modificación de la tasa de Aportes Previsionales37, la eliminación del pago a cuenta del impuesto
sobre los Créditos y Débitos38 y cuestiones de carácter administrativo39.
En sentido inverso actuó una menor distribución de facilidades
de pago.
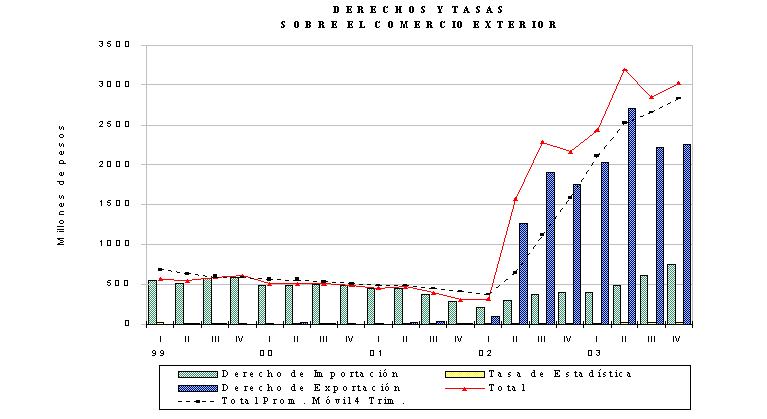
DERECHOS DE IMPORTACION
El aumento de recaudación de 76,1%
respecto del año anterior se explica fundamentalmente
por un aumento del monto de importaciones en dólares40
y, en menor medida, por una suba del arancel promedio
y cuestiones de carácter administrativo41.
DERECHOS DE EXPORTACION
La mejora en la recaudación de 83,4%
respecto del año anterior se debe fundamentalmente a
la vigencia plena de los derechos en el año 200342.
Además, durante el año 2002 se recaudó menos de lo que
hubiese correspondido por el monto de exportaciones
efectivamente realizadas, debido tanto a la normativa
existente en materia de registro, liquidación y pago
de los derechos43,
como a los posteriores cambios introducidos en la legislación
respecto del momento en que se genera el hecho imponible
y del régimen de ingreso de los mismos44.
II- LA
RECAUDACION TRIBUTARIA EN EL CUARTO TRIMESTRE DE 200345
En el cuarto trimestre de 2003 la recaudación
tributaria creció 4,0% con relación a la del trimestre
anterior y 33,1% en la comparación con la del mismo
período de 2002. (Cuadro Nro. 5, Cuadro Nro. 6,
Cuadro Nro. 7, Cuadro Nro. 8 y Cuadro Nro. 9)
El fuerte crecimiento que se registró
en la tasa de variación interanual se explica, en lo
esencial, por el incremento de la actividad económica,
la mejora en el cumplimiento en el IVA, los mayores
pagos de anticipos y declaraciones juradas en los impuestos
a las Ganancias y a la Ganancia Mínima Presunta, el
aumento de los recursos originados en los Derechos de
Exportación y por la suba de los ingresos por Aportes
y Contribuciones a la Seguridad Social, producto de
incrementos en el número de cotizantes y en el salario
imponible. La importante disminución de la deuda con
el sector exportador por créditos del IVA atenuó el
crecimiento de los ingresos de ese gravamen.
El incremento de los ingresos respecto
del trimestre anterior es el resultado del efecto neto
de diversos factores, entre los que se destacan, a favor,
los más importantes vencimientos que tuvieron lugar
en el cuarto trimestre en los impuestos directos, la
imputación de pagos efectuados en períodos anteriores,
el aumento de la remuneración imponible para la seguridad
social y, en sentido negativo, el efecto del pago de
la mitad del sueldo anual complementario en el mes de
junio, el ingreso en agosto del impuesto a los Bienes
Personales por parte de las empresas y la disminución
de las exportaciones, en particular las de productos
agropecuarios.
IMPUESTO A LAS GANANCIAS
La recaudación aumentó 7,7% respecto
del trimestre anterior y 30,6% con relación al mismo
trimestre del año anterior.
El incremento respecto del trimestre
anterior se debe a la diferente importancia de los vencimientos
que se producen en ambos períodos. Mientras que en el
cuarto trimestre vencen los saldos de las declaraciones
juradas correspondientes a las sociedades con cierre
de ejercicio en el mes de junio46
y dos anticipos de personas físicas, en el tercer trimestre
no se registran vencimientos significativos de las sociedades
y sólo debe pagarse un anticipo correspondiente a las
personas físicas. En sentido negativo actuaron los mayores
pagos no bancarios, el ingreso en el mes de julio de
la tercera cuota del plan de facilidades de pago de
la declaración jurada de las personas físicas y de las
sociedades con cierre de ejercicio en diciembre, y la
estacionalidad que presentan las retenciones efectuadas
sobre sueldos47.
Con relación al mismo trimestre del
año anterior, la importante variación se explica por
el incremento en los ingresos de los anticipos correspondientes
al ejercicio fiscal 2003, tanto de las sociedades como
de las personas físicas, que está relacionado con el
aumento de las ganancias originado en el cambio de precios
relativos producido a partir de la devaluación de la
moneda48. Asimismo,
influyeron en forma positiva los mayores ingresos por
los regímenes de retención y percepción –derivados de
los incrementos de la actividad económica y de los precios-
y por los pagos fuera de término. Por otra parte, los
menores saldos de las declaraciones juradas de las empresas49
y el aumento de los ingresos no bancarios compensaron
parcialmente este resultado. (Cuadro
Nro. 10 y Gráfico Nro. 13)
IMPUESTO AL VALOR AGREGADO
La recaudación del impuesto aumentó
5,3% con relación al trimestre anterior y 41,6% frente
a igual trimestre del año 2002.
El incremento en la recaudación respecto
del tercer trimestre se explica por los crecimientos
observados en la actividad económica y en las importaciones50.
Estos efectos fueron compensados parcialmente por los
mayores montos de devoluciones en efectivo a los exportadores51.
Con relación al cuarto trimestre del
año 2002, el aumento de la recaudación obedece a una
considerable mejora en el cumplimiento en este tributo,
el incremento de la actividad económica, el fuerte crecimiento
de las importaciones en dólares52, la imputación en el cuarto trimestre de 2003
de pagos efectuados en períodos anteriores53 y, en menor medida, a la variación en el nivel
de precios54. Estos
efectos fueron parcialmente compensados por la caída
registrada en el tipo de cambio nominal -que afectó
los ingresos por importaciones-, el aumento de las devoluciones
a los exportadores55 y la mayor proporción de pagos realizados en
forma no bancaria. (Cuadro Nro.11,
Gráfico Nro. 14 y Gráfico Nro.15)
IMPUESTO A LA GANANCIA MINIMA
PRESUNTA
La recaudación del impuesto no presentó
cambios con relación a la del trimestre anterior y se
incrementó 151,9% respecto al mismo trimestre del año
2002.
Si bien la recaudación del trimestre
fue afectada favorablemente por la estacionalidad de
los vencimientos de los saldos de declaraciones de las
sociedades56, ésta
fue compensada por cuestiones referidas al sistema de
liquidación e ingreso del impuesto, lo que implicó que
los recursos alcanzaran montos similares en los últimos
dos trimestres del año.
El importante incremento en los ingresos
con relación al cuarto trimestre de 2002 está vinculado
con la incorporación de contribuyentes que el año anterior
pagaban el impuesto a las Ganancias57 y con la finalización de los planes de competitividad58.
IMPUESTO SOBRE LOS BIENES PERSONALES
La recaudación del impuesto registró
una variación negativa del 29,6% con relación al trimestre
anterior debido a que en ese período tuvo lugar el pago
del gravamen correspondiente a las acciones y participaciones
en el capital de las sociedades con patrimonio neto
inferior a trescientos mil pesos59.
Con relación a igual trimestre del
año 2002 se observa un incremento de 95,2% en los ingresos,
que es consecuencia del incremento de los precios de
algunos de los activos gravados por el impuesto y de
la no-actualización del monto mínimo exento. En igual
sentido actuó un mayor ingreso por pagos fuera de término.
IMPUESTO SOBRE LOS CREDITOS Y
DEBITOS EN CUENTA CORRIENTE
Los ingresos por este impuesto subieron
8,6% con respecto al trimestre anterior. Esta variación
es atribuible al aumento en el monto de las transacciones
bancarias -producto de una mayor actividad económica-
y al rescate de gran parte de las cuasimonedas utilizadas
como medios de pago60.
En comparación con igual trimestre
del año anterior el incremento en la recaudación asciende
a 23,9% como consecuencia del crecimiento de la economía,
el rescate de las cuasimonedas antes señalado y un corrimiento
de ingresos de diciembre de 2002 a enero de 200361.
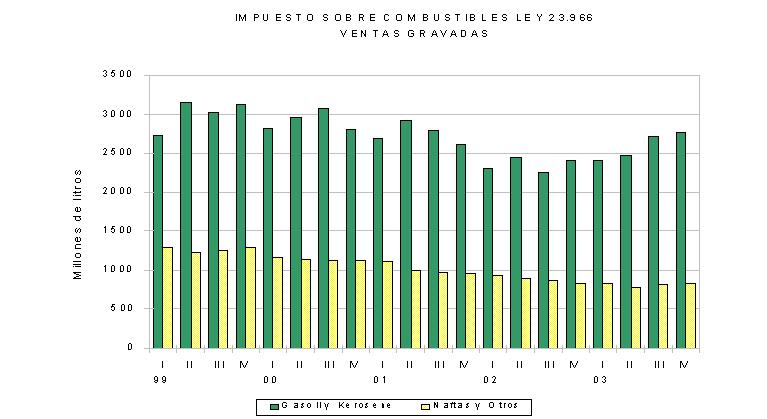
IMPUESTOS SOBRE LOS COMBUSTIBLES
La recaudación de los impuestos sobre
los Combustibles creció 13,9% con relación al trimestre
anterior. Esta variación se explica, fundamentalmente,
por la mayor importancia de los vencimientos que tienen
lugar en el cuarto trimestre del año62
y por los aumentos observados en las ventas gravadas
de naftas y gasoil63.
Atenuaron estos efectos cuestiones relativas al sistema
de liquidación e ingreso del tributo.
Respecto a igual trimestre del año
2002, estos impuestos registraron un crecimiento de
6%. Este resultado es consecuencia de los aumentos registrados
en las ventas gravadas de naftas y gasoil64
y del alza en el precio del gasoil65.
(Gráfico Nro. 17, Gráfico
Nro.18 y Gráfico Nro.19)
IMPUESTOS INTERNOS COPARTICIPADOS
La recaudación registró incrementos
de 15,4% con relación a la del trimestre anterior y
de 37,7% respecto de la de igual período del año 2002.
El aumento respecto del trimestre anterior
se explica por una importante suba en los ingresos del
impuesto a los cigarrillos de 13,3%66,
un incremento estacional en las ventas en el resto de
los bienes y servicios gravados, una menor proporción
de pagos no bancarios y por un aumento en la importación
de productos alcanzados por este impuesto.
La variación respecto de igual trimestre
del año anterior responde, principalmente, a la mayor
recaudación del impuesto a los cigarrillos -31,1%-,
derivada del incremento de precios ocurrido durante
el trimestre anterior67
y de mayores ventas de paquetes. Contribuyeron, también,
los sustantivos aumentos registrados en las ventas y
en las importaciones del resto de productos y servicios
gravados y, en menor medida, modificaciones introducidas
en algunas alícuotas68.
(Gráfico Nro. 16)
APORTES Y CONTRIBUCIONES A LA
SEGURIDAD SOCIAL
La recaudación fue 5,7% inferior a
la del trimestre anterior debido, fundamentalmente,
a la estacionalidad que presenta la base imponible en
el tercer trimestre como consecuencia del pago del medio
sueldo anual complementario. También tuvieron efecto
negativo la menor distribución de facilidades de pago
y cuestiones de carácter administrativo. Incidieron
positivamente los aumentos en la cantidad de cotizantes
efectivos69 y en el salario imponible70.
Respecto de igual trimestre del año
anterior se registró un crecimiento de 18,9%, que se
explica por el incremento de la cantidad de cotizantes71,
-originado en una mejora en el grado de cumplimiento
de los contribuyentes y en un aumento en el nivel de
empleo formal-, y por un mayor salario imponible72.
En el mismo sentido actuó una mayor distribución de
facilidades de pago73,
mientras que cuestiones de carácter administrativo influyeron
en forma negativa sobre la recaudación. (Cuadro
Nro. 13, Gráfico Nro. 20,
Gráfico Nro.21 y Gráfico Nro.22)
DERECHOS DE IMPORTACION
La recaudación de Derechos de Importación
aumentó 21,7% respecto del trimestre anterior, debido
a un incremento de 16% en las importaciones y a cuestiones
de carácter administrativo74.
Respecto de igual trimestre del año
anterior los ingresos registraron un aumento de 86,2%,
que es explicado por un incremento de 75,5% en las importaciones
y por las cuestiones administrativas comentadas precedentemente.
En igual sentido operó una suba en el arancel promedio75.
Estos efectos fueron atenuados por una reducción del
tipo de cambio nominal del orden de 18,6%. (Cuadro
Nro. 8, Cuadro Nro.17
y Gráfico Nro. 23)
DERECHOS DE EXPORTACION
El incremento de recaudación de 1,5%
respecto del trimestre anterior está relacionado básicamente
con cuestiones de carácter administrativo76
y, en menor medida, por una mejora en el tipo de cambio
nominal.
Respecto de igual trimestre del año
anterior el aumento fue de 28,7%. La suba en la recaudación
es atribuible, fundamentalmente, al alza de 14% en las
exportaciones, las mencionadas cuestiones de índole
administrativa y a las modificaciones introducidas en
el mecanismo de liquidación y en los plazos de pago,
que provocaron una pérdida de recaudación en el cuarto
trimestre de 200277.
La disminución de alrededor de 19% del tipo de cambio
nominal atenuó el crecimiento. (Gráfico
Nro. 24)
1- Se contabilizan
los impuestos recaudados por la Administración Federal
de Ingresos Públicos, no considerándose los percibidos
por otros organismos. Estos últimos representan el 2%
del total y están incluidos en los Cuadros Nros. 3,
4 y 16 a 19.
2- Se utilizó una
estimación del PIB a precios corrientes de $373.900
millones.
3- Debido a la
profundización de la depresión económica y de la crisis
financiera que acompañaron la finalización del régimen
de convertibilidad de la moneda. Estos sucesos, además
de erosionar considerablemente la base de los impuestos,
provocaron un mayor incumplimiento en el pago de las
obligaciones tributarias.
4- El Indice de
Precios al Consumidor se incrementó, en el promedio
anual, 13,4% y el Indice de Precios Internos al Por
Mayor (IPIM), 18%.
5- Debido al abrupto
agravamiento de los problemas por los que atravesaba
la economía en los últimos meses del año 2001, las empresas
disminuyeron en forma significativa sus expectativas
originales de ganancias, en especial aquéllas con cierres
de ejercicios en el mes de diciembre, lo que implicó
que redujeran o no les correspondiera pagar los anticipos
de este impuesto que vencían en los primeros meses del
año 2002, sucediendo lo mismo con los saldos de declaraciones
juradas. Por otro lado, la fuerte devaluación del peso
y la muy importante caída en la actividad económica,
en especial en la primera parte del año 2002, llevó
a que muchas empresas, que habían sido importantes contribuyentes
en el impuesto a las Ganancias en años anteriores (por
ejemplo, bancos y las empresas privatizadas de servicios),
estimaran un resultado negativo de sus balances para
el ejercicio fiscal 2002 y optaran por no pagar los
anticipos correspondientes a ese año. Este último efecto
se notó, principalmente, desde el mes de junio. A partir
del mes de octubre, con el vencimiento de los saldos
de declaraciones juradas de las empresas con cierre
de ejercicio en mayo, empezó a revertirse la tendencia
declinante observada en los ingresos de este impuesto.
6- Buena parte
de este crecimiento se debe a que muchas de las empresas
que registraron saldo a pagar tuvieron un impuesto determinado
bajo o nulo en el período fiscal 2001, por lo que no
abonaron anticipos de significación por el ejercicio
fiscal 2002.
7- Como consecuencia
de los aumentos de los impuestos determinados por las
sociedades con cierres de ejercicio ocurridos a partir
de mayo de 2002.
8- El impuesto
determinado de las personas físicas pasó de $ 1.592
millones en el año 2001 a $ 3.122 millones en el año
2002. Los saldos de las declaraciones juradas se elevaron
de $ 207 millones a $ 937 millones.
9- Estas sociedades
tenían la posibilidad de ingresar el 80% de los saldos
en las respectivas fechas de vencimiento y abonar el
resto en abril de 2003.
10- Estos pagos
se realizan, principalmente, a través de la utilización
de saldos de libre disponibilidad a favor de los contribuyentes.
Un comentario sobre el tratamiento dado a los pagos
no bancarios puede consultarse en el último párrafo
del Anexo Metodológico.
11- A partir de
enero de 2003, se incrementaron las deducciones especiales
y por cargas de familia, implicando una disminución
en los montos imponibles en el régimen de retención
sobre los sueldos de los trabajadores en relación de
dependencia y en los anticipos por el 2003 de las personas
físicas.
12- Los recursos
se vieron afectados en forma negativa por la utilización
de créditos fiscales y pagos a cuenta originados en
otros impuestos y por la cancelación de la deuda con
los exportadores por devoluciones del impuesto. En cambio,
tuvieron un efecto positivo la imputación de pagos efectuados
en 2002 que no habían sido registrados por cuestiones
de índole administrativa.
13- Lo que provocó
una fuerte caída en la actividad económica y un importante
aumento en el incumplimiento de las obligaciones en
el tributo.
14- Según estimaciones
preliminares, el crecimiento del PIB medido a precios
constantes durante el año 2003 fue de alrededor de 8%.
15- Las importaciones
en dólares crecieron 53,8%, lo que provocó que los ingresos
originados en las mismas aumentaran considerablemente
su participación en el total recaudado.
16- Datos provisorios
indican que los pagos a cuenta originados en el impuesto
sobre los Débitos y Créditos en Cuenta Corriente disminuyeron
de $176 millones imputados durante el 2002 a solamente
$7,6 millones durante el año 2003, mientras que los
correspondientes a los combustibles líquidos se mantuvieron
en el orden de los $320 millones. Los créditos fiscales
originados en las Contribuciones Patronales se redujeron
de $829 millones en 2002 a $747 millones en el año 2003.
17- En setiembre,
octubre y noviembre de 2003 fueron imputados pagos por
importaciones realizados en períodos anteriores con
Lecops y Patacones, que no habían sido registrados por
cuestiones de índole administrativa.
18- Originado
en la ya mencionada cancelación de la deuda con los
exportadores por devoluciones del impuesto. La deuda
pagada superó los $2.200 millones.
19- Las sociedades
incluidas en los Convenios de Competitividad gozaron
del beneficio de exención del impuesto para los ejercicios
cerrados hasta el 31/03/2003.
20- A partir del
ejercicio fiscal 2002 el gravamen correspondiente a
las acciones y participaciones en el capital de las
sociedades debe ser ingresado por éstas últimas, en
lugar de las personas físicas. Los cambios establecidos,
a su vez, en las fechas de pago provocaron que el impuesto
sobre ese activo no se pagara con los anticipos durante
el año 2002, sino que se ingresara en su totalidad en
el corriente año.
Además, las modificaciones introducidas
a la ley del impuesto ampliaron el universo de sujetos
alcanzados, que se extendió a las personas físicas y
sociedades del exterior por sus bienes en el país. También
eliminaron para este concepto el monto mínimo de $102.300
y le establecieron una alícuota de 0,50%.
21- Los movimientos
de fondos realizados en cuasimonedas (Patacones, Lecops
y otros títulos provinciales) no se encontraban alcanzados
por este impuesto.
22- El precio
sin impuesto del gasoil se elevó 54,5% y sus ventas
crecieron 9,8%.
23- A partir de
abril de 2002, la Tasa sobre Gasoil se determina aplicando
una alícuota del 18,5% sobre el precio por litro antes
de impuestos, en lugar de los $0,05 por litro que regía
hasta ese momento.
24- A partir de
agosto de 2002 el impuesto sobre las naftas fue elevado
de $0,43 a $0,5375 por litro, permaneciendo en $0,05
por litro la Tasa Hídrica.
25- A partir de
agosto de 2002, el impuesto sobre el GNC fue incrementado
de $0,03 a $0,0375 por m3.
26- El recargo
al consumo de gas tiene vigencia para las facturas emitidas
a partir del 10/05/02.
27- La reducción
en las ventas de naftas fue 7,5% en 2003.
28- Debido a problemas
registrados en el sistema bancario hacia fines de 2001,
la recaudación de enero de 2002 incluyó $50 millones
del impuesto sobre las naftas, $95 millones del impuesto
sobre el gasoil y $44 millones de la Tasa Gasoil que
debían haber ingresado en diciembre de 2001.
29- Representa
alrededor del 80% de la recaudación del impuesto.
30- Las ventas
físicas aumentaron alrededor de un 8%, mientras que
el precio promedio lo hizo en un 23%.
31- Debido, en
parte, a los niveles sumamente deprimidos de las ventas
registradas durante los tres primeros trimestres de
2002.
32- Aproximadamente
270%, respecto del muy bajo nivel que registraron durante
2002.
33- La cantidad
de cotizantes dependientes fue 11,9% superior respecto
de 2002, mientras que la de autónomos creció 21,3%.
34- Debido a las
características de la actual recuperación económica,
liderada por los sectores más intensivos en el uso del
factor trabajo, la elasticidad empleo-producto resultó
relativamente alta, aunque sólo una parte de este aumento
se trasformó en empleos formales.
35- El aumento
se debió, en parte, a la restitución de la reducción
del 13% sobre remuneraciones del personal del Sector
Público Nacional devengadas a partir del 1° de enero
de 2003 y a la incorporación gradual en el salario imponible
del sector privado de la suma no remunerativa de $224
en 8 cuotas iguales y consecutivas de $28 con efecto
en la recaudación desde el mes de agosto de 2003. Hasta
ese mes, la asignación no remunerativa, que fue establecida
a partir del 1° de julio de 2002 en $100 y elevada gradualmente
a $200 mensuales, sólo afectaba el cálculo de los aportes
y contribuciones correspondientes al INSSJyP.
36- A partir de
la remuneración devengada en marzo de 2002 se incrementó
en 1 punto porcentual las alícuotas de las Contribuciones
destinadas al INSSJyP y a las Obras Sociales. El aumento
de esta última mejoró la recaudación debido a que una
parte de ella se destina al Fondo Solidario de Redistribución.
Por otra parte, este Fondo también aumentó por la elevación
de los porcentajes que se le destinan de los Aportes
y Contribuciones a las Obras Sociales.
37- A partir de
las remuneraciones devengadas en enero de 2002, sobre
las que se recauda en febrero, se restituyó la alícuota
del 11% para los aportantes al sistema de reparto, que
había sido reducida al 5% en noviembre de 2001.
38- En enero de
2002 se eliminó la posibilidad de computar como pago
a cuenta de las Contribuciones Patronales un porcentaje
del impuesto sobre los Créditos y Débitos Bancarios.
Durante el año 2002 los pagos a cuenta mencionados fueron
de $95 millones.
39- En marzo de
2003 se distribuyeron $ 52,3 millones de aportes que
se habían acumulado en la cuenta recaudadora debido
a dificultades en el proceso de acreditación.
40- Se estima
cercana al 54%.
41- Ver Nota Nº
17.
42- A partir de
marzo de 2002 se establecieron derechos de exportación
de 10% para los principales productos primarios y de
5% para el resto de los productos. A partir de abril
de ese mismo año se elevaron a 20% para los productos
primarios y sus principales manufacturas.
43- Las exportaciones
de productos agrícolas y sus derivados pagaban los derechos
según las tasas vigentes al momento de anotarse en el
registro de Declaraciones Juradas de Ventas al Exterior.
Este mecanismo, ante la expectativa del establecimiento
de los Derechos de Exportación, permitió un adelantamiento
de esas anotaciones. Por ello, una proporción considerable
de las exportaciones de la cosecha gruesa del año 2002
(especialmente soja y sus derivados) no fue alcanzada
por el nuevo gravamen.
44- A partir del
14/08/02 se modificaron el momento en el que se genera
el hecho imponible y el régimen de ingreso de los derechos
que gravan estos productos. Respecto de la generación
del hecho imponible, hasta esa fecha se producía con
la inscripción en el registro de Declaraciones Juradas
de Ventas al Exterior, mientras que a partir de la norma
mencionada se configura en ocasión de la exportación
de la mercadería. Con relación al régimen de ingreso
de los derechos, hasta agosto de 2002 se pagaba el 90%
del tributo dentro de los 3 días hábiles del registro
y el 10% restante dentro de los 3 días hábiles del despacho
de las mercaderías, mientras que a partir de esa fecha
rige una espera de 15 días corridos para el pago del
100% de los derechos, contados desde el día siguiente
al del embarque.
45- Se contabilizan
los impuestos recaudados por la Administración Federal
de Ingresos Públicos, no considerándose los percibidos
por otros organismos. Estos últimos representan el 2%
del total y están incluidos en los Cuadros Nros. 3,
4 y 16 a 19.
46- Uno de los
más importantes del año.
47- Durante el
mes de julio las retenciones practicadas sobre las remuneraciones
de las personas físicas en relación de dependencia,
se incrementan debido al pago del medio sueldo anual
complementario.
48- El crecimiento
del impuesto determinado se vio reforzado al no permitirse
ningún tipo de ajuste por inflación en los balances
impositivos.
49- En los vencimientos
registrados en el cuarto trimestre del año 2002 ya se
había observado el efecto del cambio de precios relativos
sobre los resultados de determinadas empresas.
50- Las importaciones,
en dólares, crecieron 16%.
51- Como consecuencia
de una mayor cancelación de la deuda con los exportadores
por devoluciones del impuesto.
52- Las importaciones
crecieron 74,5%.
53- Ver Nota Nº
17.
54- El Indice
de Precios al Consumidor se incrementó 3,7%.
55- Producto de
la mayor cancelación de deuda mencionada más arriba.
56- En el último
trimestre del año ingresan los saldos de las declaraciones
juradas correspondientes a las sociedades con cierre
de ejercicio en el mes de junio, uno de los más importantes
del año.
57- Las pérdidas
o bajos niveles de beneficios registrados, principalmente,
por las empresas de servicios públicos y del sector
bancario durante el período fiscal 2002, dieron lugar
a que dichas sociedades comenzaran a abonar el impuesto
a la Ganancia Mínima Presunta.
58- Las sociedades
incluidas en dichos convenios gozaron del beneficio
de exención del impuesto para los ejercicios cerrados
hasta el 31/03/2003.
59- A partir del
ejercicio fiscal 2002, el gravamen correspondiente a
las acciones y participaciones en el capital de las
sociedades debe ser ingresado por éstas. Con anterioridad,
el impuesto se ingresaba con los anticipos y en el saldo
de la declaración jurada anual de las personas físicas
(ver Nota Nº 20).
60- Los movimientos
de fondos realizados en cuasimonedas (Patacones, Lecops
y otros títulos provinciales) no se encontraban alcanzados
por este impuesto.
61- De alrededor
de $40 millones.
62- En diciembre
se ingresan anticipos equivalentes al 112% del impuesto
determinado en naftas, y 95% en gasoil, tasa sobre el
gasoil y tasa hídrica. En los restantes meses del tercero
y cuarto trimestre se abonan anticipos del 91% en naftas
y 30% en el resto de los casos.
63- Durante el
cuarto trimestre las ventas de naftas y gasoil crecieron
5,3% y 15,8% respectivamente.
64- Las ventas
de naftas y gasoil crecieron 6% y 29,4% respectivamente
con relación al cuarto trimestre del año anterior.
65- El precio
del gasoil forma parte de la base para el calculo de
la Tasa sobre el Gasoil.
66- Las ventas
de paquetes aumentan estacionalmente en el IV trimestre
del año.
67- A partir de
junio de 2003 el precio promedio por paquete se elevó
alrededor de 23%.
68- Desde el 1
de enero de 2003 rigen alícuotas más elevadas para algunas
bebidas alcohólicas y analcohólicas y se eliminó el
monto mínimo de ventas gravado de $300 para los objetos
suntuarios.
69- Los cotizantes
en relación de dependencia aumentaron 4,3%, mientras
que los autónomos lo hicieron en 3,5%.
70- La incorporación
gradual en el sector privado de la suma no remunerativa
de $224, en 8 cuotas iguales y consecutivas de $28,
tuvo efecto en la recaudación a partir del mes de agosto
de 2003.
71- La cantidad
de cotizantes dependientes fue 12,1% superior a la de
igual trimestre del año anterior, mientras que la de
autónomos creció 26,6%.
72- Ver Nota Nº
35.
73- Desde el mes
de julio de 2003 se distribuyeron ingresos por Aportes
y Contribuciones correspondientes al Régimen de Asistencia
Financiera (Res. Conj. AFIP/INARSS 1276-8/2002).
74- Ver Nota Nº
17.
75- Debido a cambios
en la composición de las importaciones.
76- Ver Nota Nº
17.
77- Ver Nota Nº
44.
|