|
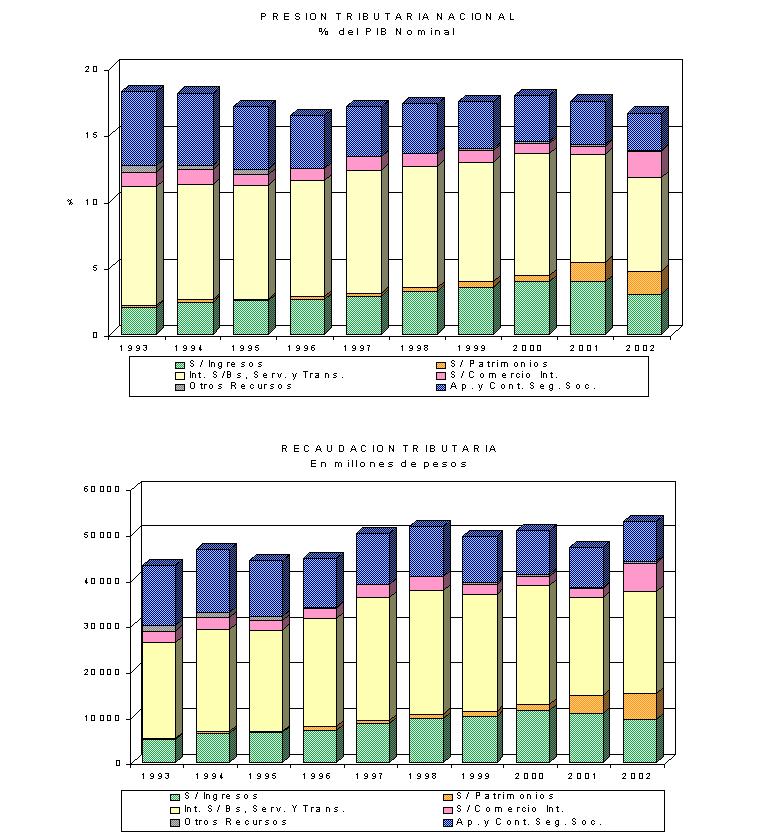
En el año 2002 la recaudación tributaria1
fue de 50.475,9 millones de pesos y registró
un crecimiento de 11,2% con relación a la del
año anterior. Dicho monto equivale al 16,2% del
Producto Interno Bruto (PIB), el nivel más bajo
de presión tributaria desde 19962.
(Cuadros Nros. 1, 3
y 9 y Gráfico Nro.
1)
Los ingresos tuvieron variaciones interanuales dispares
a lo largo del año, ya que en los dos primeros
trimestres presentaron disminuciones de 16,1% y 3,8%,
mientras que en el tercero y cuarto crecieron 23,1%
y 48,1%.
Las principales causas que explican el crecimiento
nominal de los ingresos tributarios en el año
2002 son las modificaciones introducidas a la legislación
tributaria - la instauración de los Derechos
de Exportación y la vigencia plena del impuesto
sobre los Débitos y Créditos3
– y el aumento del nivel general de precios4
originado en la fuerte elevación del tipo de
cambio nominal. (Cuadro Nro. 2)
La comparación también fue afectada en
forma positiva por la postergación de vencimientos
de diciembre de 2001 a enero de 2002 y por la imputación
en este último mes de pagos efectuados en el
anterior.
La marcada profundización del deterioro de la
actividad económica iniciado en años anteriores5,
por su parte, provocó significativas contracciones
en las bases imponibles reales de la mayoría
de los tributos.
Las razones de la disminución de la presión
tributaria se encuentran, en primer lugar, en el aumento
de la participación en el PIB de las actividades
relacionadas con la exportación, como consecuencia
del fuerte cambio en los precios relativos producido
por la elevación del tipo de cambio nominal que
acompañó a la salida del régimen
de convertibilidad de la moneda. Estas actividades no
se encuentran alcanzadas por impuestos indirectos nacionales
y la mayor parte de sus ingresos sólo tributarán
gravámenes directos durante el año próximo.
También existen indicios de que la profundización
de la depresión económica y la crisis
del sistema financiero provocaron un aumento del incumplimiento
en el pago de las obligaciones tributarias, en especial
en los primeros meses del año.
La estructura tributaria ha sufrido importantes cambios
en el año 2002 en relación con la vigente
en los años previos. La instauración de
los Derechos de Exportación elevó de algo
menos de 4% a 12,4% la participación de los impuestos
sobre el comercio exterior, mientras que el fortalecimiento
del impuesto sobre los Créditos y Débitos
en Cuenta Corriente llevó su participación
al 9,4%. Estos ascensos se compensaron con una disminución
generalizada de la importancia de los restantes tributos.
Se destaca, en este sentido, la nueva caída en
la participación del IVA que, después
de haber llegado al 42,8% en 1996, aportó el
29,5% del total recaudado en el año 2002. (Cuadro
Nro. 4)
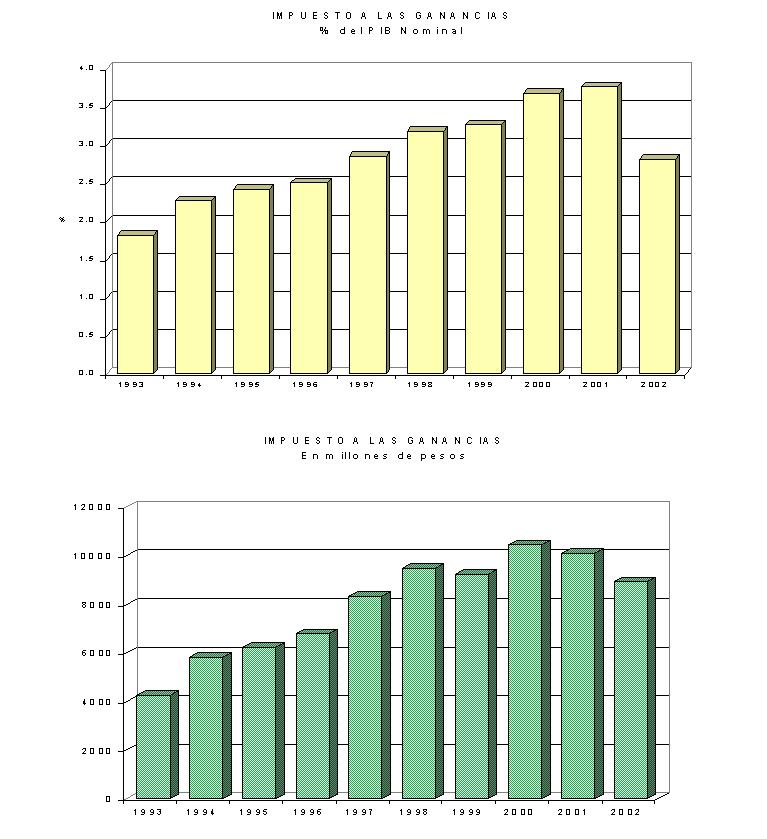
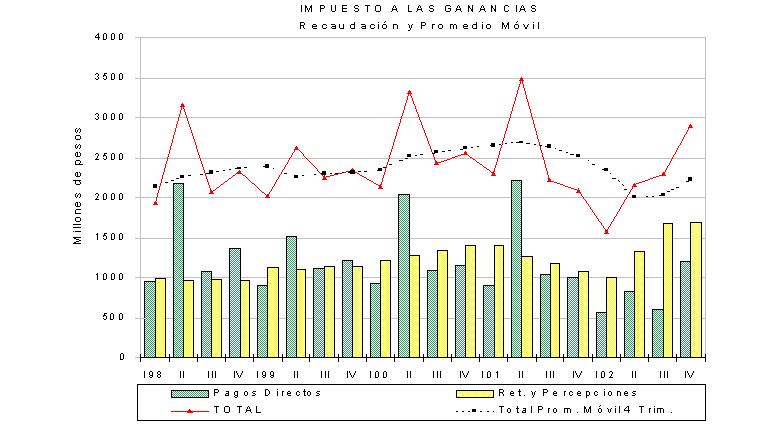
IMPUESTO A LAS GANANCIAS
En el año 2002 la recaudación por este
impuesto disminuyó 11,6% con respecto al año
anterior. Los ingresos representaron 2,8% del PIB y
su participación en el agregado de recursos tributarios
alcanzó a 17,3%. Ambos valores presentaron una
fuerte caída, alcanzando los registros más
bajos de los últimos cinco años. (Cuadros
Nros. 4 y 10
y Gráfico Nro. 4)
Los menores recursos están relacionados con
la muy importante disminución de la actividad
que registró la economía en los años
2001 y 2002, que afectó negativamente los ingresos
por pagos directos6,
tanto de las sociedades7
como de las personas físicas. En sentido positivo
actuaron los incrementos en el nivel de precios y el
tipo de cambio, que elevaron la recaudación por
los regímenes de retenciones y percepciones8
y los saldos de las declaraciones juradas y anticipos9
correspondientes a las sociedades cuyas actividades
están relacionadas con la elaboración
y/o comercialización de bienes transables10.
También tuvieron un efecto favorable la eliminación
del cómputo como pago a cuenta de una parte del
impuesto sobre los Créditos y Débitos11,
los mayores ingresos por los regímenes de facilidades
de pago y la acreditación de pagos correspondientes
a otros períodos fiscales.
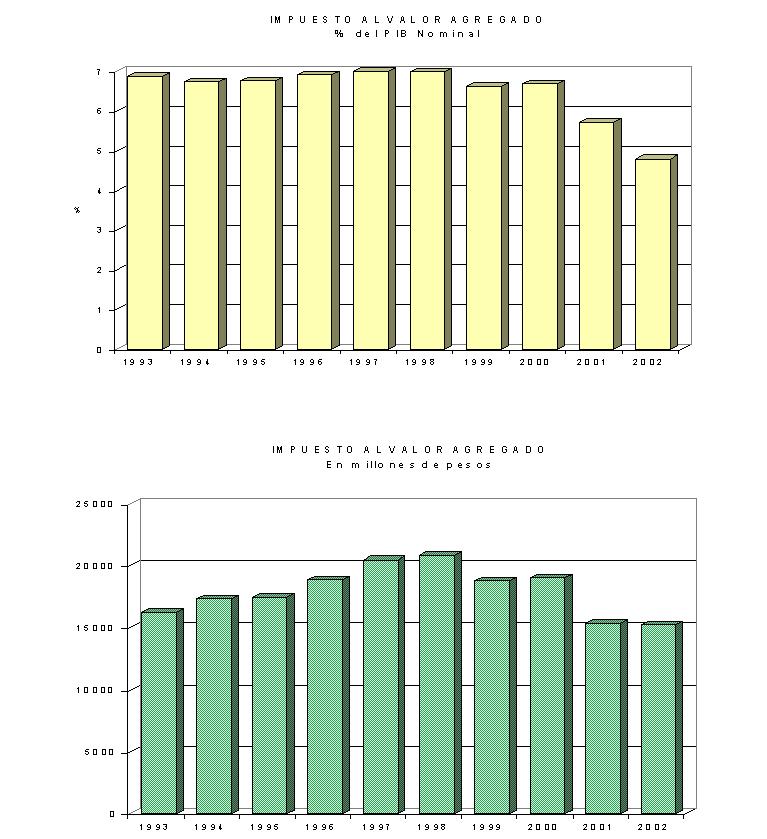
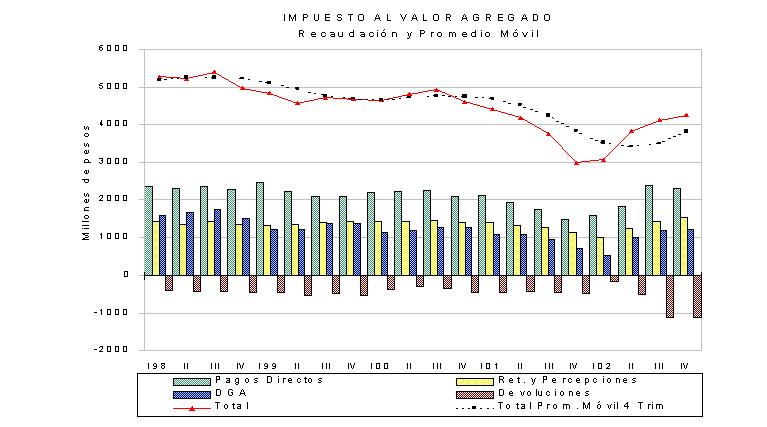
IMPUESTO AL VALOR AGREGADO
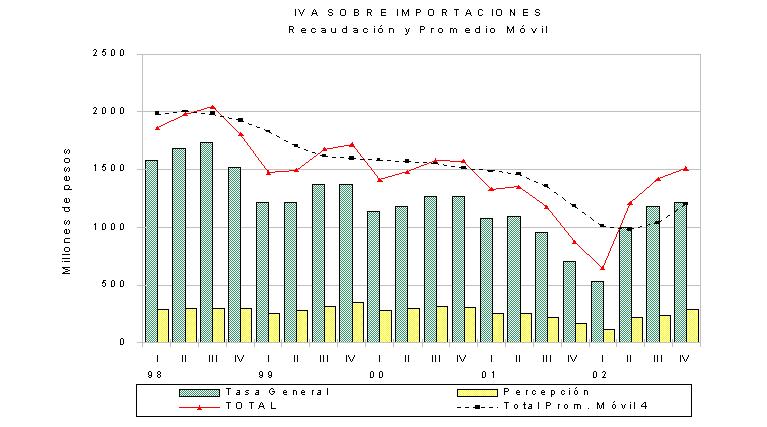
La recaudación del impuesto disminuyó
0,7% en el año 2002. Los ingresos representaron
4,8% del PIB y su participación en el agregado
de recursos tributarios alcanzó a 29,5%. También
en este caso, estos valores presentaron una fuerte caída,
alcanzando los niveles más bajos de la serie
que se inicia en 1993. (Cuadro Nro. 11
y Gráfico Nro. 5)
Si bien la caída en los recursos en términos
interanuales es muy leve, la misma es el resultado de
diversos factores con efectos opuestos. Los principales
factores que influyeron hacia la baja fueron las significativas
contracciones en la actividad económica y en
las importaciones12.
Actuaron, además, en el mismo sentido el incremento
en los montos de devoluciones en efectivo a los exportadores
- atribuible a razones de carácter administrativo13-,
los cambios introducidos en la ley del tributo14,
las vigencias plenas en el año de la posibilidad
de computar los créditos fiscales por el pago
de las Contribuciones Patronales15
y por los Convenios de Competitividad16,
y los pagos a cuenta del impuesto sobre el Gasoil17.
Por otro lado, en un sentido positivo incidieron los
incrementos en el nivel de precios y los menores pagos
a cuenta del impuesto sobre los Créditos y Débitos
Bancarios18.
IMPUESTO SOBRE LOS BIENES PERSONALES
La recaudación de este impuesto disminuyó
31,9% con respecto al año anterior. Los cambios
introducidos en la ley del tributo19
explican, principalmente, la disminución en los
ingresos en concepto de anticipos y en los saldos de
las declaraciones juradas durante el año 2002.
Debe tenerse en cuenta que, debido a que para el pago
de estos conceptos se utilizaron los valores de los
bienes al 31 de diciembre de 2001, las variaciones de
los mismos durante 2002 no afectaron los ingresos de
este gravamen.
IMPUESTO SOBRE LOS CREDITOS Y DEBITOS EN CUENTA
CORRIENTE
La recaudación de este impuesto durante el año
2002 aumentó 65,6% con respecto al año
anterior. La variación se explica por la vigencia
plena a la tasa del 6%020
y por el incremento del monto de las transacciones bancarias
gravadas, atribuible a la elevación en el nivel
general de precios ocurrida entre estos períodos.
IMPUESTO A LA GANANCIA MINIMA PRESUNTA
La recaudación del impuesto disminuyó
2,8% con respecto al año anterior. La variación
se explica por el aumento de la cantidad de empresas
beneficiadas con los planes de competitividad21.
El aumento de los anticipos a partir del mes de junio22,
la mayor proporción de pagos bancarios y la eliminación
del cómputo como pago a cuenta de un porcentaje
del impuesto sobre los Créditos y Débitos
neutralizaron considerablemente este efecto.
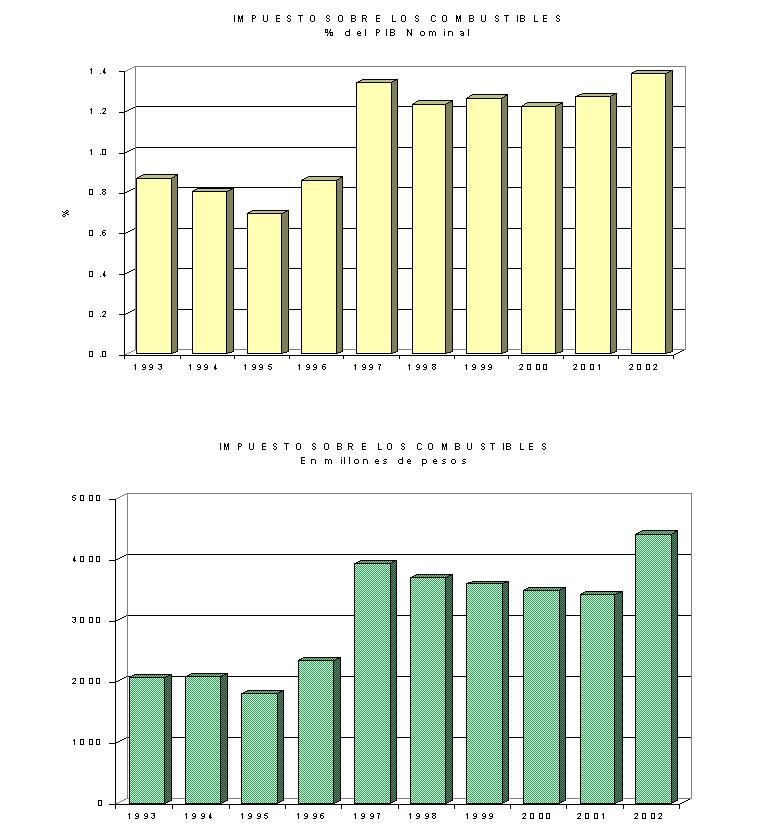
IMPUESTO SOBRE LOS COMBUSTIBLES
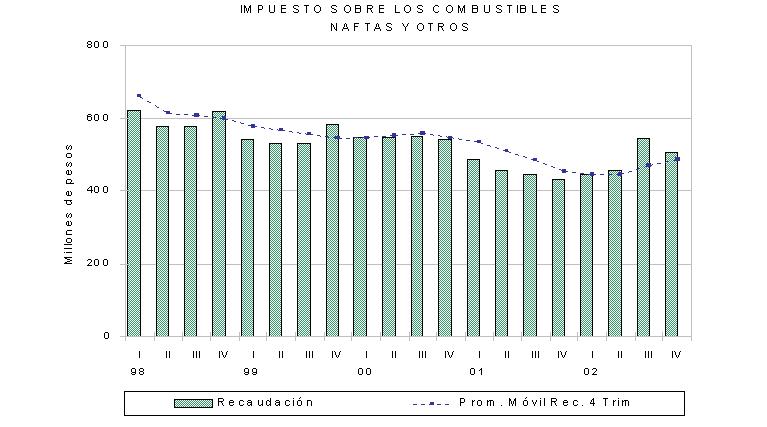
La recaudación de los impuestos sobre las naftas
creció 6,9% respecto del año anterior.
Este aumento obedeció a la mayor imposición
por litro23, a la postergación
de los vencimientos de diciembre de 2001 a enero de
2002 y a la imputación en este último
mes de pagos efectuados en el primero24.
Este resultado se vio parcialmente compensado por la
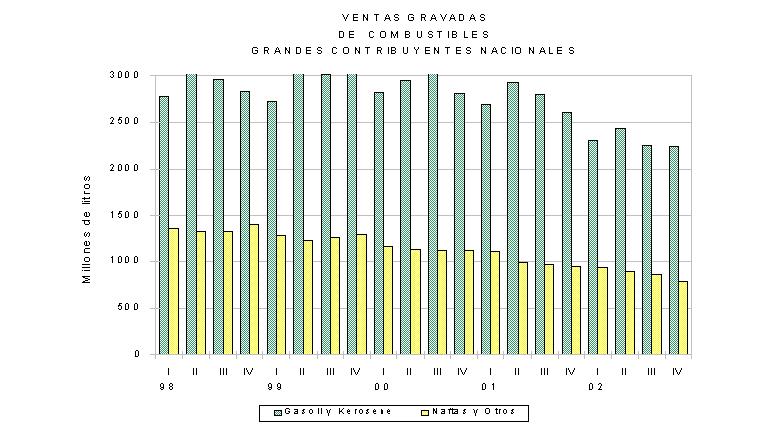
importante reducción de las ventas25.
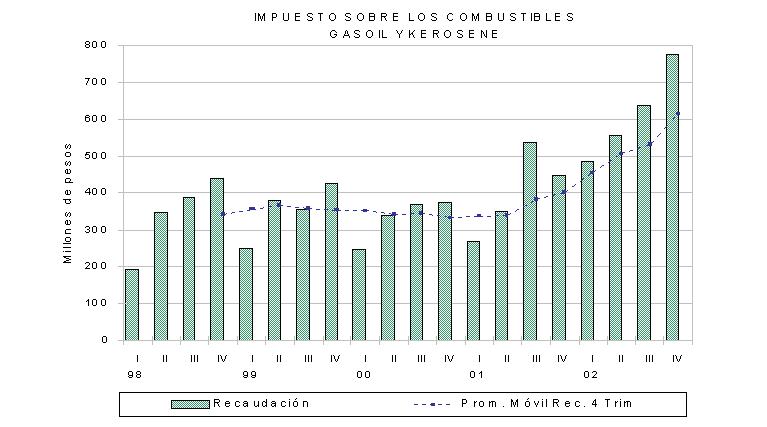
Los impuestos sobre el gasoil registraron un fuerte
crecimiento -53,5%- con relación al año
anterior. Esta variación es atribuible al incremento
en la imposición sobre este combustible26,
a las recién mencionadas cuestiones de pago e
imputación durante diciembre de 2001 y al incremento
en el precio del gasoil durante el año 200227.
La importante caída en las ventas -16%- atenuó
este resultado. (Gráfico Nro. 7)
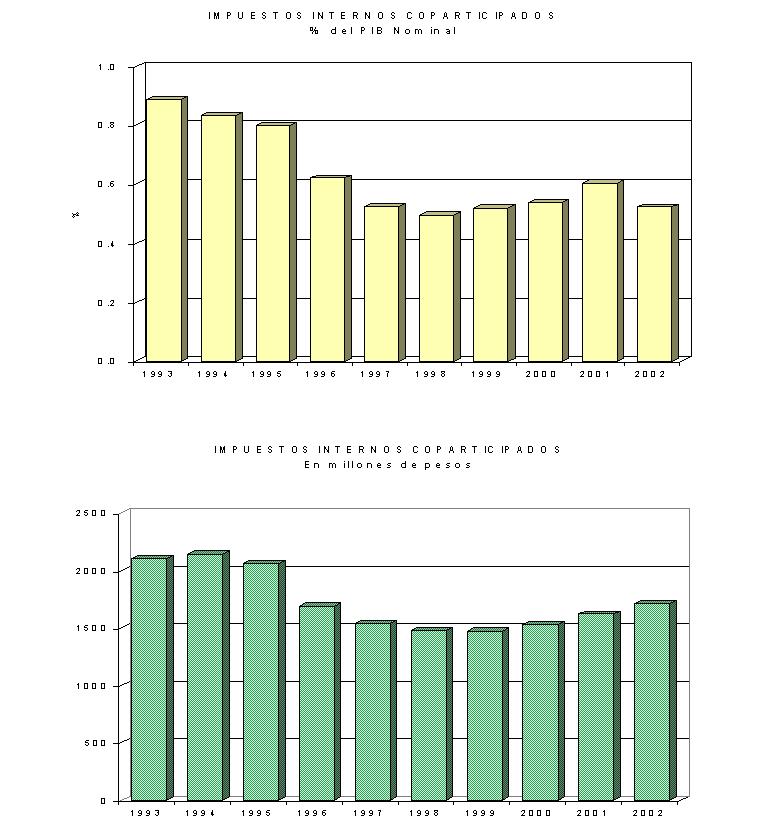
IMPUESTOS INTERNOS COPARTICIPADOS
La recaudación de estos impuestos se incrementó
5,8% respecto del año anterior. Los ingresos
provenientes del impuesto sobre los cigarrillos28
aumentaron 6,8%, producto de incrementos tanto en las
ventas físicas29
como en el precio promedio por paquete. La recaudación
por los otros bienes y servicios de producción
nacional gravados con estos impuestos30
aumentó 20,7%, como consecuencia de subas en
sus precios ya que, en general, las cantidades vendidas
se redujeron. Por otro lado, los ingresos por productos
importados sufrieron una fuerte contracción -62,8%-,
acompañando la abrupta caída en las importaciones.
También afectaron en forma negativa la recaudación
de estos impuestos los menores recursos originados en
los regímenes de facilidades de pago31.
(Gráfico Nro. 6)
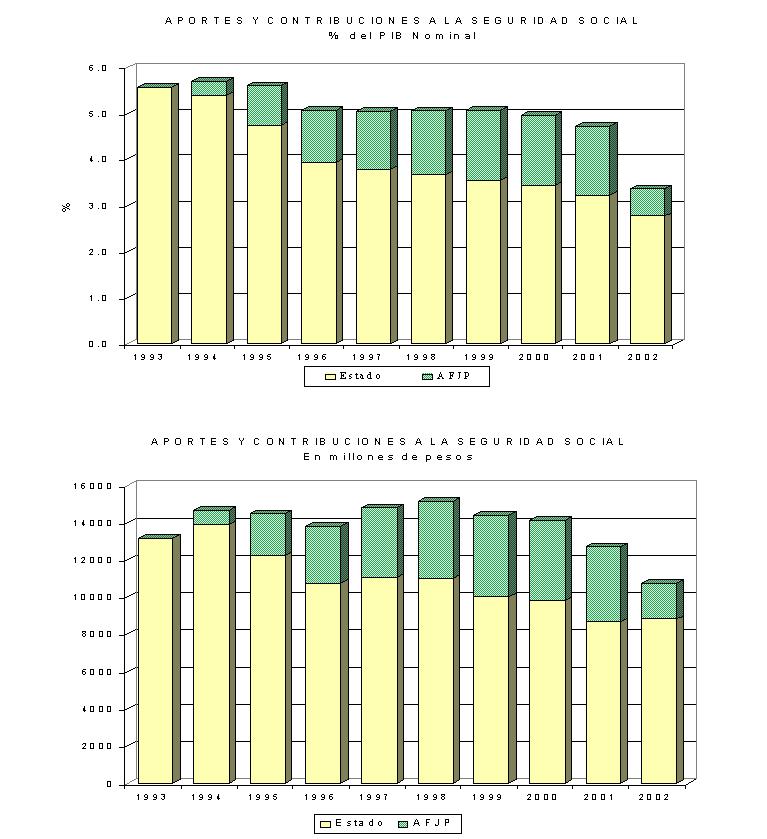
APORTES Y CONTRIBUCIONES A LA SEGURIDAD SOCIAL
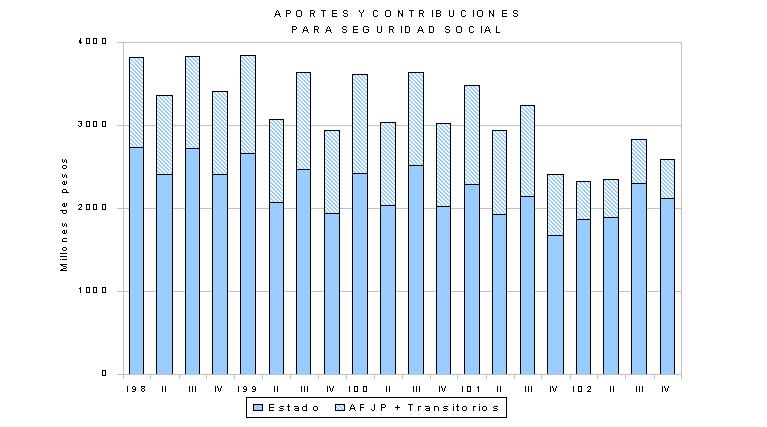
La recaudación de los impuestos sobre la nómina
salarial aumentó 1,7% en el año 2002.
Los ingresos por estos impuestos continuaron disminuyendo
en términos del PIB, pasando de 3,2% a 2,8%,
así como también su participación
en el total de recursos, que disminuyó a 17,1%.
(Gráfico Nro. 9)
El aumento de ingresos se debió, fundamentalmente,
a la elevación de la tasa de las Contribuciones
Patronales32, a los
menores pagos a cuenta del impuesto sobre los Débitos
y Créditos33,
a mayores ingresos por facilidades de pago34
y a un aumento en el salario promedio gravado35.
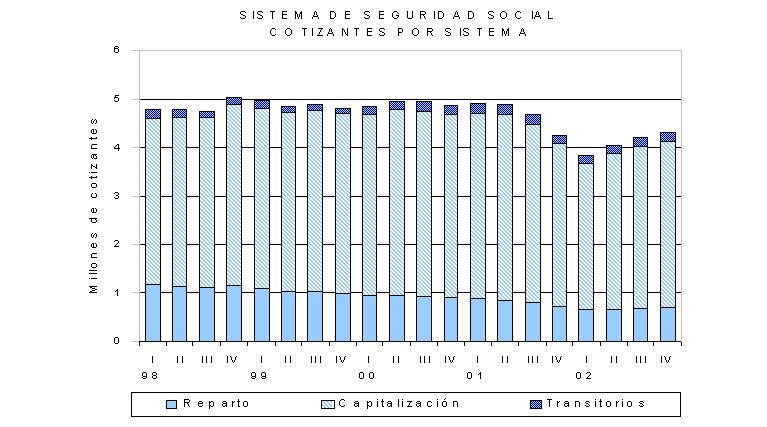
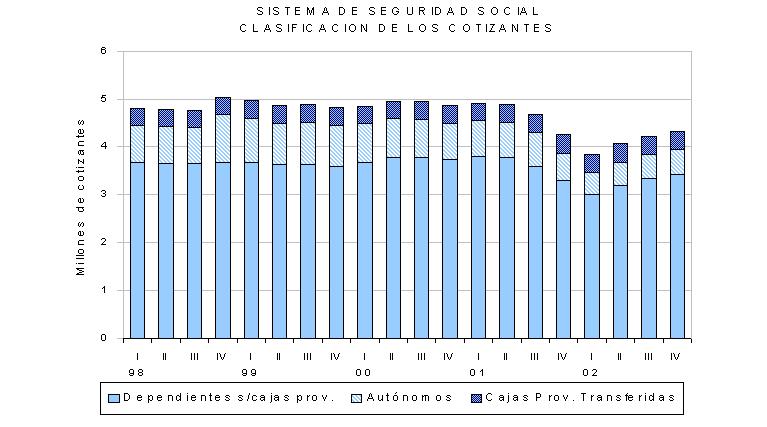
En sentido inverso actuaron la importante caída
en la cantidad de cotizantes (Cuadro Nro. 13),
tanto en relación de dependencia como autónomos36,
la vigencia plena en el año de la posibilidad
de utilizar lo abonado en concepto de impuesto sobre
el Gasoil por el sector del transporte automotor como
pago a cuenta de las Contribuciones Patronales37
y cuestiones relacionadas con el mecanismo de distribución
de los recursos.
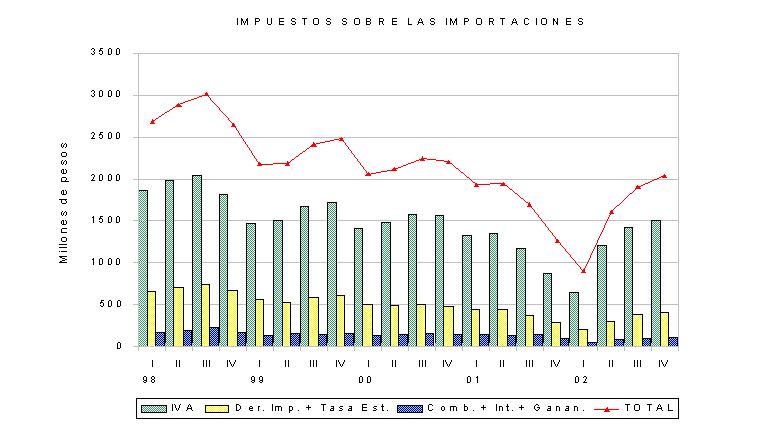
DERECHOS DE IMPORTACION
La caída de recaudación de 17,8% respecto
del año anterior se explica, básicamente,
por la significativa disminución del monto de
importaciones en dólares38
y, en menor medida, por una reducción en los
aranceles39. En sentido
positivo actuó la variación del tipo de
cambio nominal, que amortiguó en una parte importante
dicha disminución.
REINTEGROS A LAS EXPORTACIONES
Los pagos realizados durante 2002 se incrementaron
129.8% respecto de los efectuados durante el año
anterior como consecuencia, fundamentalmente, de la
variación del tipo de cambio nominal. La inclusión
de las exportaciones al Mercosur y la eliminación
del Factor de Convergencia actuaron en el mismo sentido40.
Las reducciones de alícuotas establecidas a partir
de marzo de 2002 y cambios en el mecanismo de pago actuaron
en sentido contrario41.
DERECHOS DE EXPORTACION
A partir del mes de marzo de 2002 se establecieron
derechos sobre todas las exportaciones, por lo que la
recaudación pasó de 52,4 millones de pesos
en el año 2001 a 5.022 millones de pesos.Hasta
febrero de 2002 estos derechos gravaban a las semillas
de soja y girasol, con un 3,5%, y a algunos cueros,
con un 5%. A partir de marzo de 2002 se generalizaron
a todas las exportaciones, rigiendo actualmente derechos
de entre 5% y 20%, según sean manufacturas o
productos primarios y sus derivados, respectivamente.
II - LA RECAUDACION
TRIBUTARIA EN EL CUARTO TRIMESTRE DE 200242
En el cuarto trimestre de 2002 la recaudación
tributaria creció 3,8% con relación a
la del trimestre anterior y 48,1% en la comparación
con la del mismo período de 2001. (Cuadros Nros.
5, 6,
7, 8
y 9)
El fuerte crecimiento que se registró en la
tasa de variación interanual43
está relacionada con la importante reducción
que presentó la recaudación en el cuarto
trimestre de 2001 (17%), como consecuencia de la aceleración
en la caída de la actividad económica
y de la elevación del incumplimiento en el pago
de las obligaciones tributarias, originado en la creciente
incertidumbre político-económica y en
la introducción de restricciones a las transacciones
financieras.
Otra parte del incremento mencionado se origina en
los mismos factores que vienen actuando en los últimos
trimestres:
- El establecimiento de los Derechos de Exportación.
- La eliminación de la posibilidad de utilizar
como pago a cuenta una parte del impuesto sobre los
Créditos y Débitos Bancarios en otros
gravámenes.
- El incremento del tipo de cambio y de los precios
internos.
Finalmente, a estos factores deben adicionársele
en este trimestre:
- El importante crecimiento de los pagos por saldos
de declaraciones juradas y anticipos de las sociedades,
consecuencia de las mayores utilidades obtenidas por
algunas empresas que cerraron su ejercicio en los
meses de mayo y junio pasados, cuya actividad está
relacionada con productos transables y que, por lo
tanto, se vieron favorecidas por el fuerte cambio
de precios relativos que acompañó a
la devaluación de la moneda, y
- La postergación de vencimientos de diciembre
de 2001 a enero de 2002 y la imputación en
este último mes de pagos efectuados en el anterior.
IMPUESTO A LAS GANANCIAS La recaudación
aumentó 26,5% respecto del trimestre anterior
y 38,8% con relación al mismo trimestre del año
anterior.
El incremento respecto del trimestre anterior se debe
al fuerte crecimiento que registraron los saldos de
las declaraciones juradas y anticipos44
correspondientes a las sociedades cuyas actividades
están relacionadas con la elaboración
y/o comercialización de bienes transables, con
cierre de ejercicio en los meses de mayo y junio, que
aumentaron considerablemente su impuesto determinado
como consecuencia del fuerte cambio en los precios relativos
originado en la devaluación de la moneda ocurrida
en los primeros meses del 2002. También, incidió
en forma positiva el habitual ingreso de dos anticipos
de personas físicas en el cuarto trimestre en
lugar del único que se paga en el tercero. Asimismo,
se registró un incremento en los recursos en
concepto de retenciones y percepciones. Por otro lado,
los menores ingresos en concepto de pagos atrasados45
y la estacionalidad que presentan las retenciones sobre
sueldos en el tercer trimestre46
actuaron en sentido inverso.
Con relación al mismo trimestre del año
anterior, el fuerte crecimiento fue consecuencia del
incremento en los ingresos originado en los saldos de
las declaraciones juradas y anticipos correspondientes
a las sociedades con cierre de ejercicio en los meses
de mayo y junio mencionadas en el párrafo anterior,
la mayor recaudación de los regímenes
de retenciones y percepciones47,
la eliminación del cómputo como pago a
cuenta de un porcentaje del impuesto sobre los Créditos
y Débitos48
y de los mayores ingresos en concepto de pagos atrasados
ingresados durante este período. Estos efectos
se vieron compensados por la fuerte caída en
los ingresos por anticipos, tanto del resto de las sociedades49
como de las personas físicas, que vieron disminuidas
sus expectativas de beneficios a obtener durante el
año 2002, y por los menores ingresos originados
en los regímenes de facilidades de pago. (Cuadro
Nro. 10 y Gráfico
Nro. 13)
IMPUESTO AL VALOR AGREGADO
La recaudación del impuesto aumentó 3%
con relación al trimestre anterior y 41,6% respecto
a igual periodo del año anterior.
El incremento de la recaudación con relación
a la del tercer trimestre se explica por varios factores,
destacándose los aumentos en el nivel de precios50,
la actividad económica y las importaciones en
dólares51 y
los menores montos de devoluciones en efectivo a los
exportadores. Incidió en sentido opuesto el cambio
introducido en la alícuota del tributo52.
Con relación al cuarto trimestre del año
2001, el importante crecimiento obedece, en gran medida,
al bajo nivel de recaudación en ese período53
y a los incrementos en el nivel de precios54
y del tipo de cambio. Además actuó en
el mismo sentido la eliminación del cómputo
como pago a cuenta de un porcentaje del impuesto sobre
los Créditos y Débitos55
y la disminución de los créditos fiscales
originados en los Convenios de Competitividad56.
Este resultado se vio parcialmente compensado por los
mayores montos de devoluciones en efectivo a los exportadores57,
la contracción del monto de las importaciones
en dólares58,
la devolución de 5 puntos porcentuales por compras
con tarjetas de débito y por el cambio en la
alícuota del impuesto anteriormente mencionado.
(Cuadro Nro. 11 y Gráficos
Nros. 14 y 15)
IMPUESTO SOBRE LOS BIENES PERSONALES
El incremento de la recaudación del 30,0% con
respecto al trimestre anterior está relacionado
con los diferentes vencimientos que tuvieron lugar en
cada uno de los períodos. Mientras que en el
tercer trimestre se pagó un anticipo y una cuota
del plan de facilidades de pago de los saldos de las
declaraciones juradas por el ejercicio fiscal 2001,
en el cuarto trimestre se ingresaron dos anticipos.
Con relación al cuarto trimestre del año
2001 la recaudación disminuyó 33,9% como
consecuencia, en gran medida, de los cambios introducidos
en la ley del tributo59.
IMPUESTO SOBRE LOS CREDITOS Y DEBITOS EN CUENTA
CORRIENTE
La recaudación del impuesto no registró
variación con relación al trimestre anterior.
Este resultado se debe a que el incremento en el monto
de las transacciones bancarias gravadas fue compensado
por los menores ingresos durante el mes de diciembre,
debido a que la cámara compensadora de valores
no operó el 31 de diciembre, por lo cual parte
de los ingresos en cheques se acreditaron los primeros
días de enero del 2003. De no haberse producido
esta situación los ingresos del cuarto trimestre
habrían sido superiores en 2,8%.
Respecto a igual trimestre del año anterior,
se observa un incremento de 23% que se explica por un
aumento en el monto de las transacciones bancarias gravadas
atribuible a la variación en el nivel de precios
ocurrida entre estos períodos y a los ya comentados
problemas ocurridos en el IV trimestre del año
pasado. El corrimiento de parte de los ingresos de diciembre
de 2002 a enero de 2003 atenuó en parte el resultado.
IMPUESTO A LA GANANCIA MINIMA PRESUNTA
La recaudación del impuesto se redujo 14,9%
respecto del trimestre anterior y se incrementó
25,1% con relación al mismo trimestre del año
2001.
La disminución respecto del trimestre anterior
se explica, principalmente, por una caída de
los ingresos en concepto de anticipos que fue parcialmente
compensada por los diferentes vencimientos que tuvieron
lugar en los trimestres60.
Con relación al cuarto trimestre de 2001, el
resultado obedece a la eliminación del cómputo
como pago a cuenta de un porcentaje del impuesto sobre
los Créditos y Débitos, a la mayor proporción
de pagos bancarios registrados durante el cuarto trimestre
de 2002 y al aumento de los anticipos a partir del mes
de junio61. Este resultado
se vio parcialmente compensado por el incremento de
la cantidad de empresas beneficiadas por los Convenios
de Competitividad62
y por los menores ingresos correspondientes a los regímenes
de facilidades de pago.
IMPUESTO SOBRE LOS COMBUSTIBLES
La recaudación de los impuestos sobre las naftas
registró una disminución del 6,9% con
relación al trimestre anterior, que se explica
por las menores ventas63
y por cuestiones relativas al sistema de pago del tributo.
Compensaron parcialmente la caída los mayores
porcentajes de anticipos abonados64
y la elevación del impuesto por litro65.
Con respecto a igual trimestre del año anterior,
la recaudación creció 16,7% debido a la
mayor imposición sobre las naftas66,
a la postergación de los vencimientos de diciembre
de 2001 a enero de 2002 y a la imputación en
este último mes de pagos efectuados en el primero67.
Este resultado se vio parcialmente compensado por la
significativa disminución de las ventas durante
este trimestre68. (Gráficos
Nros. 17, 18
y 19)
Los impuestos sobre el Gasoil registraron un aumento
del 21,5%, con relación al trimestre anterior,
debido a los mayores porcentajes de anticipos abonados
en el trimestre69,
a cuestiones relativas al sistema de pago del tributo
y al incremento del precio del producto70.
Estos factores positivos fueron parcialmente compensados
por la caída en las ventas gravadas71.
Respecto a igual trimestre del año anterior,
los ingresos crecieron 73,8% como consecuencia de la
elevación de la Tasa sobre el Gasoil72,
el incremento en el precio73,
y la prórroga de los vencimientos y los problemas
de imputación anteriormente mencionados. Este
resultado se vio parcialmente compensado por la fuerte
caída en las ventas gravadas74
y por la exención del pago del impuesto sobre
los Combustibles a las importaciones de gasoil.
IMPUESTOS INTERNOS COPARTICIPADOS
La recaudación registró aumentos de 12%
con relación a la del trimestre anterior y de
50,9% respecto de la de igual período del año
2001.
El crecimiento en la recaudación con relación
al trimestre anterior se debe, fundamentalmente, a mayores
pagos en el impuesto sobre los Cigarrillos, generados
por un aumento estacional en las ventas físicas
de casi 20%. En el mismo sentido contribuyó el
aumento de los ingresos por el resto de los bienes y
servicios gravados75,
como consecuencia de incrementos en las ventas nominales76.
El aumento respecto de igual trimestre del año
anterior también se explica en su mayor parte
por el aumento en los ingresos del impuesto sobre los
Cigarrillos -49,8%-, que está relacionado con
los aumentos de las cantidades físicas vendidas
(alrededor de 13%) y del precio promedio por paquete
-6,8%- y con la compensación efectuada en el
cuarto trimestre de 2001 de los pagos extraordinarios
ingresados en junio de ese año, en el marco del
convenio vigente con la industria tabacalera77.
El resto de los productos y servicios gravados también
aportaron al incremento, dado que registraron un aumento
de 85,1%78, que se
explica por el aumento en sus precios. Influyó
en forma negativa la caída en las ventas físicas
y una menor distribución de facilidades de pago.
APORTES Y CONTRIBUCIONES A LA SEGURIDAD SOCIAL
La recaudación registra una caída del
7.7% respecto del trimestre anterior, debido a la estacionalidad
que presenta la base imponible en el tercer trimestre
como consecuencia del pago del medio sueldo anual complementario.
Atenuó, en parte, esta caída una leve
recuperación del número de cotizantes
efectivos79 y cuestiones
relacionadas con el mecanismo de distribución
de los recursos.
Respecto de igual trimestre del año anterior
se observa un aumento de 26.4%, que se explica por la
eliminación del cómputo como pago a cuenta
del impuesto sobre los Créditos y Débitos
Bancarios80, el aumento
en la tasa de las Contribuciones Patronales81,
los cambios en la distribución entre organismos
destinatarios de la recaudación del sistema82
y la modificación de la tasa de Aportes Previsionales83.
También actuaron en igual sentido la mayor distribución
de facilidades de pago84
y leves incrementos registrados en la cantidad de cotizantes
en relación de dependencia y en el salario nominal
gravado85. Influyeron
negativamente la disminución de cotizantes autónomos86
y cuestiones relacionadas con el mecanismo de distribución
de los recursos. (Cuadro Nro. 13
y Gráficos Nros. 20,
21 y 22)
DERECHOS DE IMPORTACION
La recaudación de Derechos de Importación
se incrementó 8,5% respecto del trimestre anterior,
debido al aumento de las importaciones en dólares.
En sentido contrario actuó la leve disminución
del tipo de cambio nominal. (Cuadros Nros. 12
y 21 y Gráfico Nro.
23)
Respecto de igual trimestre del año anterior
los ingresos registraron un aumento de 39,0%, debido
a la variación en el tipo de cambio nominal.
Este efecto fue atenuado parcialmente por una caída
sustancial en el nivel de importaciones87
y por reducciones en los aranceles88.
DERECHOS DE EXPORTACION
La reducción de 7,9% respecto del trimestre
anterior no tiene una relación directa con la
variación del valor y la composición de
las exportaciones entre ambos trimestres, debido a que
el ingreso de estos derechos está incidido, además,
por los plazos establecidos por los diversos regímenes
vigentes para su pago89.
Notas:
1- Se contabilizan los impuestos
recaudados por la Administración Federal de Ingresos
Públicos, no considerándose los percibidos
por otros organismos. Estos últimos representan
el 2% del total y están incluidos en los Cuadros
Nros. 3, 4 y 15 a 19.
2- Se utilizaron valores del PIB
a precios corrientes de $ 268.697 millones para el año
2001 y $317.880 millones para 2002.
3- Durante todo el año 2002
la alícuota general fue de 6%O y se eliminó
su cómputo parcial como pago a cuenta en otros
impuestos. En 2001 el tributo se recaudó desde
el mes de abril, aplicándose una alícuota
menor hasta el mes de julio.
4- El Indice de Precios al Consumidor
se incrementó, en el promedio anual, 25,9% y
el Indice de Precios Internos al Por Mayor (IPIM), 77,1%.
5- Se estima que el Producto Interno
Bruto, expresado en moneda constante, cayó 11%
en 2002.
6- Saldos de declaraciones juradas
y anticipos.
7- Debido al abrupto agravamiento
de los problemas por los que atravesaba la economía
en los últimos meses del año 2001, las
empresas disminuyeron en forma significativa sus expectativas
originales de ganancias, en especial aquéllas
con cierres de ejercicios en el mes de diciembre, lo
que implicó que redujeran o no les correspondiera
pagar los anticipos de este impuesto que vencían
en los primeros meses del año 2002, sucediendo
lo mismo con los saldos de declaraciones juradas. Por
otro lado, la fuerte devaluación del peso y la
muy importante caída en la actividad económica,
en especial en la primera parte del año 2002,
llevó a que muchas empresas que habían
sido importantes contribuyentes en este impuesto en
años anteriores (tales como bancos y empresas
de servicios públicos) estimaran un resultado
negativo de sus balances para el ejercicio fiscal 2002
y optaran por no pagar los anticipos correspondientes
a ese año. Este último efecto se notó,
principalmente, desde el mes de junio.
8- El incremento en el nivel de
precios impactó positivamente en la retención
sobre la enajenación de bienes de cambio, y la
devaluación, en el régimen de retención
sobre los pagos a beneficiarios del exterior y en las
percepciones realizadas en Aduana.
9- El primero de los cuales equivale
al 25% del impuesto determinado y el resto, al 8,33%.
10- Principalmente a aquéllas
con cierres de ejercicio a partir de mayo del 2002.
11- Durante el cuarto trimestre
de 2001 el porcentaje del impuesto sobre los Créditos
y Débitos que podía tomarse a cuenta en
este gravamen era el 58% y a partir de febrero de 2002
quedó eliminado. (Ver Anexo Pagos a Cuenta entre
Impuestos Nacionales y Créditos Fiscales en el
IVA"). Por el período julio diciembre del 2001
se imputaron $ 83,2 millones, mientras que por el año
2002 se tomaron a cuenta $24,7 millones.
12- Las importaciones en dólares
se redujeron 55,7%.
13- Las devoluciones pendientes
de cancelación al 11/02/02 que habían
sido dolarizadas, se están abonando en 19 cuotas
mensuales, iguales y consecutivas a partir del 27/03/02,
al tipo de cambio corriente.
14- La reducción de la
alícuota al 10,5% para los bienes de capital
a partir del 01/05/01, la devolución de 5 puntos
porcentuales por compras con tarjetas de débito
a partir del 01/12/01, la reducción de la alícuota
general del impuesto al 19% a partir del 18/11/02.
15- Por el período de julio
a diciembre de 2001 se imputaron $ 219,2 millones, mientras
que por el año 2002 las Contribuciones Patronales
tomadas como créditos fiscales en el IVA llegaron
a $ 573,5 millones. (Ver Anexo "Pagos a Cuenta entre
Impuestos Nacionales y Créditos Fiscales en el
IVA")
16- Por el período de julio
a diciembre de 2001 se imputaron $ 172,3 millones como
créditos fiscales en el IVA originados en las
Contribuciones Patronales pagadas por empresas beneficiadas
por los Convenios de Competitividad, mientras que por
el año 2002 se descontaron $ 252,7 millones.
En este caso, la suspensión de este beneficio
desde diciembre de 2001 para la mayoría de los
sectores involucrados, aminoró su impacto negativo
sobre la recaudación del IVA. (Ver Anexo "Pagos
a Cuenta entre Impuestos Nacionales y Créditos
Fiscales en el IVA")
17- Por el período agosto-diciembre
de 2001 se imputaron $ 118,5 millones por los pagos
a cuenta originados en lo abonado en concepto de impuesto
sobre el Gasoil por las empresas de transporte y el
agro, mientras que por el año 2002 el monto llegó
a $ 315,1 millones. (Ver Anexo "Pagos a Cuenta entre
Impuestos Nacionales y Créditos Fiscales en el
IVA")
18- Por los pagos a cuenta por
el impuesto sobre los Créditos y Débitos
bancarios se imputaron $ 404 millones durante el año
2001 y $175,6 millones durante el 2002. (Ver Anexo "Pagos
a Cuenta entre Impuestos Nacionales y Créditos
Fiscales en el IVA")
19- A partir del ejercicio fiscal
2001 está exenta del impuesto la tenencia de
depósitos en moneda argentina y extranjera a
plazo fijo, en caja de ahorro y en cuentas especiales
de ahorro en entidades financieras. Por otra parte,
a partir del ejercicio 2002 el gravamen correspondiente
a las acciones o participaciones en el capital de las
sociedades pasó a ser liquidado por éstas,
por lo que estos bienes dejaron de estar incluidos en
la base imponible sobre la que pagan sus anticipos las
personas físicas. No está definida aún
la fecha en que las sociedades deberán ingresar
el impuesto respectivo. El efecto de este último
cambio figura en la columna "Otras Causas" de los Cuadros
nros. 2, 6 y 8, ya que sólo se modificó
la forma de pago del tributo.
20- Esta alícuota fue 2,5%0
en abril, 4%0 entre mayo y julio de 2001 y 6%0 a partir
de agosto de 2001. En los Cuadros N° 2, 6 y 8 la
reducción y posterior eliminación del
cómputo como pago a cuenta de este tributo en
otros impuestos equivale a un incremento del mismo por
cambio en la legislación que, a su vez, provoca
una disminución de los pagos a cuenta en aquéllos
en los que podía ser utilizado. (Ver Anexo metodológico.).
21- Las empresas incluidas en
los Convenios de Competitividad gozan del beneficio
de exención del impuesto.
22- Aumentó la cantidad
de empresas que abonaban anticipos, como consecuencia,
presumiblemente, de la reducción de sus impuestos
determinados en Ganancias.
23- En el año 2001 el impuesto
fue de $0,4865 por litro, excepto durante el periodo
que va desde el 19 de junio al 30 de julio, en el que
había sido reducido a $0,38 por litro. Desde
enero de 2002 la imposición sobre la nafta fue
fijada en $0,43 por litro y rigió la Tasa de
Infraestructura Hídrica que grava con $0,05 por
litro y por m3 la comercialización de naftas
y GNC, respectivamente. En agosto de 2002 el gravamen
sobre las naftas fue aumentado a $0,5375 por litro.
Además, incidió positivamente la eliminación
del tratamiento impositivo diferencial para las ciudades
de Clorinda, Posadas, La Quiaca, Puerto Iguazú
y Bariloche y sus alrededores.
24- Ello como consecuencia de
las dificultades por las que atravesó el sistema
financiero durante el mes de diciembre de 2001.
25- Las ventas gravadas de naftas
se redujeron 13,7%.
26- La alícuota del impuesto
sobre el Gasoil fue elevada de $0,12 a $0,15 por litro
desde junio de 2001. En ese mismo mes comenzó
a regir la tasa sobre Gasoil ($0,05 por litro). A partir
de Abril de 2002 esta tasa se determina aplicando una
alícuota del 18,5% sobre el precio por litro
antes de impuestos.
27- El precio sin impuestos del
gasoil, que es la base para el cálculo de la
tasa sobre el Gasoil, aumentó, en promedio, 87%
durante el año 2002.
28- Representan algo más
de 80% del total de la recaudación del impuesto.
29- Alrededor de 4%.
30- El resto de los impuestos
Internos está conformado, básicamente,
por los que gravan las bebidas alcohólicas y
analcohólicas, las cervezas, los objetos suntuarios,
la telefonía celular y productos electrónicos.
31- Estos recursos se redujeron
de 10 millones de pesos en 2001 a menos de 1 millón
en 2002.
32- La tasa nominal teórica
de Contribuciones Patronales fue de 21% hasta la remuneración
devengada en el mes de junio de 2001, pero la efectiva
era menor porque estaba vigente el esquema de reducciones
por zonas geográficas (entre 30 y 80%). A partir
de las remuneraciones devengadas en el mes de julio
de 2001 se eliminó dicho esquema y se estableció
una tasa única de 16%. La diferencia entre la
nueva alícuota y las efectivas anteriores puede
ser utilizada como crédito fiscal en el IVA.
Asimismo, a partir de las remuneraciones devengadas
en el mes de agosto de 2001 fue elevada de 16% a 20%
la alícuota de las contribuciones para los empleadores
cuya actividad principal fuese la locación y
prestación de servicios, con excepción
de aquellos que tuvieran ventas menores a $ 48 millones
anuales, sin que este aumento genere la posibilidad
de créditos fiscales en el IVA. En marzo de 2002
se incrementó en 1 punto porcentual la alícuota
de las contribuciones destinadas al INSSJyP y la de
las Obras Sociales, generando esto último un
aumento de la recaudación del sistema de seguridad
social, vía el incremento del Fondo Solidario
de Redistribución.
33- En Enero de 2002 se eliminó
la posibilidad de computar como pago a cuenta de las
Contribuciones Patronales un porcentaje del impuesto
sobre los Créditos y Débitos Bancarios.
Durante 2001 los pagos a cuenta mencionados fueron aproximadamente
264 millones de pesos y en el 2002 se redujeron a 95
millones. (Ver Anexo "Pagos a Cuenta entre Impuestos
Nacionales y Créditos Fiscales en el IVA")
34- Los fondos recaudados por
los Decretos Nro. 1384/2001 y 338/2002 comenzaron a
distribuirse a los organismos que forman parte del sistema
a partir del mes de mayo de 2002.
35- Este incremento surge a partir
de la recaudación de Aportes Personales y el
número de cotizantes efectivos en relación
de dependencia. La asignación no remunerativa
de carácter alimentario de $100 mensuales establecida
a partir del 1° de Julio y hasta el 31 de Diciembre
de 2002 para los trabajadores del sector privado no
tuvo prácticamente repercusión sobre la
recaudación del sistema. Aunque la norma respectiva
estableció que sobre dicha asignación
debían efectuarse los aportes y contribuciones
correspondientes al INSSJyP, el aumento en la recaudación
no se observó porque, probablemente, fue absorbido
por los incrementos previos ocurridos en los salarios.
36- La cantidad promedio de cotizantes
en relación de dependencia cayó 9,4% y
la de autónomos, 29,3%.
37- Por los pagos a cuenta por
el impuesto sobre el Gasoil se imputaron $17,5 millones
durante el año 2001 y $60,4 millones durante
el año 2002. (Ver Anexo "Pagos a Cuenta entre
Impuestos Nacionales y Créditos Fiscales en el
IVA")
38- Se estima en el orden del
56%.
39- Las principales fueron las
de ciertos bienes de consumo, de 28% a 20%, la de 1
punto del arancel transitorio adicional al AEC y la
exención otorgada a los medicamentos.
40- Los productos exportados al
Mercosur perciben reintegros desde mediados de 2001.
Entre junio de 2001 y enero de 2002 los reintegros se
calcularon como la diferencia entre el porcentaje de
reintegro nominal y el Factor de Convergencia, por lo
que su monto se redujo.
41- Las alícuotas se redujeron
50% respecto de los niveles vigentes a comienzos de
2002. Además, los exportadores están obligados
a liquidar las divisas y a pagar los correspondientes
Derechos de Exportación antes de solicitar el
reintegro. Dado que existen diversos plazos para el
cumplimiento de esas obligaciones, según el tipo
de mercadería de que se trate, las fechas de
la exportación y del pago del reintegro pueden
diferir considerablemente.
42- Se contabilizan los impuestos
recaudados por la Administración Federal de Ingresos
Públicos, no considerándose los percibidos
por otros organismos. Estos últimos representan
el 2% del total y están incluidos en los Cuadros
Nros. 3, 4 y 15 a 19.
43- En el tercer trimestre la
tasa de variación interanual de la recaudación
había sido 23,1%.
44- El primero de los anticipos
equivale al 25% del impuesto determinado y los restantes,
al 8,33%.
45- En el tercer trimestre ingresó
un pago atrasado por 60 millones de pesos.
46- Estacionalidad debida al pago
del medio sueldo anual complementario.
47- Producto de los incrementos
en el nivel de precios y en el tipo de cambio, que impactaron
positivamente en los regímenes de enajenación
de bienes de cambio, en el régimen de retención
sobre los pagos a beneficiarios del exterior por diversos
conceptos y en las percepciones sobre las importaciones
practicadas por la Aduana.
48- Durante el cuarto trimestre
de 2001 el porcentaje del impuesto sobre los Créditos
y Débitos que podía tomarse a cuenta en
este gravamen era 58% (ver Anexo Pagos a Cuenta entre
Impuestos Nacionales Y Créditos Fiscales en el
IVA"). En dicho período se imputaron $ 49,2 millones,
mientras que en el cuarto trimestre del 2002 solo se
descontaron $ 1,5 millones.
49- Ver nota 7.
50- La tasa de variación
del índice de precios al consumidor respecto
del trimestre anterior fue del 2,4%.
51- Las importaciones en dólares
crecieron 8,2%.
52- Desde mediados de noviembre
de este año la alícuota general del IVA
disminuyó de 21% a 19%, medida que tuvo un efecto
parcial sobre la recaudación de diciembre.
53- Producto de los ya comentados
problemas por los que atravesaba la economía.
54- La tasa de variación
del índice de precios al consumidor respecto
del año anterior fue del 40,4%.
55- Ver Anexo "Pagos a Cuenta
entre Impuestos Nacionales y Créditos Fiscales
en el IVA". Durante el cuarto trimestre del 2001 se
imputaron $ 216 millones y solamente $4,8 millones en
el cuarto trimestre del 2002.
56- Como ya se comentó,
este beneficio se suspendió para la mayoría
de los sectores en enero de 2002. Los créditos
fiscales por estos convenios disminuyeron de $ 135,3
millones en el cuarto trimestre del 2001 a $ 48,9 millones
durante el cuarto trimestre del 2002.
57- Las devoluciones pendientes
de cancelación al 11/02/02, que habían
sido dolarizadas, se están abonando en 19 cuotas
mensuales, iguales y consecutivas a partir del 27/03/02,
al tipo de cambio corriente.
58- Las importaciones en dólares
se redujeron 34,3%.
59- Ver nota 19.
60- Durante el cuarto trimestre
del año se ingresan los saldos de las declaraciones
juradas correspondientes a las sociedades con cierre
de ejercicio en el mes de junio, uno de los más
importantes del año en términos cuantitativos.
61- Aumentó la cantidad
de empresas que abonaban anticipos, como consecuencia,
presumiblemente, de la reducción de su impuesto
determinado en Ganancias.
62- Las empresas incluidas en
los Convenios de Competitividad gozan del beneficio
de exención del impuesto.
63- Las ventas gravadas de naftas
cayeron 11,6%.
64- En el mes de diciembre se
ingresan anticipos equivalentes al 112% del impuesto
determinado para el impuesto sobre los Combustibles
y del 95% para la tasa de Infraestructura Hídrica.
En los restantes meses del tercero y cuarto trimestre
se abonan anticipos del 91% y 30%, respectivamente.
65- A partir de agosto de 2002
se incrementó de $ 0,43 a $ 0,5375 por litro.
66- Durante el cuarto trimestre
de 2002 el monto del impuesto por litro fue de $ 0,5375
y rigió la tasa de Infraestructura Hídrica
que grava con $0,05 por litro y por m3 la comercialización
de naftas y GNC, respectivamente; mientras que en el
cuarto trimestre del 2001 solamente regía el
impuesto sobre los Combustibles con un monto por litro
de $ 0,4865. También incidió positivamente
la derogación del tratamiento impositivo diferencial
para las ciudades de Clorinda, Posadas, La Quiaca, Puerto
Iguazú y Bariloche y sus alrededores.
67- Ello como consecuencia de
las dificultades por las que atravesó el sistema
financiero durante el mes de diciembre de 2001.
68- Las ventas gravadas de naftas
cayeron 15,6%.
69- En el mes de diciembre se
ingresan anticipos equivalentes al 95% del impuesto
determinado para el impuesto sobre los Combustibles
y para la tasa sobre el Gasoil. En los restantes meses
del tercero y cuarto trimestre se abonan anticipos del
30% por ambos conceptos.
70- El precio del gasoil, la base
para el cálculo de la Tasa, se incremento 2,5%.
71- Las ventas gravadas de gasoil
cayeron 1%.
72- A partir de abril, la Tasa
sobre Gasoil se determina aplicando una alícuota
del 18,5% sobre el precio por litro antes de impuestos,
en lugar de los $0,05 por litro que regía hasta
ese momento.
73- El precio sin impuestos se
elevó 171%.
74- Las ventas gravadas de gasoil
disminuyeron 10,8%.
75- El aumento de recaudación
alcanzó al 28,5% durante el IV trimestre.
76- Dicho aumento se conforma
por aumentos estacionales de ventas físicas y
por leves incrementos en los precios.
77- En el último trimestre
del año anterior las empresas tabacaleras descontaron
60 millones de pesos.
78- Los ingresos por productos
nacionales aumentaron 99% y los originados en las importaciones
3,2%.
79- Los cotizantes en relación
de dependencia aumentaron 1,6%.
80- En enero de 2002 se eliminó
la posibilidad de computar como pago a cuenta de las
Contribuciones Patronales un porcentaje del impuesto
sobre los Créditos y Débitos Bancarios.
Durante el cuarto trimestre de 2001 los pagos a cuenta
mencionados fueron aproximadamente de 200 millones de
pesos.
81- A partir de la remuneración
devengada en marzo de 2002 se incrementó en 1
punto porcentual la alícuota destinada al INSSJyP.
82- A partir del mismo período
indicado en la nota anterior aumentaron los porcentajes
de los Aportes y Contribuciones para las Obras Sociales,
que incrementaron la recaudación del sistema,
a través de los fondos que se destinan al Fondo
Solidario de Redistribución.
83- La alícuota de los
aportes previsionales se redujo de 11% a 5% para las
remuneraciones devengadas desde noviembre de 2001. A
partir de las devengadas en enero de 2002 se restituyó
la alícuota del 11% para el sistema de reparto.
84- Ver Nota 34.
85- Los cotizantes en relación
de dependencia aumentaron 3,3% con respecto a igual
trimestre del año anterior.
86- La cantidad de cotizantes
autónomos se redujo 11,2%.
87- Se estima del orden del 34%.
88- Las principales fueron las
de ciertos bienes de consumo, de 28% a 20%, la de 1
punto del arancel transitorio adicional al AEC y la
exención otorgada a los medicamentos.
89- Al respecto puede consultarse
en el Informe del III trimestre de 2002 un resumen de
los distintos regímenes vigentes.
|