| En el tercer
trimestre de 2003 la recaudación tributaria creció
32,8% respecto de la del mismo período de 2002
y disminuyó 2,1% con relación a la del
trimestre anterior. (Cuadro Nro.
1 y Cuadro Nro. 3)
La persistencia por cuarto trimestre
consecutivo de elevadas tasas de variación interanuales
se apoya, en este período, en el crecimiento
de los dos principales impuestos. Por un lado, el IVA
continúa creciendo a tasas muy superiores a las
del consumo, como consecuencia de un aumento en el nivel
de cumplimiento; en tanto que el incremento de los ingresos
por el impuesto a las Ganancias tiene el mismo origen
que el buen resultado obtenido en el segundo trimestre,
esto es, los importantes cambios en los precios relativos
de la economía que se verificaron tras la devaluación
de la moneda, que beneficiaron a las empresas cuyas
actividades están relacionadas con la elaboración
y comercialización de bienes transables.
Otra parte del aumento interanual
se origina en los incrementos de la actividad económica,
las importaciones y los precios, que explican los crecimientos
registrados en los impuestos Internos, sobre los Créditos
y Débitos, sobre el Gasoil, en las retenciones
del impuesto a las Ganancias y en los Derechos de Importación,
mientras que el aumento de la remuneración imponible
elevó los ingresos por Aportes y Contribuciones
a la Seguridad Social. La imputación en el trimestre
de pagos efectuados en períodos anteriores2
y las modificaciones introducidas en el sistema de determinación
e ingreso de los Derechos de Exportación, en
agosto de 2002, también tuvieron un efecto positivo
en la comparación, al igual que los incrementos
registrados en los impuestos a los Bienes Personales
y a la Ganancia Mínima Presunta. (Cuadro
Nro. 2 y Cuadro
Nro. 4)
La leve disminución registrada
en la recaudación respecto de la del segundo
trimestre del año se explica por la mayor importancia
de los vencimientos de los impuestos directos que se
producen en el segundo trimestre. Se observa también
una disminución de la recaudación por
derechos de exportación, que es atribuible a
la estacionalidad de las ventas al exterior.
Tuvieron un efecto positivo en la comparación
con el segundo trimestre la disminución de la
proporción de pagos no bancarios3,
las menores devoluciones de IVA a los exportadores,
la estacionalidad de los ingresos de los Aportes y Contribuciones
a la Seguridad Social, la imputación en el trimestre
de pagos efectuados en períodos anteriores y
la mejora tendencial de los anticipos en los impuestos
a las Ganancias y sobre la Ganancia Mínima Presunta.
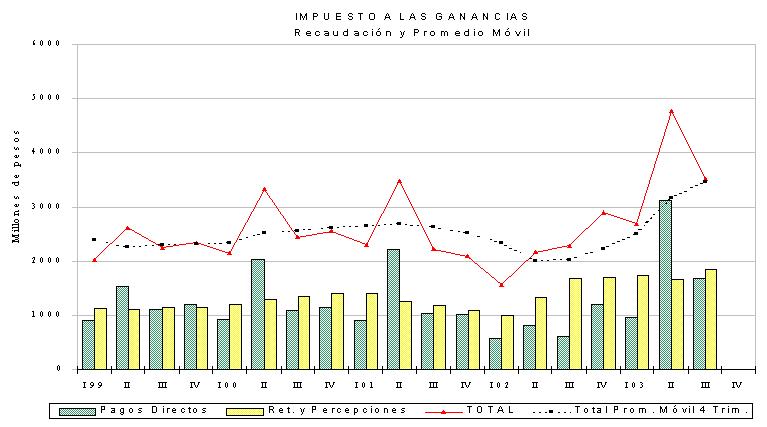
IMPUESTO A LAS GANANCIAS
La recaudación del impuesto
disminuyó 26,4% respecto a la del segundo trimestre
de 2003 y creció 53,3% con relación al
mismo trimestre del año anterior.
La caída registrada en la recaudación
con relación al trimestre anterior se explica
por la diferente importancia de los vencimientos que
se producen en ambos períodos. En el segundo
trimestre se producen los ingresos de los saldos de
las declaraciones juradas de las sociedades con cierre
de ejercicio en el mes de diciembre4
y de las personas físicas. Actuaron a favor
la menor proporción de pagos no bancarios, la
estacionalidad que presentan en el tercer trimestre
las retenciones efectuadas a las personas físicas
en relación de dependencia5
y los mayores ingresos por pagos fuera de término.
Con relación al mismo trimestre
del año anterior, la fuerte suba registrada en
la recaudación está relacionada, principalmente,
con los mayores ingresos en concepto de anticipos6,
pagados tanto por las sociedades como por las personas
físicas, y de saldos de declaraciones juradas
de las sociedades. Estos aumentos se originaron en el
incremento de las ganancias de las empresas que se vieron
favorecidas por el cambio de los precios relativos producido
por la devaluación de la moneda. En el mismo
sentido, actuaron el crecimiento de los ingresos provenientes
de los regímenes de retenciones y percepciones
-originado en el incremento de la actividad económica-
y de los pagos fuera de término durante este
período. Estos efectos fueron parcialmente compensados
por la mayor proporción de pagos no bancarios.
(Cuadro Nro. 6 y Gráfico
Nro. 4)
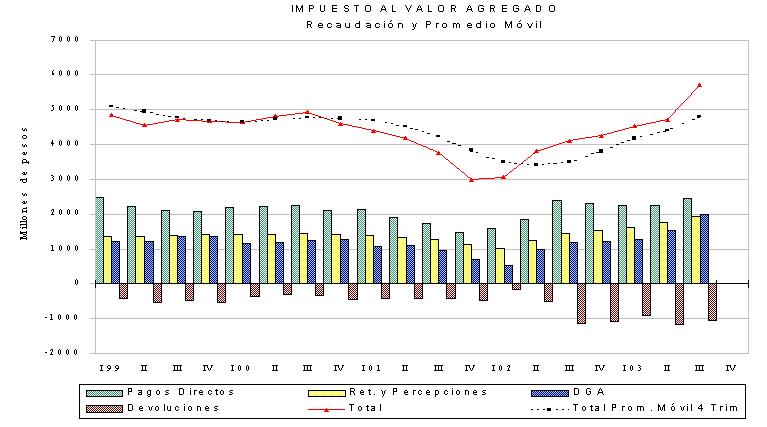
IMPUESTO AL VALOR AGREGADO
La recaudación del impuesto
aumentó 21,2% respecto del trimestre anterior
y 38,5% con relación a igual período del
año anterior.
El incremento en la recaudación
con relación al segundo trimestre del año
se explica por varios factores, entre los que se destacan
el aumento de las importaciones7
y la imputación en el tercer trimestre del 2003
de pagos efectuados en períodos anteriores. La
variación positiva fue acentuada, además,
por las menores devoluciones en efectivo abonadas a
los exportadores8.
Respecto del tercer trimestre del
2002 el aumento en la recaudación está
relacionado con el incremento en el nivel de actividad
económica, la fuerte alza de las importaciones
en dólares9 y
la variación en el nivel de precios10.
En el mismo sentido actuó la imputación
de pagos efectuados en períodos anteriores. Atenuaron
estos efectos la caída en el tipo de cambio nominal
-que afectó los ingresos por importaciones- y
cuestiones de índole administrativa. (Cuadro
Nro. 7 y Gráfico Nro.
5)
IMPUESTO SOBRE LOS BIENES PERSONALES
La caída de 48,7% en la recaudación
con respecto al trimestre anterior está relacionada
con los diferentes vencimientos que operan en cada uno
de los períodos. Mientras que en el tercer trimestre
se abonó el gravamen correspondiente a las acciones
y participaciones en el capital de las sociedades11
con patrimonio neto inferior a trescientos mil pesos,
en el segundo trimestre ingresó el correspondiente
a las sociedades con patrimonio neto superior a trescientos
mil pesos, junto con los saldos de las declaraciones
juradas de las personas físicas por el ejercicio
fiscal 2002.
Con relación al tercer trimestre
del año 2002, el importante incremento registrado
en la recaudación es explicado por el ingreso
del impuesto sobre la tenencia de acciones y participaciones
en el capital de las sociedades12
y por el crecimiento de los anticipos pagados por las
personas físicas, producto del aumento del impuesto
determinado en el período fiscal 2002.
GANANCIA MINIMA PRESUNTA
La recaudación disminuyó
19,8% respecto al trimestre anterior y aumentó
114,2% con relación a igual trimestre del año
2002.
La caída en la recaudación
con relación al trimestre anterior se explica
por la diferente importancia de los vencimientos que
se producen en ambos períodos. En el segundo
trimestre se destacan los ingresos de los saldos de
declaraciones juradas pertenecientes a las sociedades
con cierre de ejercicio en el mes de diciembre13.
Este efecto se vio parcialmente compensado por el aumento
de los pagos de anticipos -originado en el incremento
del impuesto determinado del período anterior-
y por la finalización de los Convenios de Competitividad14.
El fuerte incremento en la recaudación
frente a igual período de 2002 está relacionado
con los mayores ingresos en concepto de anticipos15
y la finalización de los Convenios de Competitividad
mencionados en el párrafo anterior. Estos efectos
se vieron parcialmente compensados por la mayor proporción
de pagos no bancarios.
IMPUESTO SOBRE LOS CREDITOS Y
DEBITOS EN CUENTA CORRIENTE
Los ingresos por este impuesto crecieron
5,4% con relación al trimestre anterior. Esta
variación es atribuible a la mayor cantidad de
días hábiles registrada en el tercer trimestre.
Respecto de igual trimestre del año
anterior la recaudación aumentó 13,8%,
como consecuencia del crecimiento del monto de las transacciones
bancarias gravadas, atribuible a la variación
en los precios y en la actividad económica ocurrida
entre estos períodos.
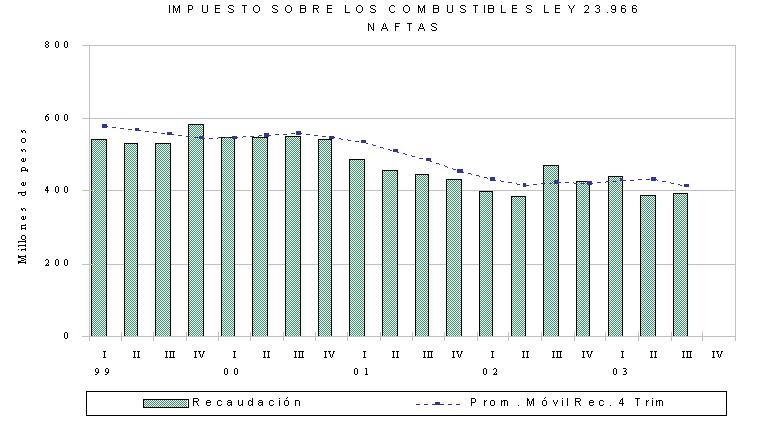
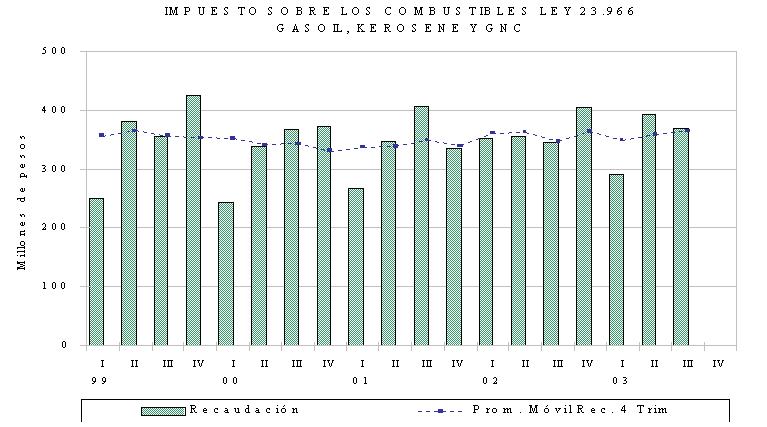
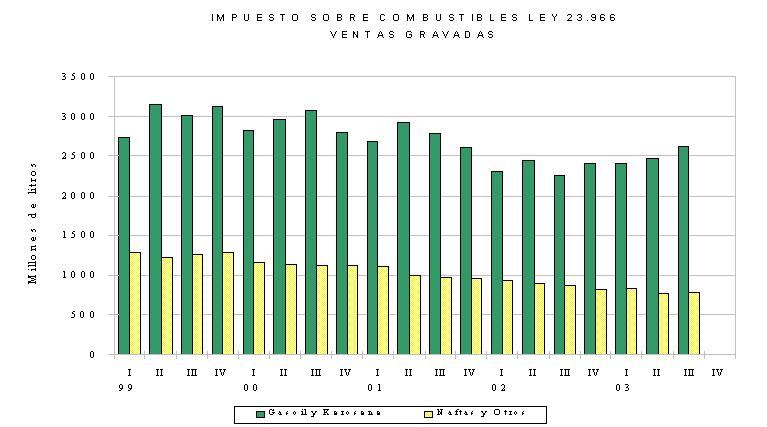
IMPUESTOS SOBRE LOS COMBUSTIBLES
La recaudación de los impuestos
sobre los combustibles disminuyó 3,4% con relación
al trimestre anterior. Esta variación se explica
por una leve caída en las ventas gravadas tanto
en naftas como en gasoil16,
que fue compensada, en parte, por un incremento en las
de gas natural y Gas Natural Comprimido (G.N.C.)17
y por cuestiones relativas al sistema de pago del tributo.
Respecto a igual trimestre del año
2002, los impuestos sobre los combustibles registraron
una disminución del 0,4%. Este resultado es consecuencia
de la caída en la venta de naftas, de mayores
pagos no bancarios y de cuestiones inherentes al sistema
de pago del gravamen. Estos efectos fueron compensados
por el aumento en el precio del gasoil18,
por el incremento del impuesto por litro sobre las naftas19
y por las mayores ventas de G.N.C. y gasoil. (Gráfico
Nro. 8, Gráfico Nro. 9
y Gráfico Nro. 10)
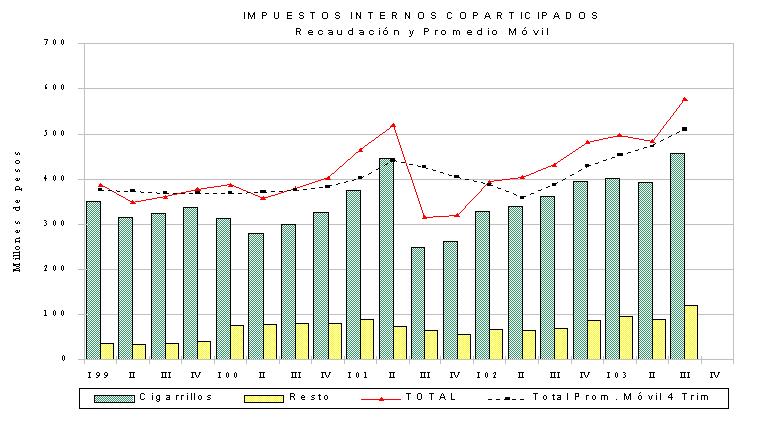
IMPUESTOS INTERNOS COPARTICIPADOS
La recaudación registró
un incremento de 19,3% con relación a la del
trimestre anterior y de 33,6% respecto de la de igual
período del año 2002.
El incremento respecto del trimestre
anterior se explica por un importante aumento en los
ingresos del impuesto a los cigarrillos (16,3%)20,
una menor proporción de pagos no bancarios en
el resto de los bienes y servicios gravados, y por un
aumento de la recaudación proveniente de los
productos importados.
La variación respecto de igual
trimestre del año anterior responde, principalmente,
a la mayor recaudación del impuesto a los cigarrillos
(26%), derivada de los incrementos de los precios y
las ventas de paquetes. Contribuyeron, en igual sentido,
los sustantivos aumentos registrados en las ventas y
en las importaciones del resto de productos gravados
y, en menor medida, las modificaciones de algunas alícuotas21.
(Gráfico Nro. 7)
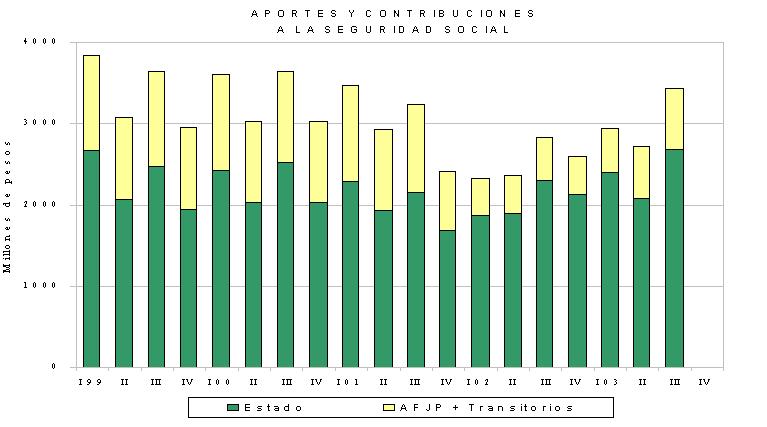
APORTES Y CONTRIBUCIONES A LA
SEGURIDAD SOCIAL
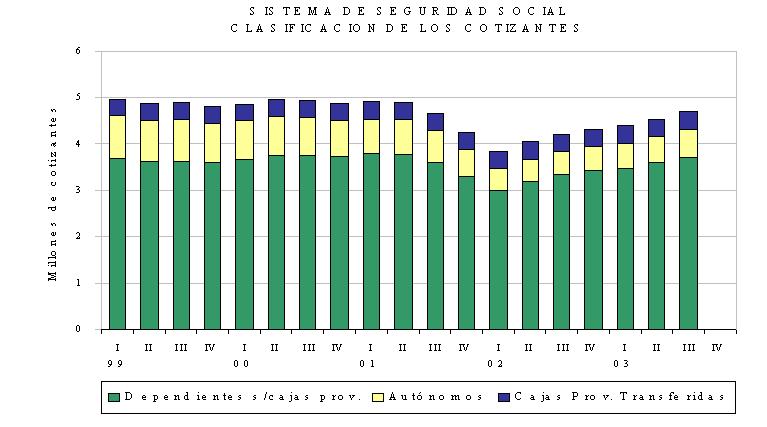
La recaudación se incrementó
28,7% respecto del trimestre anterior debido, fundamentalmente,
a la estacionalidad que presenta la base imponible en
el tercer trimestre como consecuencia del pago del medio
sueldo anual complementario. También contribuyeron
positivamente la disminución de las asignaciones
familiares compensables22,
los aumentos del salario imponible23
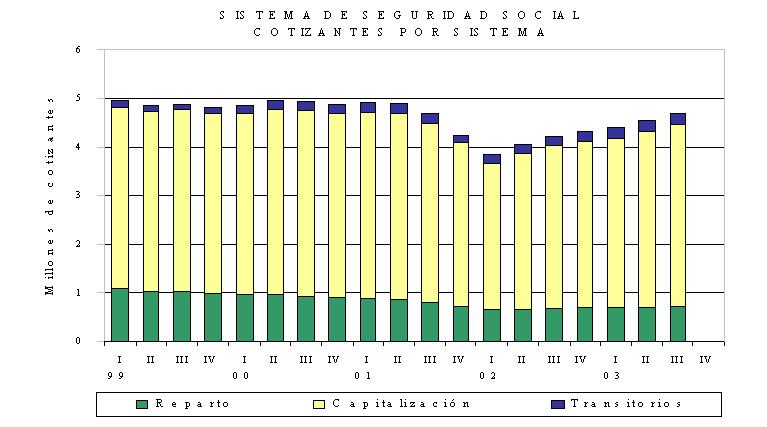
y de la cantidad de cotizantes efectivos24,
y una mayor distribución de facilidades de pago25.
Respecto de igual trimestre del año
anterior se registró un crecimiento de 16,4%,
que se explica por el aumento de la cantidad de cotizantes26
-originado en una mejora en el nivel de cumplimiento
de los contribuyentes y en un incremento en el nivel
de empleo formal- y por un mayor salario imponible27.
En el mismo sentido actuó una mayor distribución
de facilidades de pago. (Cuadro
Nro. 9 y Gráfico Nro.
11, Gráfico Nro. 12
y Gráfico Nro. 13)
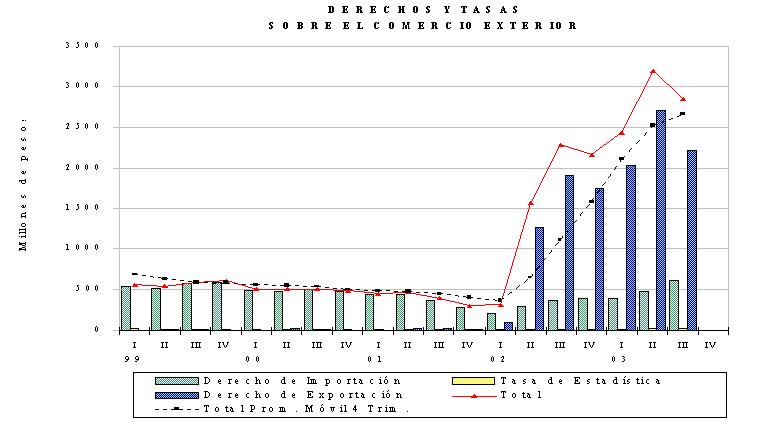
DERECHOS DE IMPORTACION
La recaudación de Derechos de
Importación aumentó 28,1% respecto del
trimestre anterior, debido al incremento en las importaciones
y a imputaciones de pagos realizados en períodos
anteriores.
Respecto de igual trimestre del año
anterior los ingresos registraron un aumento de 65,9%,
que es explicado por un sustancial incremento en las
importaciones (62,1%), las cuestiones de carácter
administrativo comentadas en el párrafo anterior
y por la elevación del arancel promedio28.
Estos efectos fueron atenuados por la reducción
del tipo de cambio nominal del orden del 21%. (Cuadro
Nro. 8, Cuadro Nro. 18
y Gráfico Nro. 15)
DERECHOS DE EXPORTACION
La disminución de 17,9% de la
recaudación respecto de la del trimestre anterior
está relacionada con la estacionalidad que presentan
las exportaciones en el segundo trimestre del año,
período en el que, además, se concentra
la salida de los productos gravados con los derechos
más elevados.
Respecto de igual trimestre del año
anterior el aumento es de 16,7% y se atribuye fundamentalmente
a la pérdida de recaudación que se produjo
en el tercer trimestre de 2002, como consecuencia de
modificaciones introducidas en el sistema de determinación
e ingreso de los derechos para los productos agrícolas29.
Una importante disminución del tipo de cambio
nominal atenuó el crecimiento. (Gráfico
Nro. 15)
Notas:
1- Se contabilizan los impuestos recaudados
por la Administración Federal de Ingresos Públicos,
no considerándose los percibidos por otros organismos.
Estos últimos representan el 2% del total y están
incluidos en los Cuadros Nros. 13 a 17.
2-
Por cuestiones de índole administrativa estos
pagos no habían sido registrados al momento de
ser realizados.
3- Estos pagos
se realizan, principalmente, a través de la utilización
de saldos a favor de los contribuyentes. Un comentario
sobre el tratamiento dado a los pagos no bancarios puede
consultarse en el último párrafo del Anexo
Metodológico.
4- Los más
importantes del año en términos cuantitativos.
5- Durante el mes
de julio estas retenciones se incrementan debido al
pago del medio aguinaldo.
6- Que se originó en el
incremento del impuesto determinado en el período
fiscal 2002.
7- Las importaciones en dólares
crecieron 11,8%.
8- Como consecuencia
de una menor cancelación de deuda.
9- Las importaciones
crecieron 62%.
10- La variación del IPCNG
durante estos períodos fue del 5,2% y la del
IPIM 2,6%.
11- A partir del
ejercicio fiscal 2002 el gravamen correspondiente a
las acciones y participaciones en el capital de las
sociedades debe ser ingresado por éstas últimas,
en reemplazo de las personas físicas. Con anterioridad,
este gravamen se ingresaba con los anticipos y en el
saldo de la declaración jurada anual de las personas
físicas.
12- Si bien estos
activos se encontraban gravados en cabeza de las personas
físicas, las modificaciones introducidas a la
ley ampliaron el universo de sujetos alcanzados, que
se extendió a las personas físicas y sociedades
del exterior por sus bienes en el país. También
eliminaron para este concepto el monto mínimo
de $102.300 y le establecieron una alícuota de
0,50%.
13- El más
importante del año en términos cuantitativos.
14- Las sociedades
incluidas en los Convenios de Competitividad gozaron
del beneficio de exención del impuesto para los
ejercicios cerrados hasta el 31/03/2003.
15- Las pérdidas
o bajos niveles de ganancias que registraron, principalmente,
las empresas de servicios públicos y del sector
bancario dieron origen a pagos reducidos o nulos en
el impuesto a las Ganancias. Por ello, dichas sociedades
debieron abonar el impuesto a la Ganancia Mínima
Presunta.
16- Durante el
tercer trimestre las ventas de naftas y gasoil disminuyeron
0,9% y 0,7% respectivamente.
17- En este período
las ventas de G.N.C. subieron 5,5% y las de gas natural
20%.
18- El precio
del gasoil forma parte de la base para el cálculo
de la Tasa sobre el Gasoil.
19- A partir de agosto de 2002
se incrementó el impuesto sobre las naftas de
$ 0,43 a $ 0,5375 por litro.
20- A partir de junio de 2003
el precio promedio por paquete se elevó alrededor
de 23%.
21- Desde el 1
de enero de este año rigen alícuotas más
elevadas para algunas bebidas alcohólicas y analcohólicas
y se eliminó el monto mínimo de ventas
gravado de $300 para los objetos suntuarios.
22- Las del segundo trimestre
del año son habitualmente más elevadas.
23- La incorporación
gradual en el sector privado de la suma no remunerativa
de $224, en 8 cuotas iguales y consecutivas de $28,
tuvo efecto en la recaudación a partir del mes
de agosto de 2003.
24- Los cotizantes
en relación de dependencia aumentaron 2,9%, mientras
que los autónomos lo hicieron en 8,1%.
25- En julio de
2003 se distribuyeron ingresos por Contribuciones correspondientes
al Régimen de Asistencia Financiera (Res. Conj.
AFIP/INARSS 1276-8/2002), que habían sido recaudados
en meses anteriores. Estos pagos (por $96 millones)
se habían acumulado en la cuenta recaudadora
debido a dificultades en el proceso de acreditación.
26- La cantidad
de cotizantes dependientes fue 10,2% superior a la de
igual trimestre del año anterior, mientras que
la de autónomos creció 22,7%.
27- El aumento
se debió, en parte, a la restitución de
la reducción del 13% sobre remuneraciones del
personal del Sector Público Nacional devengadas
a partir del 1° de enero de 2003. También contribuyó
la incorporación gradual de la suma no remunerativa
de $224 mencionada más arriba.
28- Originado
en cambios en la composición de las importaciones.
29- Desde el 14/08/02
se modificaron el momento en el que se genera el hecho
imponible y el régimen de ingreso de los derechos
que gravan estos productos.
Respecto de la generación del
hecho imponible, hasta esa fecha se producía
con la inscripción en el registro de Declaraciones
Juradas de Ventas al Exterior, mientras que a partir
de la norma mencionada se configura en ocasión
de la exportación de la mercadería.
Con relación al régimen
de ingreso de los derechos, hasta agosto de 2002 se
pagaba el 90% del tributo dentro de los 3 días
hábiles del registro y el 10% restante dentro
de los 3 días hábiles del despacho de
las mercaderías, mientras que a partir de allí
rige una espera de 15 días corridos para el pago
del 100% de los derechos, contados desde el día
siguiente al del embarque.
|