En
el segundo trimestre de 2006 la recaudación
tributaria creció 18,0% respecto de
la registrada en el mismo período de
2005 y 19,1% en relación con la del
trimestre anterior. (Cuadros
Nros. 1, 2, 3, 4 y 5)
El
incremento interanual que presentó la recaudación
[2]
está
sustentado en las alzas producidas en la actividad
económica, los precios, el comercio exterior,
el empleo y las remuneraciones y en el aumento
observado en las ganancias de las sociedades
en el período fiscal 2005. Por
otro lado, tuvieron un efecto negativo en la
comparación los ingresos registrados durante
el segundo trimestre de 2005 en el impuesto a
las Ganancias, originados en la postergación
de vencimientos correspondientes al mes de diciembre
de 2004, las modificaciones introducidas en este
tributo que afectaron a las personas físicas
y los cambios registrados en la composición
de las exportaciones.
El
aumento de los recursos respecto del primer
trimestre está relacionado,
en gran parte, con la mayor importancia de los
vencimientos que tienen lugar en los impuestos
directos en el segundo trimestre del año
[3]
. El incremento también es explicado por las mayores
ganancias obtenidas por las sociedades en el
período
fiscal 2005 y por el crecimiento de la actividad
económica, los precios, el comercio
exterior, el empleo y de las remuneraciones. El
efecto positivo de estos factores fue parcialmente
compensado por la incidencia que tuvo en la
recaudación del primer trimestre el
pago de la mitad del sueldo anual complementario
y las modificaciones realizadas en el impuesto
a las Ganancias mencionadas en el párrafo
anterior.
IMPUESTO A
LAS GANANCIAS
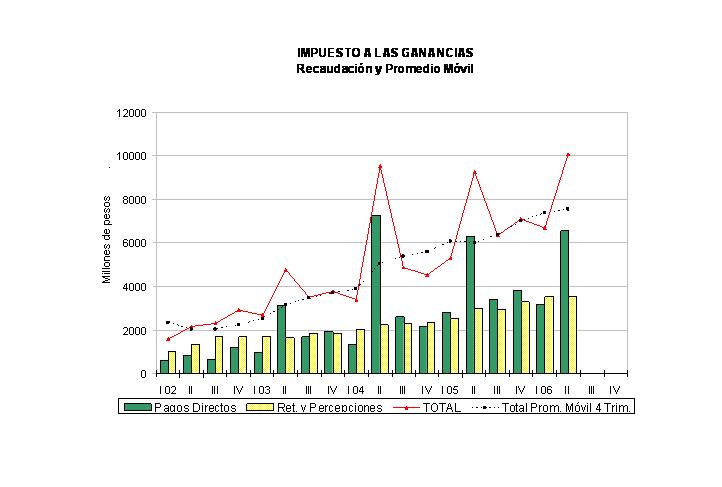
La recaudación
del impuesto creció 8,7% con relación
al mismo trimestre del año 2005 y 50,5%
respecto del período anterior.
El crecimiento
de la recaudación respecto a igual trimestre
del año anterior se explica, en gran
medida, por el incremento de los impuestos
determinados -principalmente
de las sociedades- en el período fiscal
2005
[4]
. También incidieron positivamente las subas registradas
en los niveles de actividad económica,
precios, remuneraciones e importaciones -que
afectaron los ingresos de los regímenes
de retenciones y percepciones- y, en menor
grado, los mayores pagos originados en fiscalizaciones.
La
incidencia positiva de los factores mencionados
fue parcialmente compensada por la postergación de los
vencimientos de los anticipos y de las retenciones
sobre las remuneraciones de los trabajadores
en relación de dependencia correspondientes
a diciembre de 2004
[5]
-que afectó favorablemente la recaudación
del segundo trimestre del año 2005-,
las modificaciones en el impuesto que beneficiaron
a las personas físicas
[6]
, la mayor proporción de pagos efectuada
por medios no bancarios
[7]
y por el incremento del pago a cuenta
del impuesto a los Débitos y Créditos
en Cuenta Corriente.
El fuerte crecimiento
en los ingresos respecto del trimestre anterior
se explica, principalmente, por la diferente
importancia de los vencimientos que tuvieron
lugar en cada período. Durante
el segundo trimestre ingresaron los habituales
pagos de los saldos de las declaraciones juradas
de las personas físicas y sociedades
con cierre de ejercicio en el mes de diciembre
[8]
. También aportaron al aumento los incrementos en
las bases de cálculo de los anticipos
[9]
-principalmente de las sociedades-, en
los niveles de actividad económica,
precios, remuneraciones e importaciones
[10]
y en los ingresos originados en fiscalizaciones. La
suba fue atenuada por las modificaciones introducidas
en el impuesto mencionadas en el párrafo
anterior, la mayor proporción de pagos
no bancarios y el aumento de los pagos a cuenta
del impuesto sobre los Débitos y Créditos
en Cuenta Corriente. (Cuadro
Nro. 6 y Gráfico
Nro. 4)
IMPUESTO AL
VALOR AGREGADO
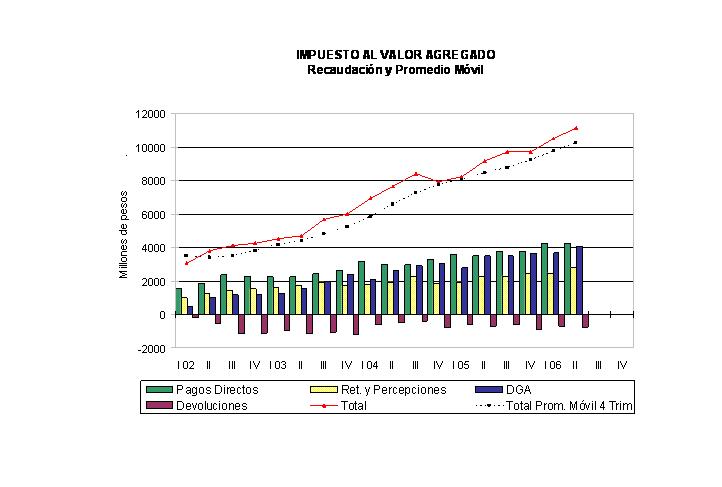
La
recaudación
del impuesto aumentó 21,5% respecto
a igual trimestre del año 2005 y 6,2%
con relación al primer trimestre del
año.
La
suba con relación al segundo trimestre del año
anterior es consecuencia de los crecimientos
de la actividad económica
[11]
, las importaciones
[12]
y el nivel de precios
[13]
. Cuestiones relativas al sistema de
liquidación e ingreso del tributo
atenuaron levemente el aumento.
El
incremento de los ingresos con relación al trimestre
anterior se debe a cuestiones inherentes al
sistema de liquidación e ingreso del
tributo, a los mayores niveles de actividad
económica, importaciones y precios,
la suba de los ingresos de los distintos regímenes
de facilidades de pago y a los menores montos
de devoluciones en efectivo
[14]
. La estacionalidad que presenta el consumo
a finales de año -que afecta la recaudación
del primer trimestre- atenuó el resultado.
(Cuadro Nro. 7 y Gráfico Nro.5)
IMPUESTO SOBRE
LOS BIENES PERSONALES
Con
relación
al segundo trimestre del año 2005 la
recaudación se incrementó 13,2%,
debido a los aumentos de los impuestos determinados
por el período fiscal 2005
[15]
, que se manifestaron en subas en los ingresos
efectuados por las personas físicas
y por el gravamen sobre las acciones y participaciones
en el capital de las sociedades que ingresan
estas últimas.
El
fuerte aumento observado en relación con el primer
trimestre del año se explica por la
diferente importancia de los vencimientos que
tuvieron lugar en cada período. Durante
el segundo trimestre ingresa el gravamen correspondiente
a las acciones y participaciones en el capital
de las sociedades y los saldos de las declaraciones
juradas de las personas físicas correspondientes
al año 2005.
IMPUESTO SOBRE
LOS CREDITOS Y DEBITOS EN CUENTA CORRIENTE
La
recaudación
del impuesto registró un aumento de
23,4% con relación al mismo período
del año 2005 y de 10,8% en la comparación
con el primer trimestre de 2006. Estas variaciones
son consecuencia de los incrementos de los
montos de las transacciones bancarias gravadas
que se explican, fundamentalmente, por los
mayores niveles de actividad y precios.
IMPUESTO SOBRE
LOS COMBUSTIBLES
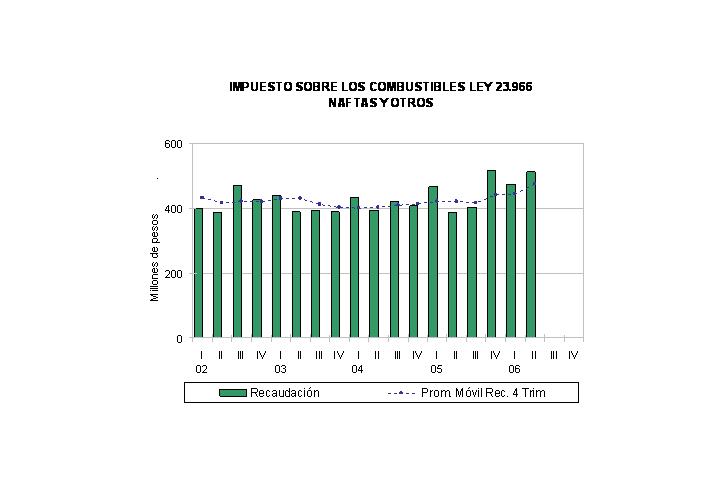
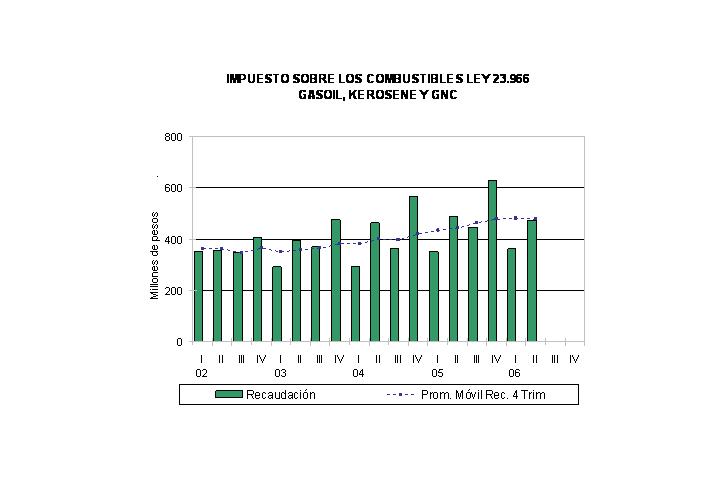
La
recaudación
de los impuestos sobre los combustibles
[16]
registró
una suba de 20,1% con respecto al mismo período
del año 2005. Este comportamiento es atribuible al crecimiento de las
ventas de naftas, gasoil y GNC
[17]
. Cuestiones de carácter administrativo también
tuvieron un efecto positivo
[18]
, en tanto que la mayor proporción
de pagos realizados en forma no bancaria atenuó
levemente la variación.
Con
relación
al primer trimestre de 2006, los ingresos aumentaron
32,2%, como producto de los menores porcentajes
de anticipos y saldos de declaraciones juradas
que ingresan habitualmente en el mes de enero
[19]
. En el mismo sentido actuaron el incremento en las ventas
de gasoil y cuestiones de índole administrativa.
(Gráficos Nros. 8 y 9)
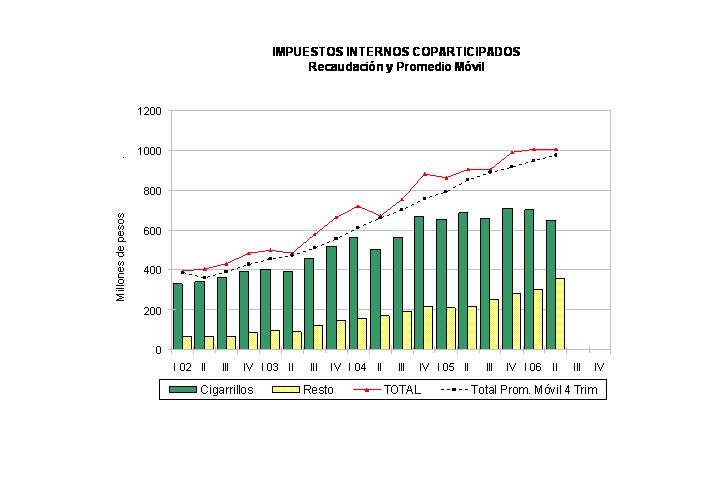
IMPUESTOS INTERNOS COPARTICIPADOS
La
recaudación creció 11,2% en comparación
con igual trimestre de 2005 y prácticamente
mantuvo el nivel del trimestre anterior.
Con
relación a igual período de 2005,
los recursos generados por los impuestos internos
[20]
-excepto cigarrillos- aumentaron 63,6% debido a las mayores ventas
de los bienes y servicios gravados
[21]
. Los ingresos por el impuesto
sobre los Cigarrillos registraron una caída
de 5,4%, que es atribuible a la disminución
de 12,0% en el precio promedio del producto
[22]
. Esta baja fue en parte compensada por
un incremento de 7,8% en las ventas.
Respecto del trimestre anterior, si bien la recaudación
total no presentó variaciones se produjo, por un lado, una reducción
de 7,9% de la recaudación sobre los
cigarrillos -debido a una caída de 3,1%
en el precio promedio por paquete, a la finalización
de la aplicación de la cláusula
de tributación mínima
[23]
y a una leve disminución en las
ventas- y, por otro, un crecimiento de 17,6%
[24]
en los ingresos provenientes del resto
de los bienes y servicios gravados. (Gráfico
Nro. 7)
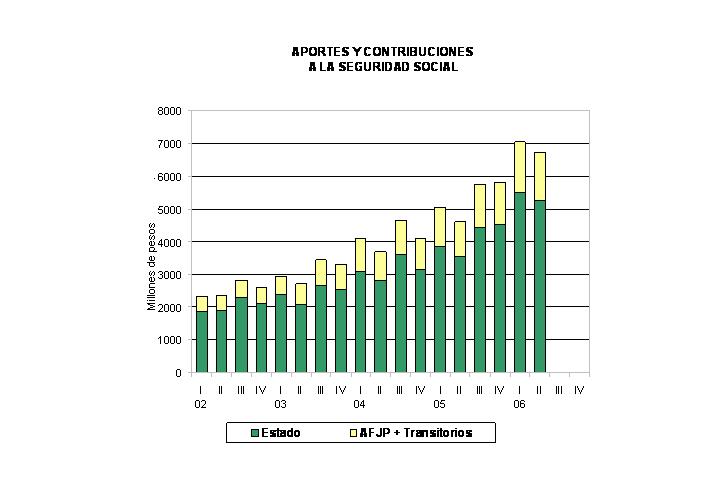
APORTES Y CONTRIBUCIONES A LA SEGURIDAD SOCIAL
La
recaudación de estos tributos continuó creciendo
a tasas muy superiores a las del resto de los
impuestos. El aumento
de 48,9% en la comparación interanual
se explica por los incrementos registrados
tanto en el salario imponible
[25]
-debido a las mayores remuneraciones acordadas
en las distintas negociaciones colectivas y
a la incorporación de sumas no remunerativas
otorgadas al sector privado
[26]
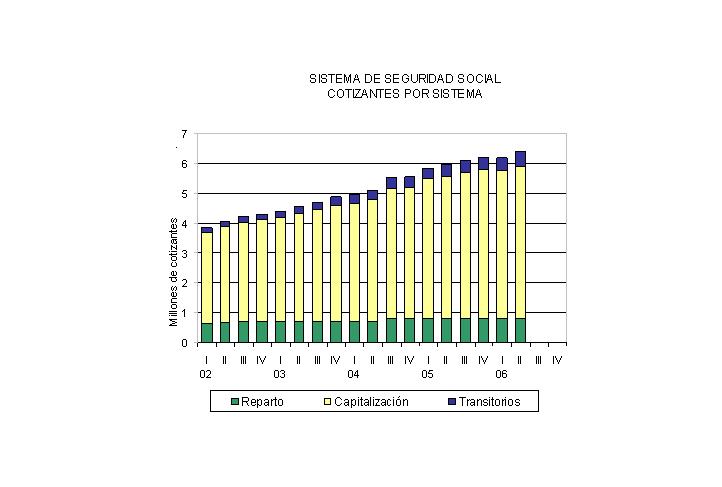
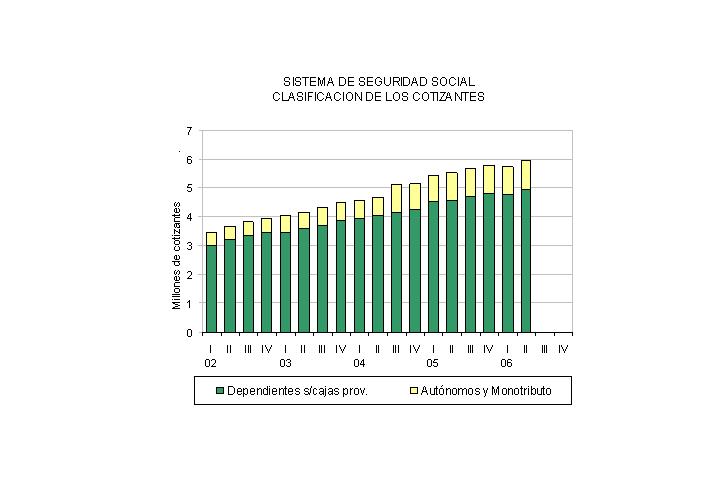
- como en la cantidad de cotizantes efectivos
[27]
. En el mismo sentido actuaron la eliminación del
tope de la remuneración imponible utilizada
para el cálculo de las Contribuciones
Patronales y la
mayor distribución de facilidades de
pago
[28]
.
En
la comparación con el trimestre anterior,
la recaudación disminuyó
4,5%, como consecuencia de la estacionalidad
que habitualmente genera en la base imponible
del primer trimestre el pago del medio sueldo
anual complementario. Este efecto fue en su mayor parte compensado por el incremento
en la remuneración imponible
[29]
y por una mayor distribución de
facilidades de pago
[30]
. (Cuadro Nro. 9 y Gráficos Nros.
10, 11 y 12)
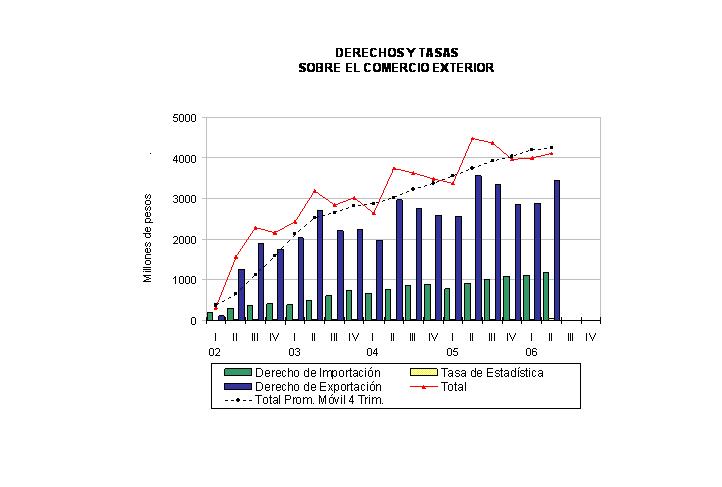
DERECHOS DE
IMPORTACION
Con
relación
a igual trimestre del año anterior los
ingresos crecieron 29,2%, debido a cambios
en la composición de los productos que
se importan -que elevaron el arancel promedio
un 12%- y a los aumentos de 8,6% en las importaciones
y de 6,1% en el tipo de cambio nominal.
Respecto del trimestre anterior la
recaudación
creció 5,7% como consecuencia del incremento,
en parte estacional, de 11,7% en las importaciones. En
sentido opuesto actuaron los cambios ocurridos
en la composición de las importaciones,
que generaron una reducción del arancel
efectivo promedio del orden del 5,5%. (Cuadros
Nros. 8 y 19 y Gráfico Nro. 14)
DERECHOS DE EXPORTACION
Respecto
de igual trimestre del año anterior se
observa una disminución de los ingresos
de 3,1%, que es atribuible a cambios en la composición
de las exportaciones -que
redujeron el derecho efectivo promedio
[31]
- y a cuestiones de índole administrativa. En
sentido positivo actuaron los aumentos de las
ventas al exterior de 10,6% y del tipo de cambio
nominal y la elevación de las alícuotas
para algunos productos
[32]
.
El
incremento de 20,2% en la recaudación respecto
del trimestre anterior está
relacionado principalmente con el aumento, en
parte estacional, de 20% en las exportaciones.
(Cuadro Nro. 19 y Gráfico Nro. 14)
II- LA RECAUDACION TRIBUTARIA EN EL PRIMER SEMESTRE DE
2006
[33]
En
el primer semestre de 2006 la recaudación tributaria creció 21,6%
respecto de la registrada en el mismo período
de 2005. (Cuadros Nros.
10 y 11)
El
crecimiento de los ingresos es explicado por
los incrementos de la actividad económica, los precios,
el comercio exterior, el empleo y de las remuneraciones,
y por las mayores ganancias obtenidas en los últimos
períodos fiscales, principalmente, por
las sociedades.
También
tuvieron un efecto positivo en la recaudación
la eliminación del tope en las remuneraciones
para el pago de las Contribuciones Patronales
y la incorporación al salario imponible
de sumas que originalmente tenían el
carácter de no remunerativas.
Los
efectos positivos de los factores mencionados
fueron contrarrestados parcialmente por los
ingresos registrados en el primer semestre
de 2005 en el impuesto a las Ganancias, originados
en la postergación
de vencimientos correspondientes al mes de diciembre
de 2004, por cuestiones relacionadas con el sistema
de pago de los tributos y por el cambio en la
composición de las exportaciones, que
provocó una reducción del derecho
promedio efectivamente abonado.
IMPUESTO A
LAS GANANCIAS
Durante el
primer semestre de 2006 la recaudación
del impuesto a las Ganancias registró
un aumento de 15,0% con relación a igual
período de 2005. Este
incremento es explicado, fundamentalmente, por
el crecimiento de los impuestos determinados
[34]
de los períodos fiscales 2004 y
2005 -que implicó el aumento de los
pagos por anticipos, principalmente de las
sociedades- y por las subas verificadas en
los niveles de actividad económica,
precios, remuneraciones e importaciones, que
se manifestaron a través de los mayores
ingresos provenientes de los distintos regímenes
de retención y percepción.
Los efectos
favorables de los factores citados fueron parcialmente
compensados por la postergación de los
vencimientos correspondientes al mes de diciembre
de 2004 de los anticipos y de las retenciones
sobre las remuneraciones de los trabajadores
en relación de dependencia
[35]
, que afectó positivamente la recaudación
del primer semestre de 2005, y por las modificaciones
introducidas en el impuesto que beneficiaron
a las personas físicas
[36]
. En el mismo sentido, actuaron la mayor proporción
de pagos efectuados en forma no bancaria y
el incremento en los pagos a cuenta del impuesto
sobre los Débitos y Créditos
en Cuenta Corriente. (Cuadro
Nro. 6)
IMPUESTO AL
VALOR AGREGADO
La
recaudación
del impuesto en los primeros seis meses del
año registró un aumento de 24,2%. Este
comportamiento se explica por los aumentos
en la actividad económica
[37]
, las importaciones
[38]
y los precios
[39]
. Cuestiones relacionadas con el sistema de liquidación
e ingreso del tributo y el incremento en
los montos de las devoluciones pagadas en
efectivo a los exportadores y a los productores
de granos
[40]
atenuaron la variación. (Cuadro
Nro. 7)
IMPUESTO SOBRE
LOS BIENES PERSONALES
Con
respecto al primer semestre de 2005, la recaudación
de este impuesto creció 13,3%, como
consecuencia del crecimiento de los impuestos
determinados en los períodos fiscales
2004 y 2005
[41]
, que implicaron mayores ingresos tanto
por el gravamen sobre las acciones y participaciones
en el capital de las sociedades
[42]
, como por parte de las personas físicas.
IMPUESTO SOBRE
LOS CREDITOS Y DEBITOS EN CUENTA CORRIENTE
Los
ingresos provenientes de este impuesto crecieron
24,6% durante los primeros seis meses del año
debido al incremento en el monto de las transacciones
bancarias gravadas, que se explica principalmente
por las subas en los niveles de actividad económica
y precios.
IMPUESTO SOBRE
LOS COMBUSTIBLES
La
recaudación
de los impuestos sobre los combustibles
[43]
aumentó
11,1% durante el primer semestre del año. Este
resultado es producto del crecimiento en las
ventas de los distintos combustibles gravados
[44]
, efecto fue parcialmente compensado por
cuestiones que se relacionan con el sistema
de liquidación e ingreso de estos gravámenes.
IMPUESTOS INTERNOS COPARTICIPADOS
Con
relación al primer semestre del año
2005 la recaudación creció 13,9%. Los ingresos por impuestos internos -excepto cigarrillos-
aumentaron 54,1%
[45]
; en tanto que los originados en los cigarrillos
subieron 1,1%, debido al incremento de 8,2%
en la cantidad de paquetes vendidos y a la
vigencia de la cláusula de tributación
mínima
[46]
durante los primeros meses del año
2006. La incidencia
de estos factores fue compensada casi totalmente
por una disminución de 10,0% en el precio
promedio por paquete
[47]
.
APORTES Y CONTRIBUCIONES A LA SEGURIDAD SOCIAL
Durante
los primeros seis meses de 2006, la recaudación
de estos tributos continuó
creciendo a tasas muy superiores a las del resto. La
variación interanual de 45,6% se explica
por los incrementos observados en el salario
imponible
[48]
, la cantidad de cotizantes
[49]
y por la eliminación del tope de
la remuneración utilizada para el cálculo
de las Contribuciones Patronales. (Cuadro
Nro. 9)
DERECHOS DE
IMPORTACION
En los
primeros seis meses del año los ingresos se incrementaron
35,1% con respecto a igual período de
2005, debido al crecimiento de 15,1% en las
importaciones, a cambios en su composición
-que provocaron la suba del arancel efectivo
promedio en 10,8%- y a la suba de 5,3% del
tipo de cambio nominal. (Cuadros
Nros. 8 y 19)
DERECHOS DE EXPORTACION
En
comparación
con el primer semestre de 2005 la recaudación
creció 3,1%, producto de los aumentos
de las exportaciones
[50]
y del tipo de cambio nominal y de modificaciones
en las alícuotas de algunos productos
[51]
. En sentido negativo actuaron un fuerte cambio en la composición
de las exportaciones
[52]
y cuestiones de carácter administrativo.
(Cuadro Nro. 19)