| En el segundo
trimestre de 2003 la recaudación tributaria creció
26,6% con relación a la del trimestre anterior
y 54,9% respecto de la del mismo período de 2002.
(Cuadro Nro. 1 y Cuadro
Nro. 3)
La persistencia, por tercer trimestre consecutivo,
de tasas de variación interanuales del orden
del 50% se apoya, en este período, en el excelente
nivel alcanzado en los impuestos directos2,
en especial de los saldos de declaraciones juradas de
las sociedades con cierre de ejercicio en el mes de
diciembre pasado y de las personas físicas en
el impuesto a las Ganancias. Esos niveles están
fuertemente relacionados con los importantes cambios
en los precios relativos de la economía que se
verificaron tras la devaluación de la moneda.
El resto del aumento se origina en los mismos factores
que vienen actuando en los últimos trimestres,
esto es, el incremento de los precios internos en los
impuestos sobre el consumo y el establecimiento de los
Derechos de Exportación.
El crecimiento de las devoluciones en efectivo del
IVA, que está relacionado con el bajo nivel que
tuvieron en el segundo trimestre de 2002 y con la cancelación
de deudas, y la mayor proporción de pagos no
bancarios en el impuesto a las Ganancias atenuaron el
aumento de los ingresos. (Cuadro
Nro 2 y Cuadro Nro. 4)
El incremento de los ingresos tributarios respecto
de los obtenidos en el primer trimestre de 2003 se explica,
en gran medida, por la mayor importancia de los vencimientos
de los impuestos directos que tienen lugar en el segundo
trimestre. En estos gravámenes se registra, también,
un crecimiento de carácter tendencial en los
nuevos anticipos, originado en el aumento del impuesto
determinado del período anterior, que es la base
para el cálculo de los mismos. Se observa también
una elevación de la recaudación por derechos
de exportación atribuible a la estacionalidad
de las ventas al exterior.
Tuvieron un efecto negativo en la comparación
el aumento de las devoluciones de IVA a los exportadores,
la estacionalidad de los ingresos de los Aportes y Contribuciones
a la Seguridad Social y la imputación en el mes
de enero de algunos pagos efectuados en diciembre.
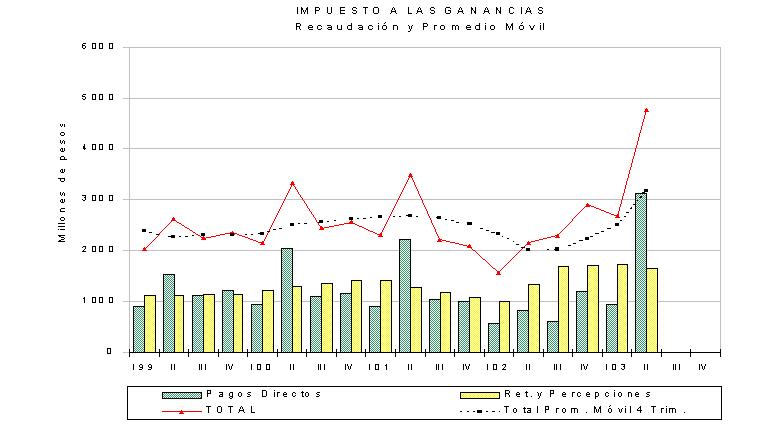
IMPUESTO A LAS GANANCIAS
La recaudación del impuesto aumentó 78%
respecto de la del primer trimestre y 121,1% con relación
a la de igual trimestre del año 2002.
El incremento respecto del trimestre anterior se explica,
principalmente, por la diferente importancia que tienen
los vencimientos ocurridos en cada período. En
tal sentido, durante el segundo trimestre ingresaron
los pagos de los saldos de las declaraciones juradas
de las sociedades con cierres de ejercicio en el mes
de diciembre3 y de las
personas físicas. Por otra parte, durante este
trimestre ingresó el 20% restante de los saldos
de declaraciones juradas que habían diferido
las sociedades con cierres de ejercicio entre junio
y octubre de 20024.
Estos efectos se vieron reforzados por los mayores ingresos
en concepto de anticipos de las sociedades y de las
personas físicas, como consecuencia del cambio
de la base para el cálculo de los mismos5.
En sentido contrario, actuaron la mayor proporción
de pagos no bancarios y la estacionalidad que presentan
en el primer trimestre las retenciones efectuadas a
las personas físicas que se encuentran en relación
de dependencia6.
El importante aumento en la recaudación con
relación a igual trimestre del año anterior
está relacionado, por un lado, con los bajos
niveles de pagos, tanto de las sociedades como de las
personas físicas, observados en el segundo trimestre
de 20027 y, por otro
lado, con el incremento de las ganancias de las empresas
que se vieron favorecidas por el cambio de los precios
relativos producido por la devaluación de la
moneda, el que se vio reflejado en los mayores ingresos
registrados en el segundo
trimestre de este año en los pagos de las sociedades8.
También se registró un importante aumento
en los saldos de declaraciones juradas de las personas
físicas9. Asimismo,
el ingreso de los saldos de declaraciones juradas diferidos
por las empresas, mencionado más arriba, y el
incremento de los pagos por retenciones acentuó
la variación positiva en la recaudación
del tributo. El aumento de los montos de las deducciones
para personas físicas10
y el crecimiento registrado en la proporción
de los pagos efectuados en forma no bancaria incidieron
en forma negativa sobre la recaudación. (Cuadro
Nro. 6 y Gráfico Nro.
4)
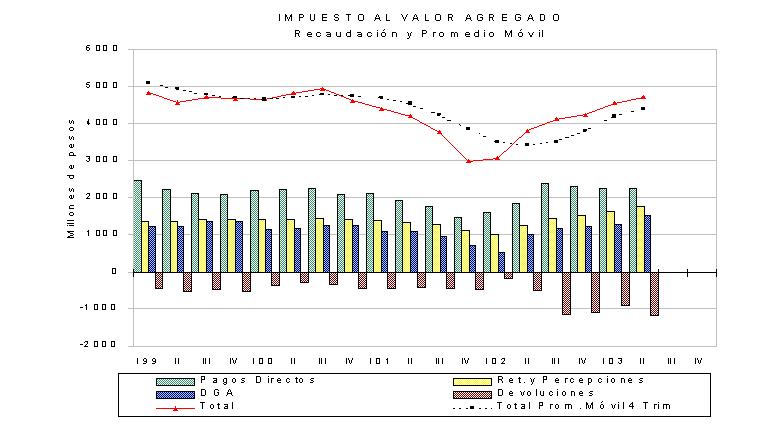
IMPUESTO AL VALOR AGREGADO
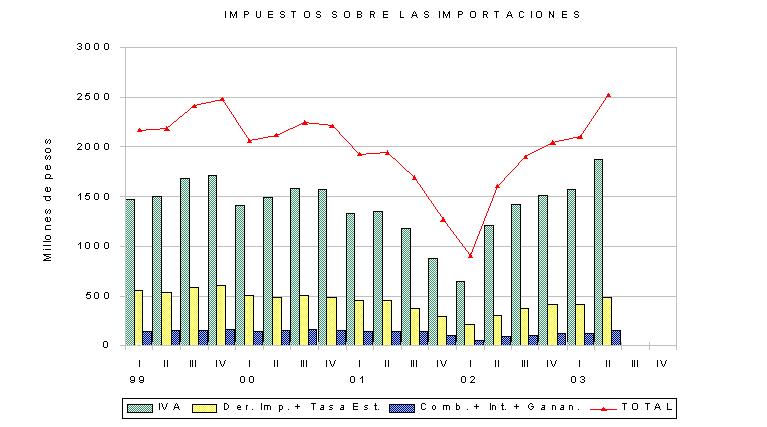
La recaudación del impuesto aumentó 3,6%
con relación al trimestre anterior y 23,3% respecto
a igual trimestre del año anterior.
El incremento en los ingresos en relación con
los del trimestre anterior se explica, en gran medida,
por la variación registrada en el nivel de actividad
económica y en las importaciones11
y por la reducción temporal de la alícuota
del impuesto, que afectó la recaudación
del primer trimestre del año12.
Este resultado se vio parcialmente compensado por el
mayor monto de devoluciones en efectivo a los exportadores,
por el menor tipo de cambio, que afectó los ingresos
por importaciones, y por la suba observada en la proporción
de los pagos realizados en forma no bancaria.
Con relación a igual trimestre de 2002, el aumento
en la recaudación se debe a los incrementos de
los niveles de actividad y de precios13,
a la fuerte alza de las importaciones14
y a una recuperación en el grado de cumplimiento
en el pago del tributo15.
En sentido contrario actuaron los mayores montos de
devoluciones a los exportadores16,
la caída del tipo de cambio17
y los menores ingresos provenientes de los regímenes
de facilidades de pago. (Cuadro
Nro. 7 y Gráfico Nro.
5).
IMPUESTO SOBRE LOS BIENES PERSONALES
El importante crecimiento de la recaudación
de este impuesto respecto al trimestre anterior está
relacionada con los diferentes vencimientos que operan
en cada uno de los períodos18
y con el ingreso del total del gravamen correspondiente
a las acciones o participaciones en el capital de las
sociedades19 durante
el segundo trimestre del año. Reforzaron este
incremento los mayores pagos en concepto de anticipos,
originado en el aumento del impuesto determinado del
período anterior, que es la base para el cálculo
de los mismos.
Con relación al segundo trimestre del período
2002, la fuerte suba registrada en la recaudación
se relaciona con el ingreso del impuesto correspondiente
a las acciones o participaciones en el capital de las
sociedades mencionado en el párrafo anteriory
al aumento en los pagos correspondientes a los saldos
de las declaraciones juradas por el ejercicio fiscal
200220.
IMPUESTO SOBRE LOS CREDITOS Y DEBITOS EN CUENTA
CORRIENTE
La recaudación del impuesto se incrementó
7,3% con relación al trimestre anterior como
consecuencia del crecimiento de los montos de las transacciones
bancarias gravadas. Este efecto fue levemente atenuado
por el ingreso durante enero de 2003 de pagos correspondientes
a diciembre de 200221.
Respecto de igual trimestre del año 2002 se
observa una suba del 15,5%, que es explicada por la
variación en los niveles de precios y de actividad
económica ocurrida entre estos períodos.
IMPUESTO A LA GANANCIA MINIMA PRESUNTA
Durante el segundo trimestre de 2003 la recaudación
aumentó 198,3% con relación al primer
trimestre y 316,4% frente a igual trimestre del año
2002.
El importante incremento respecto del trimestre anterior
es explicado, básicamente, por los diferentes
vencimientos que tienen lugar en cada periodo. Se destaca
en el segundo trimestre del año el ingreso de
los saldos de las declaraciones juradas correspondientes
a las sociedades con cierre de ejercicio en el mes de
diciembre22. Este efecto
se vio reforzado por la finalización de los Convenios
de Competitividad23
y por el aumento de los pagos de anticipos, originado
en el crecimiento del impuesto determinado del período
anterior. Los mayores ingresos efectuados en forma no
bancaria, observados habitualmente durante el segundo
trimestre del año, atenuaron el incremento de
la recaudación efectiva.
El fuerte resultado positivo que surge de la comparación
respecto de igual periodo de 2002 está relacionado
con el aumento de los saldos de las declaraciones juradas24.
Actuaron en el mismo sentido los mayores ingresos en
concepto de anticipos y la eliminación de los
Convenios de Competitividad antes mencionado. Estos
efectos se vieron levemente compensados por la mayor
proporción de pagos no bancarios.
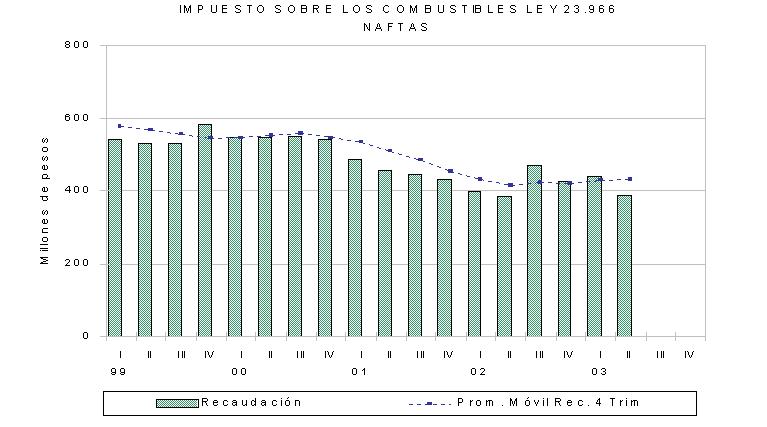
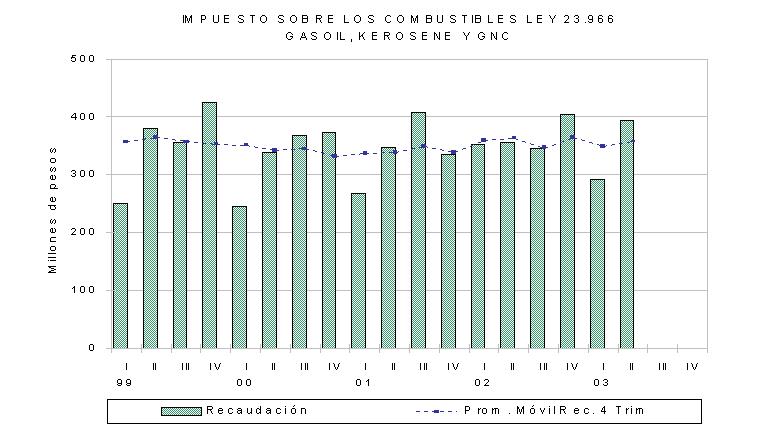
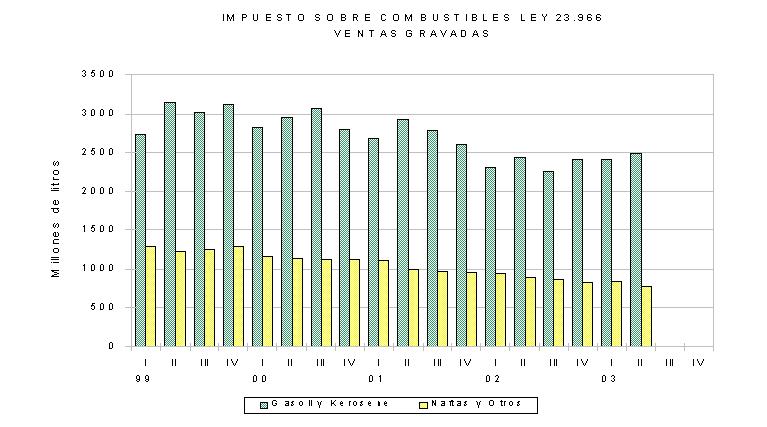
IMPUESTO SOBRE LOS COMBUSTIBLES
La recaudación de los impuestos sobre los combustibles
registró un incremento del 16,4% con relación
al trimestre anterior. Esta variación se explica,
fundamentalmente, por los menores porcentajes de anticipos
y saldos de declaraciones juradas que ingresan durante
el mes de enero25 y
por una suba en la venta de gas oil26.
En sentido opuesto, operaron la caída en las
ventas gravadas de naftas27
y cuestiones relativas al mecanismo de pago del impuesto.
Respecto a igual trimestre del año 2002, la
recaudación creció 25,3% como consecuencia
de un conjunto de factores, entre los que se destacan:
la variación del precio del gasoil28,
el incremento del impuesto por litro sobre las naftas29
y losingresos generados por el nuevo gravamen sobre
el consumo de gas natural30.
En sentido opuesto operaron la caída en las ventas
gravadas de naftas31
y cuestiones relativas al mecanismo de pago. (Gráfico
Nro. 8, Gráfico Nro. 9
y Gráfico Nro. 10).
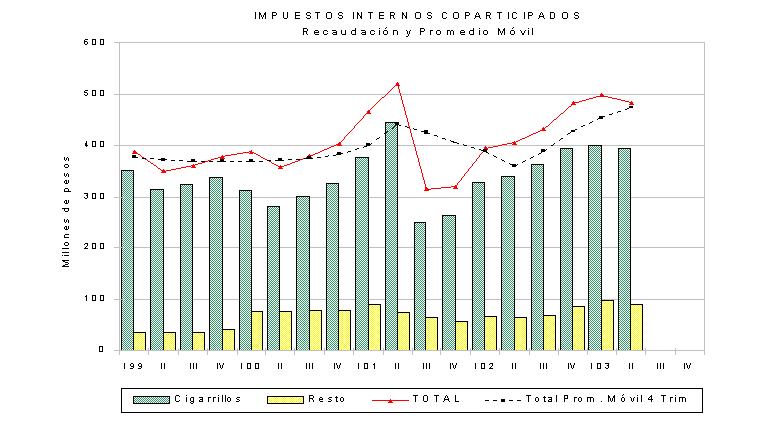
IMPUESTOS INTERNOS COPARTICIPADOS
La recaudación registró una caída
de 2,9% con relación a la del trimestre anterior
y un aumento de 19,2% respecto de la de igual período
del año 2002.
La menor recaudación con relación al
trimestre anterior se debe a ingresos inferiores registrados
en el impuesto a los cigarrillos (-2,0%) - consecuencia
de una disminución estacional en la cantidad
de paquetes vendidos - y a una mayor proporción
de pagos no bancarios en el resto de bienes y servicios
gravados, que provocaron una reducción de la
recaudación efectiva de 6,8%, a pesar de que
las ventas nominales fueron similares.
La variación respecto de igual trimestre del
año anterior se explica por el incremento en
las ventas nominales de los productos gravados y, en
menor medida, por modificaciones en algunas alícuotas32.
En sentido contrario actuó la mayor proporción
de pagos no bancarios. Los ingresos del impuesto sobre
los Cigarrillos crecieron 15,9% y los del resto de los
bienes y servicios gravados, 36,3%. (Gráfico
Nro. 7)
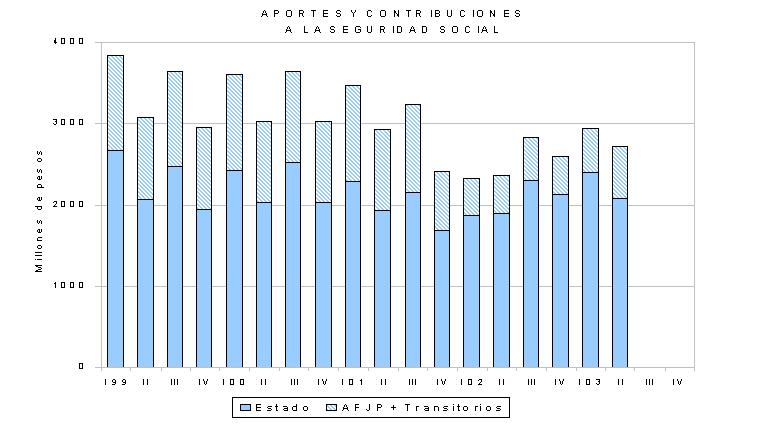
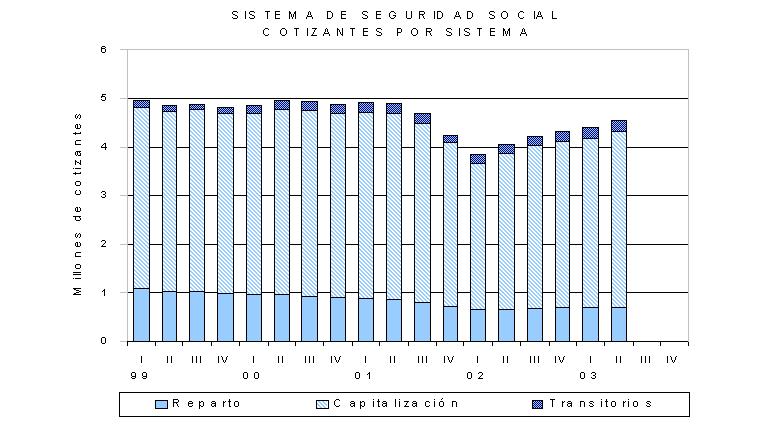
APORTES Y CONTRIBUCIONES A LA SEGURIDAD SOCIAL
La recaudación fue 13,4% inferior a la del trimestre
anterior, debido, principalmente, a la estacionalidad
que presenta la base imponible en el primer trimestre
del año por el pago del medio sueldo anual complementario.
También tuvieron efecto negativo una menor distribución
de facilidades de pago y cuestiones de carácter
administrativo33. Incidió
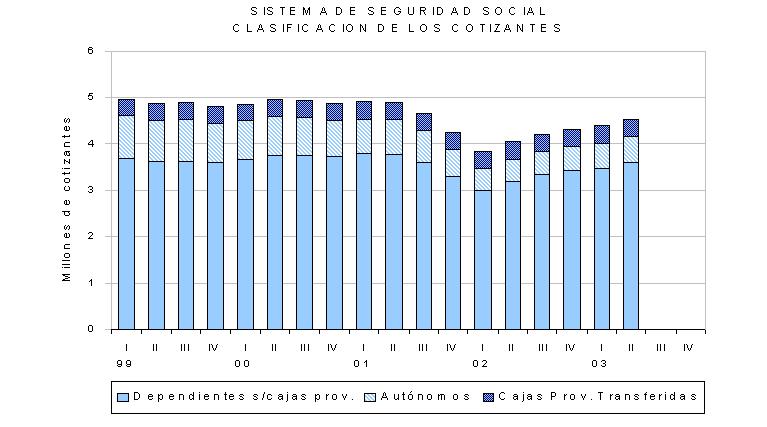
positivamente un aumento en la cantidad de cotizantes
efectivos34.
Respecto de igual trimestre del año anterior
se registró un crecimiento de 9,7%, que es explicado
por la apreciable mejora en el nivel de cumplimiento
de los contribuyentes35
y por un leve aumento del salario imponible. En el mismo
sentido incidió el incremento del Fondo Solidario
de Redistribución36.
Influyeron negativamente una menor distribución
de facilidades de pago y cuestiones relacionadas con
el mecanismo de distribución de los recursos.
(Cuadro Nro. 9 y Gráfico
Nro. 11, Gráfico Nro.
12 y Gráfico Nro. 13)
DERECHOS DE IMPORTACION
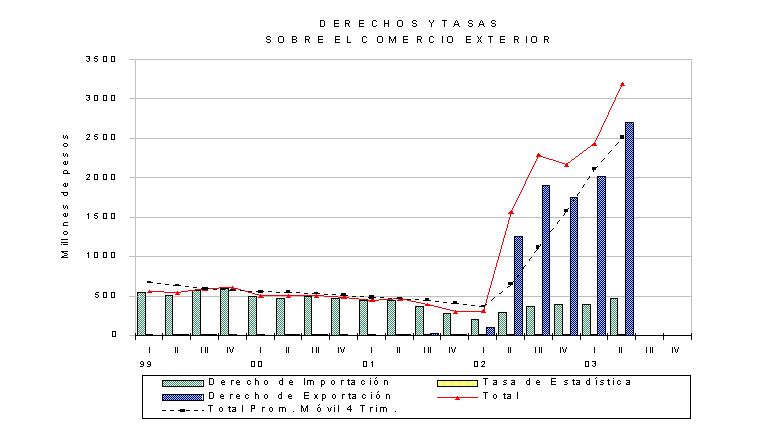
La recaudación de Derechos de Importación
aumentó 20,4% respecto del trimestre anterior,
debido a un incremento en las importaciones (32,8%),
superior al atribuible a razones estacionales. Este
efecto se vio parcialmente compensado por la disminución
del tipo de cambio nominal37.
Respecto de igual trimestre del año anterior
los ingresos registraron un aumento de 61,0%, que se
explica por un sustancial incremento en las importaciones
(53,5%) y por el aumento en el arancel promedio38.
Estos efectos fueron atenuados por una reducción
del tipo de cambio nominal cercano al 14%. (Cuadro
Nro. 8 y Cuadro Nro. 18
y Gráfico Nro. 14)
DERECHOS DE EXPORTACION
El incremento de recaudación de 33,9% respecto
del trimestre anterior está relacionado con la
estacionalidad que las exportaciones presentan en el
segundo trimestre del año, período en
el que se concentra la salida de productos que pagan
el nivel de derecho más elevado, como es el caso
de la cosecha gruesa. La disminución del tipo
de cambio nominal, atenuó el aumento de los ingresos.
Respecto de igual trimestre del año anterior
el aumento fue de 114,8% y es atribuible a modificaciones
en los niveles de derechos39,
a la existencia de distintos regímenes para el
pago de los mismos40
y a una mayor concentración de las exportaciones
de granos de la cosecha gruesa en el segundo trimestre
de este año. (Gráfico
Nro. 15)
REINTEGROS A LAS EXPORTACIONES
Los pagos realizados durante el II trimestre se incrementaron
levemente respecto del trimestre anterior (1,7 %) ya
que, si bien las exportaciones registraron un aumento
importante (25,2 %), éste se vio prácticamente
compensado por la caída en el tipo de cambio
nominal y por cuestiones relacionadas con el mecanismo
de pago de estos reintegros.
Respecto del II trimestre de 2002 los fondos que egresaron
por este concepto se incrementaron 32,3%, debido a que
los pagos realizados durante el segundo trimestre del
año anterior fueron particularmente bajos como
consecuencia de los cambios introducidos en los requisitos
para acceder al cobro de estos reintegros por parte
de los exportadores41.
Notas:
1- Se contabilizan los impuestos
recaudados por la Administración Federal de Ingresos
Públicos, no considerándose los percibidos
por otros organismos. Estos últimos representan
el 2% del total y están incluidos en los Cuadros
Nros. 13 a 17.
2- A las Ganancias, sobre la Ganancia
Mínima Presunta y sobre los Bienes Personales.
3- El de mayor importancia cuantitativa
del año.
4- Estas sociedades tenían
la posibilidad de ingresar el 80% de los saldos de declaraciones
juradas en las respectivas fechas de vencimiento y abonar
el 20% restante en abril de 2003.
5- Durante el segundo trimestre
del año las sociedades con cierres de ejercicio
en los meses de octubre, noviembre y diciembre y las
personas físicas debieron calcular sus anticipos
de acuerdo al impuesto determinado para el ejercicio
2002, mientras que durante el primer trimestre lo habían
hecho utilizando el del año 2001.
6- Durante el mes de enero tiene
lugar el ingreso de las retenciones correspondientes
al medio aguinaldo del segundo semestre de 2002.
7- Que se originaron en la caída
de los impuestos determinados por el ejercicio fiscal
2001 y dieron lugar a muy bajos saldos de declaraciones
juradas y anticipos pagados en el II trimestre de 2002.
8- Los saldos de declaraciones
juradas se elevaron de $266 millones a $2206 millones
entre los trimestres considerados. Buena parte de este
crecimiento se debe a que muchas de las empresas que
registraron saldo a pagar tuvieron un impuesto determinado
bajo o nulo en el período fiscal previo, por
lo que no abonaron anticipos de significación
por el ejercicio fiscal 2002.
9- El impuesto determinado de las
personas físicas pasó de $1526 millones
en el año 2001 a $2585 millones en el año
2002. Los saldos de las declaraciones juradas se elevaron
de $121millones a $684 millones.
10- A partir de enero de 2003,
se incrementaron los montos de las deducciones especial
y por cargas de familia, implicando una disminución
en los montos imponibles en el régimen de retención
sobre los sueldos de los trabajadores en relación
de dependencia.
11- El crecimiento de las importaciones
en dólares fue del 32,7%.
12- La alícuota general
se redujo del 21% al 19% entre el 18 de noviembre y
el 17 de enero.
13- La variación del IPCNG
durante estos períodos fue del 14,5% y la del
IPIM, 18,9%.
14- Las importaciones, expresadas
en dólares, crecieron 53,5%.
15- En los primeros meses del
año 2002 el grado de cumplimiento de las obligaciones
tributarias se había deteriorado debido a los
problemas que atravesaba la economía.
16- Incluyen las devoluciones
pendientes de cancelar al 11/02/2002 que fueron dolarizadas
y se están abonando en 19 cuotas mensuales, iguales
y consecutivas a partir del 27/03/2002, al tipo de cambio
corriente.
17- El tipo de cambio nominal
disminuyó un 14% durante estos períodos.
18- Durante el segundo trimestre
del año se abonaron los saldos de las declaraciones
juradas del ejercicio fiscal 2002 y el primer anticipo
de 20% correspondiente al período fiscal 2003
mientras que, en el primer trimestre, sólo se
pagó el último anticipo de 20% del período
fiscal 2002.
19- A partir del ejercicio fiscal
2002 el gravamen correspondiente a las acciones o participaciones
en el capital de las sociedades debe ser ingresado por
las sociedades, en reemplazo de las personas físicas.
El impuesto determinado por este concepto durante el
período fiscal 2002 para las sociedades con patrimonio
neto superior a $300.000 ascendió a $ 400 millones
y fue abonado en los meses de mayo, junio y julio. Con
anterioridad, el mismo se ingresaba con los anticipos
y en el saldo de la declaración jurada anual
de las personas físicas.
20- El aumento de los precios
de algunos de los activos gravados por este impuesto
y el mantenimiento del monto mínimo exento en
el impuesto, determinó que quienes ya se encontraban
alcanzados por el impuesto debieran tributar más
y, probablemente, provocó la incorporación
de nuevos contribuyentes.
21- Debido a que la cámara
compensadora de valores no operó el 31 de diciembre
de 2002, parte de los ingresos en cheques se acreditaron
los primeros días de enero de 2003.
22- El más importante del
año en términos cuantitativos.
23- Las empresas incluidas en
los Convenios de Competitividad gozaron del beneficio
de exención del impuesto para los ejercicios
cerrados hasta el 31/03/2003, por lo que debieron empezar
a pagar anticipos.
24- Las pérdidas o bajos
niveles de ganancias que presentaron, principalmente,
las empresas de servicios públicos y del sector
bancario dieron origen a pagos reducidos o nulos en
el impuesto a las Ganancias debiendo, dichas sociedades,
pasar a pagar el impuesto a la Ganancia Mínima
Presunta.
25- En enero se ingresan anticipos
equivalentes al 74% del impuesto determinado en las
naftas, mientras que en el resto de los meses (salvo
diciembre) ese porcentaje asciende al 91%. En todos
los combustibles el saldo de la declaración jurada
que se paga en enero es del orden del 5% del impuesto,
en tanto que en los demás meses representan cerca
del 9% en naftas y del 70% en gasoil.
26- Las ventas gravadas de gasoil
crecieron 3,9%
27- Las ventas gravadas de naftas
se redujeron 9%.
28- Desde abril de 2002 la Tasa
sobre el Gasoil se determina aplicando una alícuota
del 18,5% sobre el precio del gasoil (antes de impuestos)
por litro. Hasta esa fecha la Tasa era un monto fijo
de $ 0,05 por litro. Los precios utilizados para liquidar
el impuesto registraron un aumento del orden del 79%.
29- A partir de agosto de 2002
se incrementó el impuesto sobre las naftas de
$ 0,43 a $ 0,5375 por litro.
30- El impuesto rige para las
operaciones efectuadas desde el mes de mayo de 2002,
pero la recaudación comenzó a ingresar
en el mes de julio de 2002.
31- Las ventas gravadas de naftas
disminuyeron 15,9%.
32- Desde el 1 de enero
de este año rigen alícuotas más
elevadas para algunas bebidas alcohólicas y analcohólicas
y se eliminó el monto mínimo de ventas
gravado de $300 para los objetos suntuarios.
33- En el primer trimestre de
2003 se distribuyeron aportes de períodos anteriores,
que se habían acumulado en la cuenta recaudadora
debido a dificultades en el proceso de acreditación.
34- Los cotizantes en relación
de dependencia aumentaron alrededor de 3,1%, mientras
que los autónomos lo hicieron en un 5,8%.
35- La cantidad de
cotizantes dependientes fue aproximadamente 10,9% superior
a la de igual trimestre del año anterior, mientras
que la de autónomos creció 21,4%,
36- Este aumento se
debió a la elevación de la alícuota
de la contribución patronal destinada a las Obras
sociales, de la que un porcentaje se envía a
este Fondo y al incremento de este porcentaje. Ambas
modificaciones rigieron a partir de la recaudación
distribuida a dicho Fondo a partir de mayo de 2002.
37- Registra una caída
del orden del 10%.
38- Alrededor de 19%,
debido, fundamentalmente, a cambios en la composición
de las importaciones.
39- A partir del mes
de marzo de 2002 se establecieron derechos de exportación
que gravaban con un 20% a las exportaciones de petróleo
crudo, un 10% a los productos primarios y un 5% para
el resto de los bienes (manufacturas de origen agropecuario
e industrial). A partir del mes de abril de ese mismo
año se incrementaron los derechos de los principales
productos agropecuarios (de 10% a 20%) y el de sus manufacturas,
principalmente subproductos y aceites (de 5% a 20%).
40- Un detalle de los
mismos puede encontrarse en Informe de la Recaudación
Tributaria del III trimestre de 2002.
41- No puede relacionarse
el incremento en los pagos con el aumento de las exportaciones,
debido a que éste se origina en una mayor concentración
de las exportaciones de granos en el segundo trimestre
de 2003. Estos productos no reciben reintegros.
|