En el primer trimestre de 2006 la recaudación tributaria creció 26,3% respecto de la registrada en el mismo período de 2005 y 2,5% en relación con la del trimestre anterior. (Cuadros Nros. 1, 2, 3, 4 y 5)
El incremento interanual que presentó la recaudación [2] y en el aumento verificado en las ganancias de las sociedades en los últimos períodos fiscales. Tuvieron un efecto negativo en la comparación el ingreso en el primer trimestre de 2005 de vencimientos del impuesto a las Ganancias, correspondientes al mes de diciembre de 2004, los cambios registrados en la composición de las exportaciones y el mayor monto de devoluciones y reintegros pagados a los exportadores.
El leve aumento de los recursos respecto del cuarto trimestre del año pasado está determinado por los crecimientos del consumo, los precios, el empleo y las remuneraciones, el pago de la mitad del sueldo anual complementario y por las menores devoluciones pagadas a los exportadores. Estos efectos fueron parcialmente compensados por la menor importancia de los vencimientos que se producen en el primer trimestre del año en los impuestos a las Ganancias y sobre los Combustibles y por la disminución estacional del comercio exterior.
IMPUESTO A LAS GANANCIAS
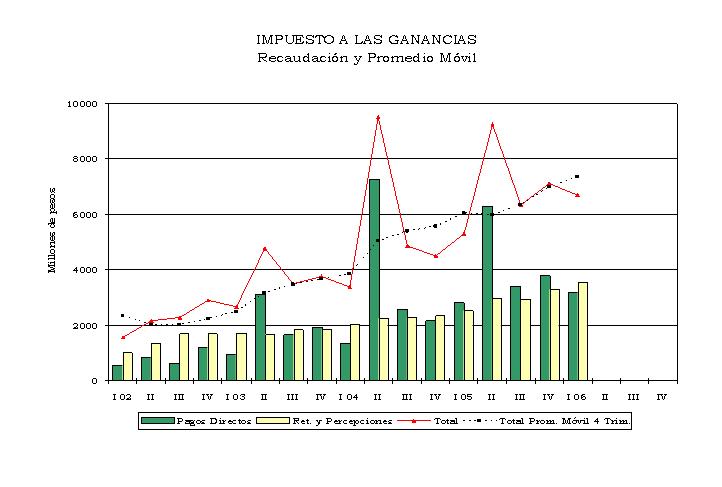
La recaudación del impuesto disminuyó 5,8% con relación al período anterior y creció 25,9% respecto al mismo trimestre del año 2005. La baja de los ingresos con relación al trimestre anterior se debe a la diferente importancia que tienen los vencimientos que se producen en cada período. En el cuarto trimestre ingresaron, como habitualmente ocurre, los pagos de los saldos de las declaraciones juradas de las sociedades con cierre de ejercicio en el mes de junio [3] y dos anticipos correspondientes a las personas físicas [4]. Además, debe agregarse el efecto positivo que tuvo en la recaudación del cuarto trimestre la postergación de los vencimientos de anticipos correspondientes a diciembre de 2004 [5]. La baja en la recaudación fue atenuada por los mayores ingresos provenientes de los distintos regímenes de retención y percepción [6]. El crecimiento con relación al mismo trimestre del año anterior se explica por los aumentos en los pagos por anticipos de sociedades -como consecuencia del incremento en los impuestos determinados correspondientes a los períodos fiscales 2004 y 2005- y por los regímenes de retenciones y percepciones [7]. Estos efectos positivos fueron parcialmente compensados por el impacto generado por la postergación de los vencimientos de anticipos de diciembre de 2004 mencionada precedentemente [8]. (Cuadro N° 6 y Gráfico N° 4)
IMPUESTO AL VALOR AGREGADO
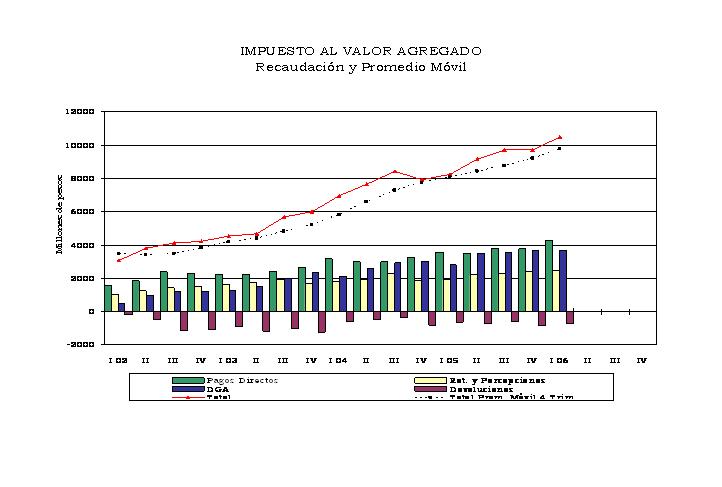
La recaudación del impuesto se incrementó 8,1% con relación al trimestre anterior y 27,3% frente a igual período de 2005.
El aumento de los ingresos respecto del último trimestre de 2005 se explica por el incremento observado en el nivel de precios [9], la estacionalidad del consumo en el mes de diciembre [10], los menores montos de devoluciones en efectivo pagados a los exportadores [11] y cuestiones relacionadas con el sistema de liquidación e ingreso del impuesto. Atenuaron la variación la reducción estacional de las importaciones [12] y los menores ingresos por los de regímenes de facilidades de pago.
El crecimiento de la recaudación con relación a la del primer trimestre de 2005 es consecuencia de los aumentos registrados en los niveles de actividad económica [13], precios [14] e importaciones [15]. (Cuadro N° 7 y Gráfico N° 5)
IMPUESTO SOBRE LOS BIENES PERSONALES
La recaudación de este impuesto disminuyó 41,1% con relación al trimestre anterior debido a los diferentes vencimientos que tienen lugar en cada uno de los períodos considerados. En el primer trimestre del año las personas físicas ingresan sólo un anticipo, mientras que en el cuarto pagan dos.
En la comparación con el primer trimestre de 2005 los ingresos aumentaron 13,8%. Ello es consecuencia de la mayor recaudación por anticipos pagados por las personas físicas, que se originó en el incremento del impuesto determinado en el último período fiscal [16].
IMPUESTO SOBRE LOS CREDITOS Y DEBITOS EN CUENTA CORRIENTE
La recaudación por este impuesto se mantuvo en niveles similares a los del trimestre anterior y registró un aumento de 26% respecto del mismo período del año anterior, que es explicado por los incrementos de los niveles de actividad económica [17] y precios [18].
IMPUESTO SOBRE LOS COMBUSTIBLES
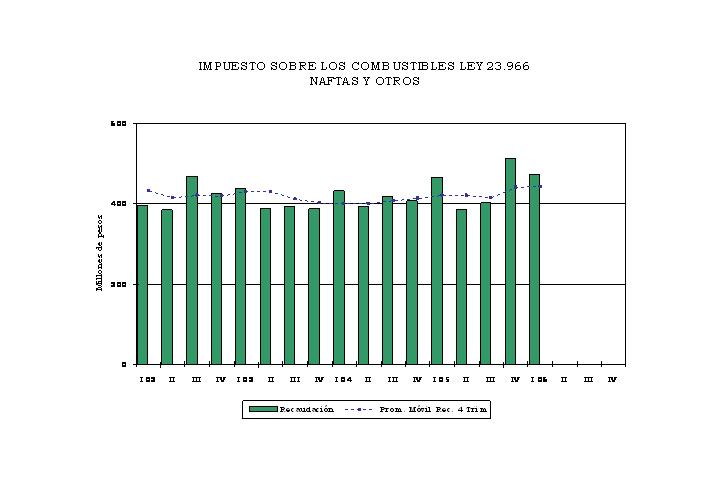
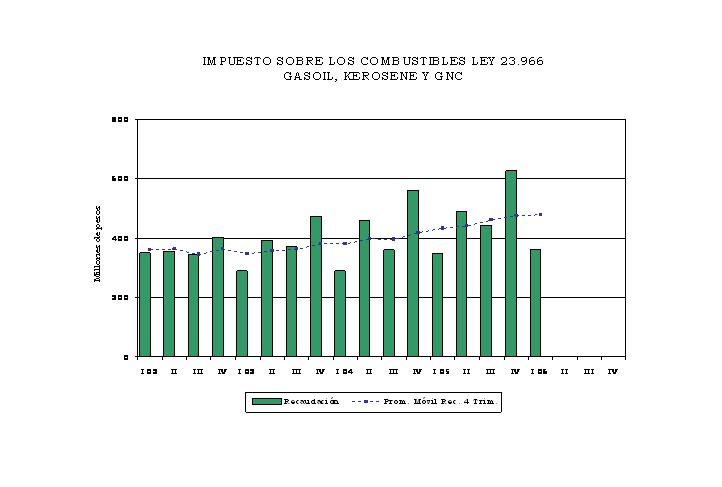
La recaudación de los impuestos sobre los Combustibles [19] registró una caída del 33,7% con relación al trimestre anterior. Esta variación se explica por la menor
importancia de los vencimientos que tienen lugar en el primer trimestre del año [20].
Respecto de igual trimestre del año 2005, los ingresos de los impuestos sobre los Combustibles crecieron 1,2% como consecuencia del aumento en las ventas de naftas, gasoil y G.N.C. [21]. Compensaron significativamente este efecto cuestiones relativas al sistema de liquidación e ingreso del tributo. (Gráficos Nros. 8 y 9)
IMPUESTOS INTERNOS COPARTICIPADOS
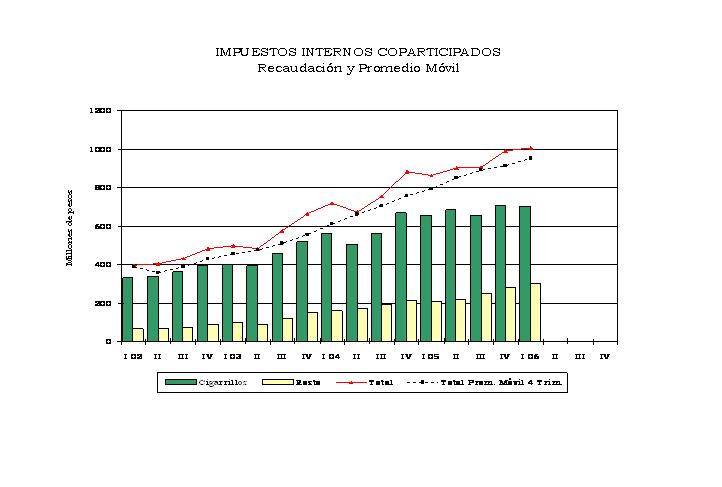
La recaudación creció 1,6% respecto de la del trimestre anterior y 16,7 % con relación a la de igual período del año 2005.
Respecto del cuarto trimestre de 2005 los ingresos generados por los impuestos internos [22] -excepto cigarrillos- crecieron 7,8% [23], mientras que la recaudación del impuesto sobre los Cigarrillos tuvo una leve caída del 0,8%. Esta baja es atribuible a la disminución de 5,3% del precio promedio del producto [24], que fue prácticamente compensada por el incremento de 2,2% de las ventas y la aplicación de la cláusula de tributación mínima establecida en la normativa vigente [25].
En la comparación con igual trimestre del año anterior, los recursos provenientes del resto de bienes y servicios crecieron 44,2%, debido a un sustancial incremento de las ventas. La recaudación del impuesto sobre los Cigarrillos aumentó 7,9%, como resultado de un aumento de 8,5% en la cantidad de paquetes vendidos y de la aplicación de las normas sobre tributación mínima antes mencionadas. Tuvo un impacto negativo la caída del precio promedio comentada en el párrafo anterior [26]. (Gráfico N° 7)
APORTES Y CONTRIBUCIONES A LA SEGURIDAD SOCIAL
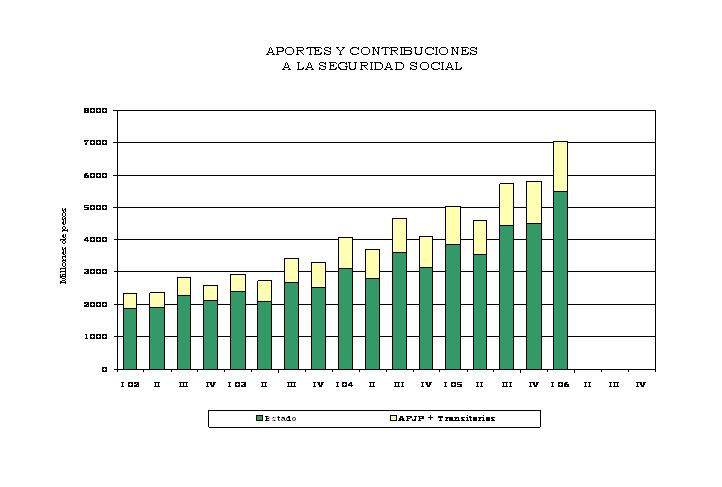
La recaudación creció 21,9% respecto del trimestre anterior debido principalmente a la estacionalidad que presenta la base imponible en el primer trimestre por el pago del medio sueldo anual omplementario. En el mismo sentido contribuyeron el incremento en la remuneración imponible [27] -derivado de las subas de salarios acordadas en las negociaciones colectivas y de la incorporación de una suma no remunerativa otorgada al sector privado a principios de 2005 [28]- y la eliminación del tope utilizado para el cálculo de las contribuciones patronales [29]. Negativamente actuaron el habitual aumento de las asignaciones familiares por escolaridad [30] y una menor distribución de facilidades de pago [31].
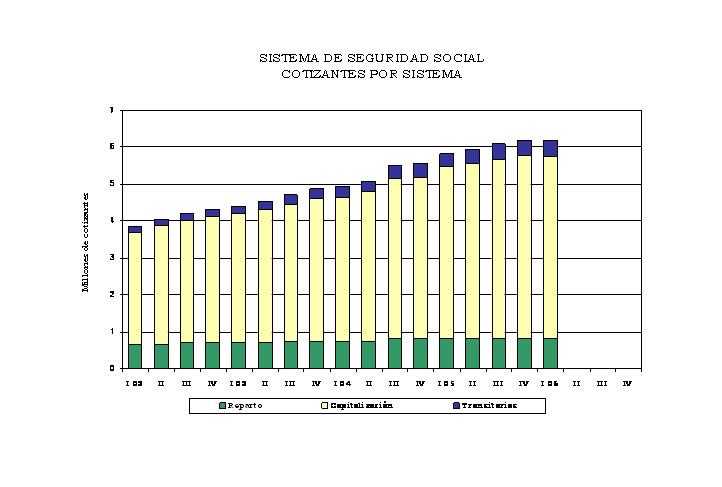
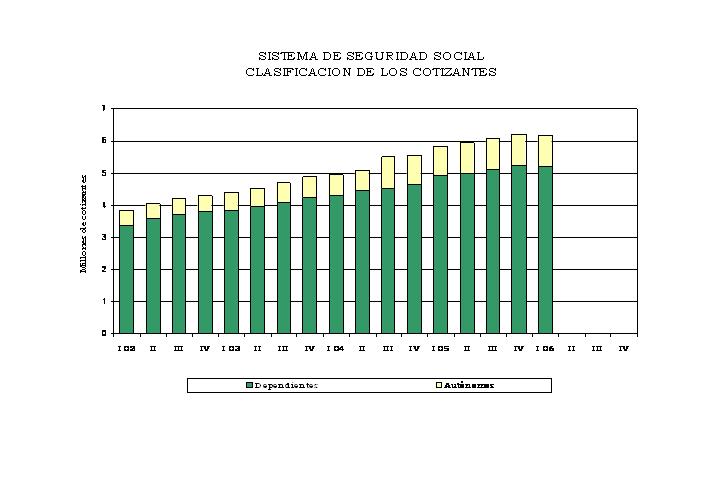
Respecto de igual trimestre del año anterior se registró un crecimiento de 42,6% que se explica, en su mayor parte, por los incrementos observados en el salario imponible [32] -debido a los aumentos acordados en las negociaciones colectivas y a la incorporación de sumas no remunerativas otorgadas al sector privado [33]- y en la cantidad de cotizantes efectivos [34]. También tuvo un efecto positivo la eliminación del tope de la remuneración imponible utilizado para el cálculo de las Contribuciones Patronales. En sentido negativo actuó una menor distribución de facilidades de pago del régimen para autónomos y monotributistas [35]. (Cuadro N° 9 y Gráficos Nros. 10, 11 y 12)
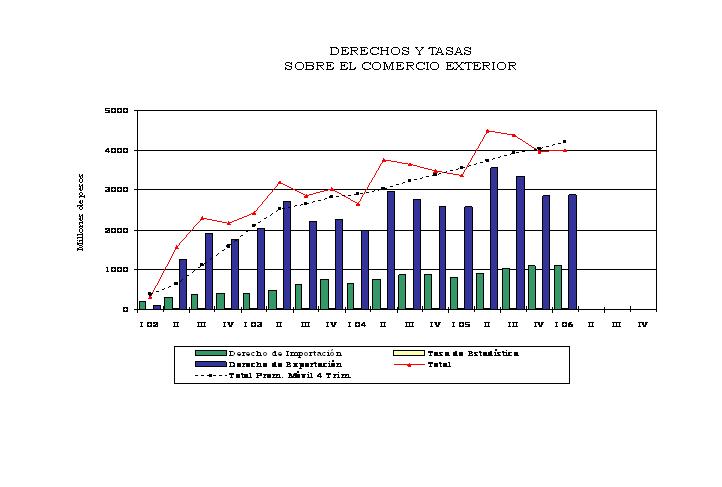
DERECHOS DE IMPORTACION
Respecto del trimestre anterior la recaudación creció 2,5% como consecuencia de incrementos en el tipo de cambio nominal y en el arancel efectivo promedio, originado en cambios en la composición de los bienes importados. En sentido contrario actuó la reducción de carácter estacional que presentan las importaciones en el primer trimestre del año.
Con relación a igual trimestre del año anterior los ingresos crecieron 42,1%, producto de un aumento de 22,7% de las importaciones, de cambios en su composición -que elevaron la alícuota promedio- y del mayor tipo de cambio nominal. (Cuadros Nros. 8 y 17 y Gráfico N° 14)
DERECHOS DE EXPORTACION
La recaudación registró un leve incremento de 0,7% respecto del trimestre anterior, debido a que el aumento de los ingresos generado por la elevación de las
alícuotas de algunas carnes y lácteos [36], por la suba del derecho promedio -originada en el cambio en la composición de las exportaciones- y por una mejora del tipo de cambio nominal, prácticamente se compensó con la reducción de 4,1% de las exportaciones.
Respecto de igual trimestre del año anterior los recursos registraron un aumento de 11,7%, que es atribuible al crecimiento de 15,5% en las ventas al exterior, al mayor tipo de cambio y a la suba de las alícuotas de los productos mencionados en el párrafo anterior. Estos efectos se vieron atenuados por la disminución de la alícuota promedio originada en cambios en la composición de los productos exportados. (Gráfico N° 14)