|
En el primer trimestre
de 2005 la recaudación tributaria creció 26,3% respecto
de la registrada en el mismo período de 2004 y 5,3%
con relación a la del trimestre anterior. (Cuadros Nros.
1, 2, 3, 4 y 5)
El fuerte crecimiento que
continúa presentando la tasa de variación interanual2
se explica por los incrementos de la actividad económica,
los precios, el comercio exterior, el empleo y de las
remuneraciones, y por los mayores pagos de anticipos
realizados por las sociedades en el impuesto a las Ganancias,
que se originaron en los aumentos de los impuestos determinados
en los períodos fiscales 2003 y 2004.
También tuvieron un efecto
positivo en la recaudación la elevación de los Derechos
de Exportación sobre el petróleo y sus derivados, el
diferimiento en el impuesto a las Ganancias de todos
los anticipos con vencimiento en diciembre de 2004 y
la vigencia del régimen de facilidades de pago para
monotributistas y autónomos.
El incremento de los recursos
respecto del cuarto trimestre de 2004 está relacionado,
en su mayor parte, con la postergación de vencimientos
del impuesto a las Ganancias mencionada en el párrafo
anterior. También aportaron al crecimiento el pago de
la mitad del sueldo anual complementario, el aumento
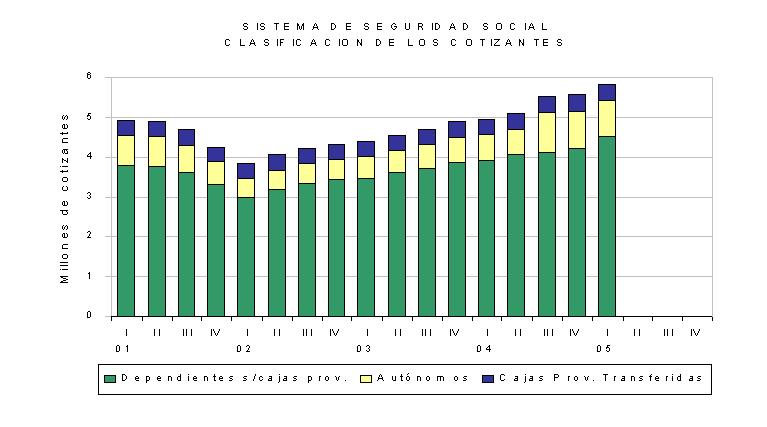
del número de cotizantes a la Seguridad Social y la
disminución de las devoluciones de IVA a los exportadores.
Tuvieron un efecto negativo
en la comparación la menor importancia de los vencimientos
en el impuesto sobre los combustibles y la disminución
que habitualmente presenta el comercio exterior en los
primeros meses del año.
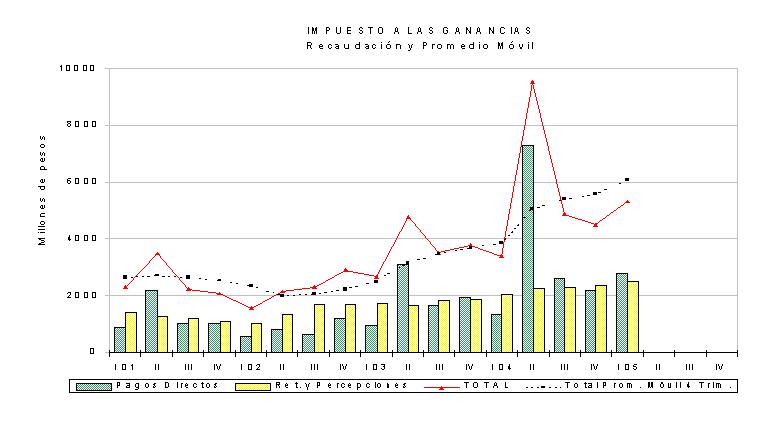
IMPUESTO A LAS GANANCIAS
La recaudación del impuesto
creció 17,8% con relación al cuarto trimestre de 2004
y 57,3% frente a igual trimestre del año anterior.
Los mayores ingresos registrados
en la comparación con el trimestre anterior se explican
por los diferimientos de los vencimientos de los anticipos
de las sociedades y las personas físicas, y de las retenciones
sobre las remuneraciones de los trabajadores en relación
de dependencia correspondientes al mes de diciembre
de 20043.
En el caso de las sociedades,
debido a esa postergación el cronograma de vencimiento
de los anticipos se desplazó un mes, lo que implicó
que la mayor parte de las sociedades4 abonara durante el primer trimestre
anticipos equivalentes al 25% del impuesto determinado
en el último período fiscal, mientras que en el cuarto
pagó 16,66% del mismo. Por su parte, las sociedades
con cierre de ejercicio en el mes de junio5, no tuvieron que ingresar anticipos
en el trimestre anterior y pagaron 41,66% de su impuesto
determinado en el primero de este año. En cuanto a las
personas físicas, abonaron dos anticipos de 20%6 del impuesto determinado, mientras que en el cuarto trimestre
ingresaron solamente uno de ese porcentaje.
Atenuaron el crecimiento
los menores pagos en concepto de saldos de las declaraciones
juradas de las sociedades, ya que en el mes de noviembre
ingresaron los saldos de aquéllas cuyo cierre se produce
en el mes de junio.
Con relación al mismo trimestre
del año anterior la variación se explica por el incremento
en los ingresos por anticipos tanto de las sociedades,
principalmente de aquéllas con cierre de ejercicio en
el mes de diciembre7, como de las personas físicas8.
También actuaron en sentido positivo los mayores ingresos
provenientes de los regímenes de retención y percepción9
y el diferimiento de los vencimientos de diciembre de
2004 comentado más arriba. La vigencia del pago a cuenta
del impuesto a los Créditos y Débitos en Cuenta Corriente10
afectó negativamente la comparación. (Cuadro Nro. 6 y Gráfico Nro. 4)
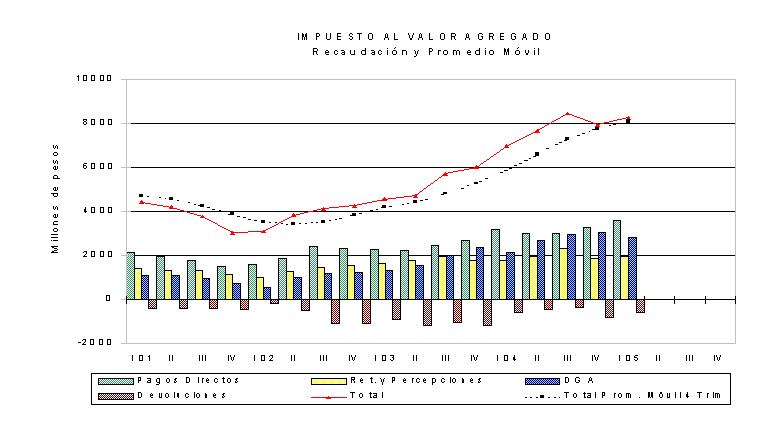
IMPUESTO AL VALOR
AGREGADO
La recaudación del impuesto
se incrementó 4,2% con relación al trimestre anterior
y 18,8% frente a igual trimestre de 2004.
El aumento en los ingresos
respecto del cuarto trimestre se explica, principalmente,
por los menores montos de devoluciones en efectivo pagados
a los exportadores11, el incremento observado en el
nivel de los precios12 y por los mayores ingresos en
concepto de regímenes de facilidades de pago. Atenuaron
el aumento en la recaudación las reducciones estacionales
del nivel de actividad económica13 y las importaciones14.
El crecimiento de la recaudación
con relación al primer trimestre de 2004 se explica
por los incrementos observados en los niveles de actividad
económica15, importaciones16
y precios17. La suba fue acentuada, además,
por cuestiones referidas al sistema de liquidación e
ingreso del tributo. (Cuadro Nro. 7 y Gráfico Nro. 5)
IMPUESTO A LA GANANCIA
MÍNIMA PRESUNTA
La recaudación del impuesto
se incrementó 6,4% con relación a la del período anterior
y disminuyó 19,3% respecto al mismo trimestre del año
2004.
El aumento con respecto
al período anterior se explica por una caída en la participación
de los pagos no bancarios en la recaudación total y
por mayores montos de pagos fuera de término. Estos
efectos fueron parcialmente compensados por la disminución
en los ingresos de los saldos de las declaraciones juradas18.
La baja en la recaudación
en comparación con el primer trimestre de 2004 se explica
por la vigencia del pago a cuenta del impuesto a los
Créditos y Débitos en Cuenta Corriente19
y por el aumento de la proporción de los pagos efectuados
en forma no bancaria. Los mayores ingresos de pagos
atrasados atenuaron la baja de los ingresos.
IMPUESTO SOBRE LOS
BIENES PERSONALES
La recaudación de este
impuesto registró una caída de 40,9% con relación al
trimestre anterior debido, fundamentalmente, a los diferentes
vencimientos que tienen lugar en cada período. Mientras
que en el primer trimestre se ingresa sólo un anticipo
del 20%, en el último trimestre del año se pagan dos
anticipos de ese mismo porcentaje. En igual sentido
actuaron los menores ingresos por regímenes de facilidades
de pago.
Con relación al mismo trimestre
del año 2004, la recaudación del impuesto disminuyó
3,2% como consecuencia de la reducción en los ingresos
por regímenes de facilidades de pago.
IMPUESTO SOBRE LOS
CREDITOS Y DEBITOS EN CUENTA CORRIENTE
Con respecto al trimestre
anterior la recaudación registró una leve reducción
de 0,4%, que fue consecuencia de la menor cantidad de
días hábiles que tuvo el primer trimestre de 2005.
Con relación al primer
trimestre de 2004 los ingresos provenientes de este
impuesto crecieron el 19,2% debido a los aumentos de
la actividad económica20 y del nivel de precios21.
IMPUESTOS SOBRE LOS
COMBUSTIBLES
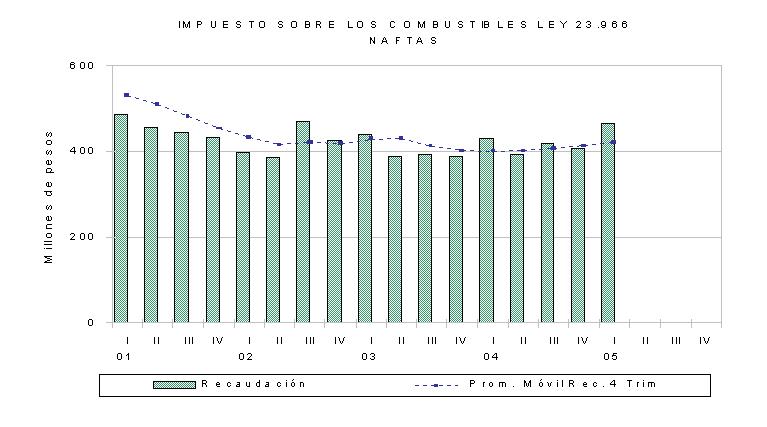
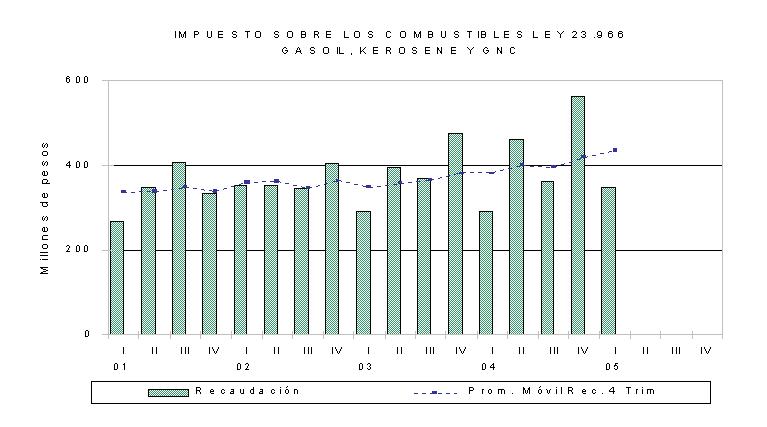
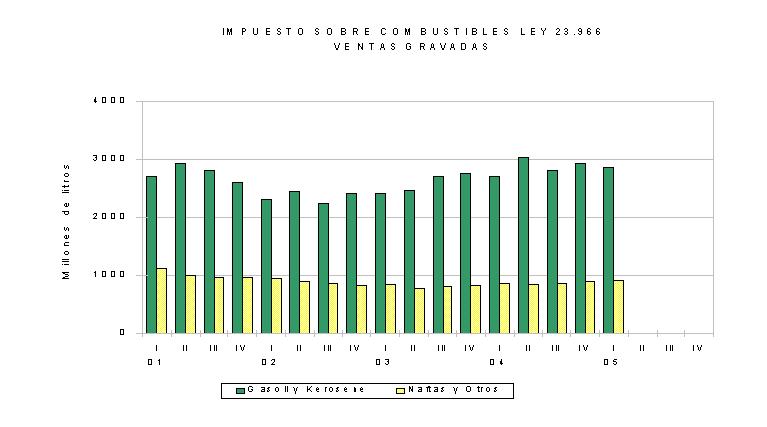
La recaudación de los
impuestos sobre los combustibles22
registró una disminución de 22,2% con relación
al trimestre anterior. Esta variación se explica por
la menor importancia en los vencimientos que tienen
lugar en el primer trimestre del año23. Los menores ingresos fueron
parcialmente compensados por el aumento en las ventas
de naftas y gasoil24 y por cuestiones relativas al sistema de liquidación
y pago del tributo.
Respecto a igual trimestre
del año 2004, los ingresos de los impuestos sobre los
combustibles crecieron 14,9%. Este resultado es consecuencia
de los aumentos en las ventas de naftas y gasoil25.
Los mayores pagos no bancarios y cuestiones relativas
al sistema de liquidación e ingreso del tributo atenuaron
parcialmente aquel efecto. (Gráficos Nros. 8, 9 y 10)
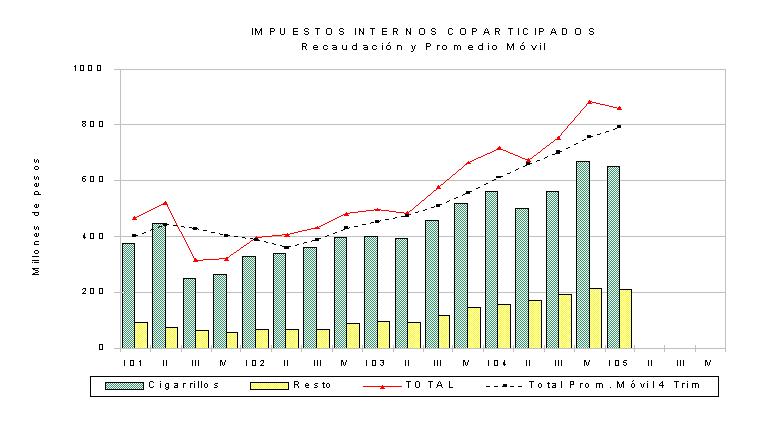
IMPUESTOS
INTERNOS COPARTICIPADOS
La
recaudación mostró una disminución de 2,4% respecto
de la del trimestre anterior y un incremento de 19,8%
con relación a la de igual período del año 2004.
Respecto
del trimestre anterior los ingresos por el impuesto
sobre los cigarrillos se redujeron 2,6% como consecuencia
de una disminución de las ventas -derivada en gran medida
del aumento de precios ocurrido sobre el final del cuarto
trimestre26-
y por cuestiones de liquidación e ingreso del tributo27. La recaudación originada en el resto de los bienes
y servicios gravados registró una leve reducción de
1,6%.
Con
relación a igual trimestre del año anterior, los recursos
provenientes del impuesto sobre los cigarrillos se elevaron
16,0% como resultado de los incrementos de precios establecidos
durante 200428.
La recaudación por el resto de los bienes y servicios
gravados registró una suba de 33,3%29,
que se explica por el alza registrada en las ventas.
(Gráfico Nro. 7)
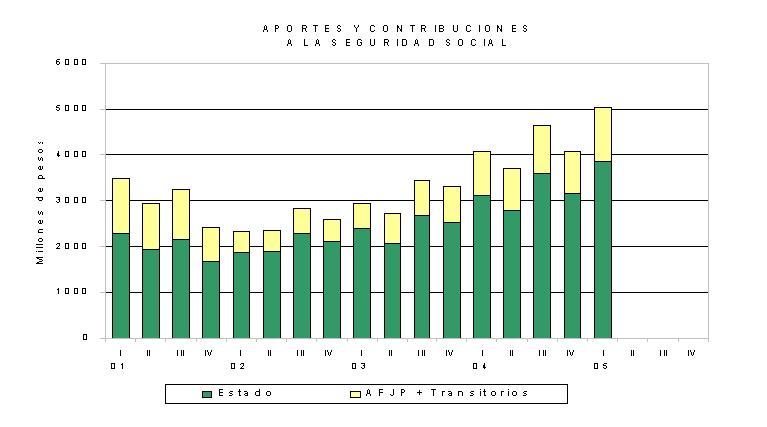
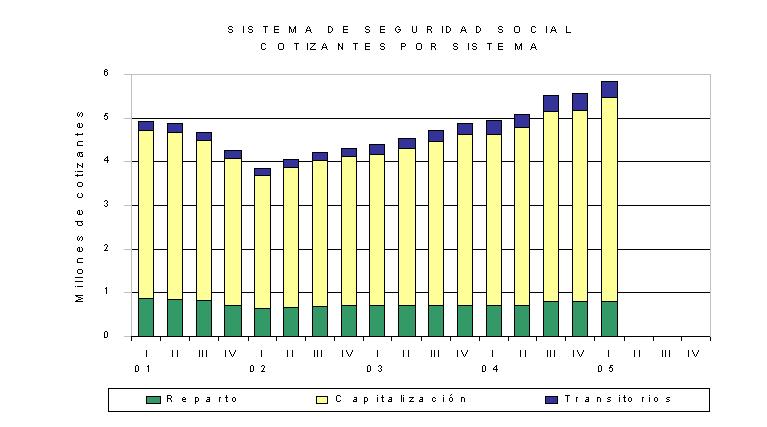
APORTES
Y CONTRIBUCIONES A LA SEGURIDAD SOCIAL
La
recaudación aumentó 22,3% respecto del trimestre anterior
debido a la estacionalidad que presenta la base imponible
en el primer trimestre por el pago del medio sueldo
anual complementario, el incremento en la remuneración
imponible -consecuencia de aumentos en la cantidad de
cotizantes efectivos30 y en el salario imponible31- y a la mayor distribución de facilidades de pago
del régimen para autónomos y monotributistas32. En menor medida contribuyó la elevación del tope
utilizado para el cálculo de las contribuciones patronales33. En sentido contrario actuaron el habitual aumento
de las asignaciones familiares compensables en este
período34 y el impacto que tuvo el aumento retroactivo de
50% en los montos de otras asignaciones35.
Respecto
de igual trimestre del año anterior se registró un crecimiento
de 24,0% que se explica, en su mayor parte, por los
incrementos observados en la cantidad de cotizantes
efectivos36
y en el salario nominal imponible37.
También contribuyeron positivamente los mayores ingresos
por los regímenes de facilidades de pago38,
la suba del tope de la remuneración imponible para contribuciones
patronales39 y el cambio en el régimen de
Monotributo40. En sentido inverso actuó el mencionado aumento
de las asignaciones familiares compensables. (Cuadro Nro. 9 y Gráficos Nros. 11, 12 y 13)
DERECHOS
DE IMPORTACION
La
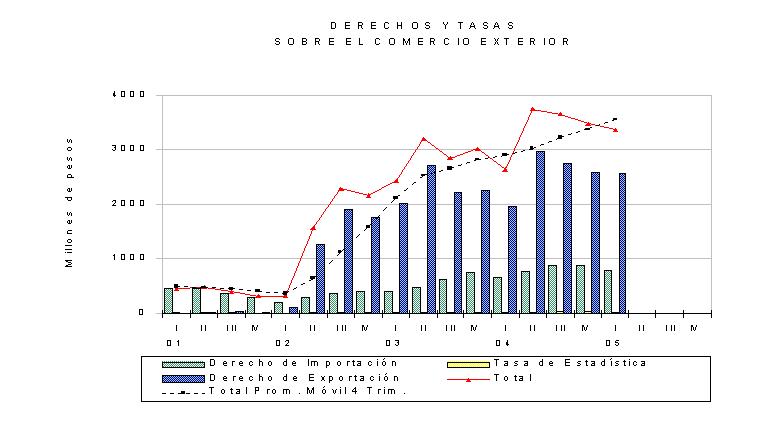
recaudación mostró una caída de 11,7% respecto del trimestre
anterior como consecuencia, principalmente, de una disminución
estacional de las importaciones (7,0%). En el mismo
sentido incidió el menor arancel efectivo promedio,
originado en cambios en la composición de las importaciones.
Con
relación a igual trimestre del año anterior la recaudación
subió 18,5%, debido al incremento de las importaciones41.
Dicho efecto se vio atenuado por la eliminación del
arancel transitorio42 y por cuestiones de carácter administrativo43. (Cuadros Nros. 8 y 17 y Gráfico Nro. 15)
DERECHOS
DE EXPORTACION
La
recaudación registró una leve baja de 0,3% respecto
del trimestre anterior, ya que los efectos de la reducción
de 5,7% en las exportaciones y el menor tipo de cambio
nominal, prácticamente se compensaron con un aumento
del derecho promedio efectivo44.
Respecto
de igual trimestre del año anterior se registró un incremento
de 30,7%, que se explica, en su mayor parte, por el
aumento de las alícuotas pagadas por los hidrocarburos
y combustibles45
y el importante aumento del precio de referencia (WTI)
para la aplicación del derecho sobre el petróleo crudo46.
En el mismo sentido contribuyó el incremento de 13,4%
en las exportaciones. Tuvieron, en cambio, un efecto
negativo la diferente composición del resto de las exportaciones
y cuestiones de carácter administrativo47. (Gráfico Nro. 15)
1-
Se contabilizan los impuestos recaudados por la Administración
Federal de Ingresos Públicos, no considerándose los percibidos
por otros organismos. Estos últimos representaron el 1,5%
del total en el año 2004 y están incluidos en los Cuadros
Nros. 12, 13, 14, 15 y 16.
2- Este es el onceavo trimestre consecutivo -desde el
tercer trimestre de 2002- en el que dicha tasa registra
una variación positiva.
3- Durante el mes de diciembre no se practicaron retenciones
sobre las remuneraciones de los trabajadores en relación
de dependencia. Las mismas se están efectuando en cinco
cuotas a partir del mes de enero.
4- Incluidas las que cierran su ejercicio fiscal en
el mes de diciembre.
5- Las segundas en importancia en el año, según el monto
del impuesto determinado.
6- El habitual de febrero y en marzo, el postergado
de diciembre.
7- El impuesto determinado de estas sociedades registró
en el año 2003 un incremento de 103,7%.
8- El impuesto determinado de las personas físicas registró
un incremento del 37,7% respecto al período anterior.
9- Debido a los incrementos en el nivel de actividad
económica, los precios y las importaciones.
10- Desde junio de 2004 se permite el cómputo parcial
del impuesto sobre los Créditos y Débitos en Cuenta Corriente
como pago a cuenta en los impuestos a las Ganancias y
a la Ganancia Mínima Presunta y, a partir de octubre,
en el impuesto sobre el Capital de las Cooperativas.
11- Durante el cuarto trimestre del año 2004 se abonaron
por este concepto $ 813 millones, mientras que en el primer
trimestre del 2005 lo pagado alcanzó a $ 606 millones.
12- La variación promedio del Indice de Precios al
Consumidor fue 2,3% entre los períodos diciembre 2004-febrero
2005 y septiembre-noviembre de 2004.
13- El nivel de actividad económica registró una caída
estacional de 4,2% entre los períodos citados en la nota
anterior, de acuerdo al Estimador Mensual de Actividad
Económica -EMAE- elaborado por el INDEC.
14- Las importaciones en dólares disminuyeron 7,0%.
15- El nivel de actividad económica mostró un incremento
del 9% entre los períodos diciembre 2004-febrero 2005
y diciembre 2003-febrero 2004, medido a través del EMAE.
16- Si bien las importaciones medidas en dólares subieron
25,3%, las gravadas se incrementaron 34%.
17- La variación promedio del Indice de Precios al
Consumidor entre los períodos diciembre 2004-febrero 2005
y diciembre 2003-febrero 2004 fue 7,2%.
18- En el cuarto trimestre del año ingresan los saldos
de las declaraciones juradas correspondientes a las sociedades
con cierre de ejercicio en el mes de junio, los segundos
en importancia en el año.
19- Desde junio de 2004 se permite el cómputo parcial
del impuesto sobre los Créditos y Débitos en Cuenta Corriente
como pago a cuenta en los impuestos a las Ganancias y
a la Ganancia Mínima Presunta y, a partir de octubre,
en el impuesto sobre el Capital de las Cooperativas.
20- El incremento en el nivel de actividad fue 9,1%
de acuerdo al EMAE.
21- El Indice de Precios al Consumidor se incrementó
8,2% entre ambos trimestres.
22- Incluyen el Impuesto sobre los Combustibles Líquidos,
la Tasa sobre el Gasoil, la Tasa de Infraestructura Hídrica
y el Recargo sobre el Consumo de Gas.
23- En diciembre se ingresan anticipos por el 112%
del impuesto determinado en naftas, y 95% en gasoil, Tasa
sobre el Gasoil y Tasa Hídrica. En los restantes meses
del cuarto y primer trimestre se abonan anticipos del
91% en naftas y 30% en el resto de los casos. En cuanto
a los saldos de declaraciones juradas, en diciembre son,
aproximadamente, de 9% para naftas y 70% para el resto,
en tanto que en enero son cercanos al 5% del impuesto
determinado en todos los gravámenes.
24- Las ventas nominales de naftas y gasoil crecieron
9,3% y 4,6%, respectivamente.
25- Las ventas nominales de naftas y gasoil crecieron
8,6% y 16,2%, respectivamente, respecto al primer trimestre
del año anterior.
26- Las ventas de paquetes se redujeron un 14,0%, en
tanto que el precio promedio subió de $ 2,80 a $ 3,10
(11%).
27- Mediante Resolución General AFIP Nº 1778 se estableció
un mecanismo de transferencia electrónica de fondos para
el pago de las obligaciones impositivas y de la seguridad
social de los grandes contribuyentes nacionales y de agencias,
que rige desde el 1/02/2005. En el impuesto a los Cigarrillos
tal disposición implicó una menor recaudación en el primer
trimestre de 2005.
28- El precio promedio por paquete pasó de $ 2,20 a
$ 3,10 (41%) y la cantidad de paquetes vendidos se redujo
14,8%.
29- El incremento de la recaudación sobre bienes de
origen nacional alcanzó a 26,6%, mientras que sobre bienes
importados creció 74,9%.
30- El número de cotizantes en relación de dependencia
aumentó 5,3%, mientras que el de autónomos lo hizo en
5,1%.
31- El salario promedio efectivo creció 2,0% respecto
del IV trimestre de 2004.
32- En el primer trimestre de 2005 se distribuyeron
$ 147,8 millones del nuevo régimen de facilidades de pago
para autónomos y monotributistas -la mayor parte es recaudación
que había quedado pendiente de distribución en 2004-,
mientras que durante el cuarto trimestre sólo se distribuyeron
$ 47,5 millones.
33- Hasta mayo de 2004 la remuneración imponible utilizada
para el cálculo de las contribuciones tenía un tope de
$4.800. A partir del mes de junio se elevó a $6.000 y
en octubre, a $8.000.
34- En el mes de marzo se paga por única vez la mayor
parte de las asignaciones por escolaridad.
35- En diciembre de 2004 se estableció un aumento de
50% en las asignaciones por hijo, por hijo discapacitado
y prenatal, con efecto retroactivo al mes de octubre de
2004. Los empleadores descontaron el pago de dicho retroactivo
de las contribuciones pagadas en enero de 2005.
36- La cantidad de cotizantes en relación de dependencia
aumentó 12,5%, mientras que la de autónomos lo hizo en
20,0%.
37- El salario promedio imponible se incrementó 6,4%.
38- Originados en los pagos del régimen para autónomos
y monotributistas vigente desde el año pasado. En este
trimestre se registró, además, la distribución de $110
millones recaudados durante 2004.
39- Ver Nota Nº 33.
40- La Ley Nº 25.865 estableció modificaciones al Régimen
Simplificado para Pequeños Contribuyentes, que en la práctica
implicaron el reempadronamiento de los que ya estaban
inscriptos y la posibilidad de que los Responsables no
inscriptos en el IVA pudieran adherir a este Régimen,
a partir del mes de julio de 2004 (lo hicieron cerca de
180.000 contribuyentes).
41- El incremento de las importaciones gravadas fue
mayor que el de las totales (34% y 25%, respectivamente)
debido a que en enero de 2004 se importaron aviones -que
están exentos de estos derechos- por u$s 278 millones.
42-A partir del 03/09/2004 se eliminó el arancel transitorio
de 1,5 puntos que se adicionaba al Derecho de Importación
Extrazona para ciertos productos de la Nomenclatura Común
del Mercosur.
43- En el primer trimestre de 2004 se imputaron pagos
por un monto de $ 9,1 millones realizados con Patacones
correspondientes a períodos anteriores.
44- Consecuencia de cambios en la composición de las
exportaciones.
45- En mayo de 2004 se elevaron las alícuotas de Derechos
de Exportación del gas licuado de petróleo (de 5% a 20%),
de algunos propanos y butanos (de 5% a 20%), de las gasolinas
(de 0% a 5%), del petróleo crudo (de 20% a 25%), y del
gas natural (de 0% a 20%). Asimismo, en el mes de agosto
se estableció un derecho adicional variable para el petróleo
crudo en función del precio internacional del barril (WTI),
que varía entre 3 y 20 puntos cuando el precio supera
los u$s32.
46- Durante el primer trimestre de 2005 el precio del
WTI estuvo por encima de u$s 45, por lo tanto correspondió
que se le adicionara al derecho de exportación fijo (25%)
el nivel máximo del derecho variable (20 puntos).
47- En el primer trimestre de 2004 se imputaron pagos
efectuados con Patacones y Títulos Públicos por un monto
de $44,5 millones, correspondientes a períodos anteriores.
|