En el primer trimestre de 2004 la recaudación tributaria creció
33,5% respecto de la del mismo período de 2003
y 3,6% con relación a la del trimestre anterior.
Este último aumento permitió obtener, por
segundo trimestre consecutivo, un nivel récord
de ingresos tributarios. (Cuadros Nro. 1, 2, 3, 4 y 5)
El fuerte crecimiento que continúa registrando la tasa de variación
interanual se explica, en este trimestre, por el incremento
de la actividad económica y de las importaciones,
la mejora en el cumplimiento en el IVA, los mayores
pagos de anticipos en los impuestos a las Ganancias
y a la Ganancia Mínima Presunta y por la suba de
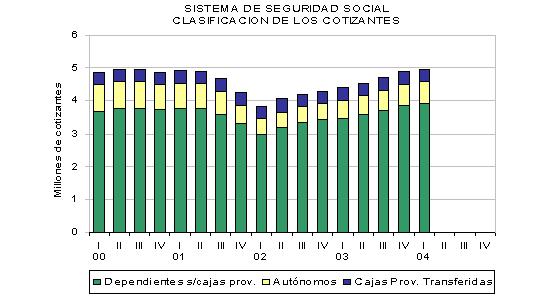
los ingresos por Aportes y Contribuciones a la Seguridad
Social, producto de la recuperación del número
de cotizantes y la elevación del salario imponible.
El incremento de los ingresos respecto del trimestre anterior está
relacionado con la evolución del nivel de actividad
económica y con el efecto del pago de la mitad
del sueldo anual complementario. El impacto de
estos factores fue atenuado por los importantes vencimientos
que tienen lugar en el cuarto trimestre en los impuestos
directos y sobre los combustibles, la imputación
en el cuarto trimestre de 2003 de pagos efectuados en
períodos anteriores y cuestiones relativas al sistema
de pago del IVA.
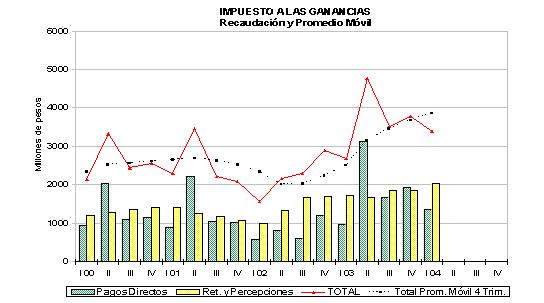
IMPUESTO A LAS GANANCIAS
La
recaudación del impuesto se redujo 10,7% con relación
al cuarto trimestre de 2003 y creció 26% frente
al mismo trimestre del año anterior.
Los menores ingresos tributarios registrados en comparación
con el trimestre anterior se explican, básicamente,
por la importancia relativa que tienen los vencimientos
ocurridos en cada período. En tal sentido
se destaca, en el caso de las sociedades, el ingreso
en el mes de noviembre de los saldos de las declaraciones
juradas de aquéllas con cierre de ejercicio en
el mes de junio, que es el segundo en importancia en
el año. Las personas físicas, por su
parte, pagaron un anticipo del 20% durante el primer
trimestre, mientras que en el cuarto ingresan dos de
ese porcentaje. El importante ingreso de pagos
fuera de término observado durante el cuarto trimestre
acentuó la caída. La baja en la recaudación
fue atenuada por los mayores pagos efectuados por los
distintos regímenes de retención -en gran
parte originados en la estacionalidad que presentan
las retenciones efectuadas sobre sueldos[2]- y por
la menor proporción de pagos no bancarios registrados
durante el primer trimestre[3].
Con
relación al mismo trimestre de 2003, la importante
variación se explica por el crecimiento en los
ingresos de los anticipos correspondientes al ejercicio
fiscal 2003, tanto de las sociedades como de las personas
físicas, que está relacionado con el efecto
favorable que tuvo el significativo cambio de los precios
relativos producido por la devaluación de la moneda
sobre los resultados de los contribuyentes cuyas actividades
están relacionadas con la elaboración y/o
comercialización de bienes transables[4]. Asimismo,
influyeron en forma positiva los mayores pagos por los
regímenes de retención y percepción,
derivados de los incrementos de la actividad económica
y de los precios. Por otra parte, los menores
saldos de las declaraciones juradas de las empresas[5],
la mayor proporción de pagos no bancarios y los
atrasos en el registro de pagos del cuarto trimestre
del 2002[6] suavizaron el crecimiento. (Cuadro
Nro. 6 y Gráfico Nro. 4)
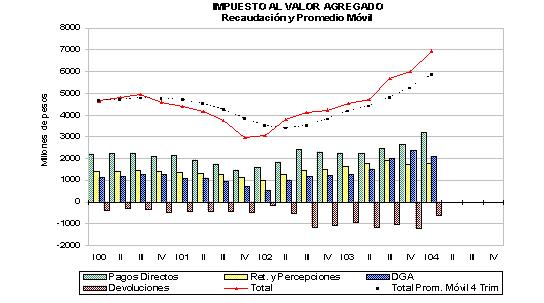
IMPUESTO AL VALOR
AGREGADO
La
recaudación del impuesto aumentó 15,7% con
relación al trimestre anterior y 53% frente a igual
trimestre del año 2003.
El
incremento en la recaudación con relación
a la del cuarto trimestre del 2003 se explica, principalmente,
por el crecimiento observado en la actividad económica
y por los menores montos de devoluciones en efectivo
a los exportadores[7].
Estos efectos fueron acentuados por una menor proporción
de pagos realizados en forma no bancaria y el mayor
monto de los pagos efectuados fuera de término.
Atenuaron el aumento la imputación en el cuarto
trimestre de 2003 de pagos efectuados en períodos
anteriores[8] y cuestiones relativas al sistema de
liquidación e ingreso del tributo.
El
fuerte aumento de la recaudación con relación
al primer trimestre del 2003 obedece a una mejora del
grado de cumplimiento en este tributo, a los incrementos
del nivel de la actividad económica y de las importaciones[9] y a la
recién mencionada disminución de las devoluciones
en efectivo pagadas a los exportadores. Acentuaron
esta variación los mayores ingresos en concepto
de regímenes de facilidades de pago y la menor
proporción de pagos realizados en forma no bancaria.
Estos efectos fueron en parte compensados por la caída
registrada en el tipo de cambio nominal -que afectó
los ingresos por importaciones- y por la imputación
en el primer trimestre del 2003 de pagos efectuados
en períodos anteriores[10]. (Cuadro Nro.
7 y Gráfico Nro. 5)
IMPUESTO
SOBRE LOS BIENES PERSONALES
La
recaudación del impuesto registró una caída
del 43,6% respecto del cuarto trimestre del 2003, que
está relacionada con los diferentes vencimientos
que tienen lugar en cada uno de los períodos.
Mientras que en el primer trimestre del 2004 se ingresó
un anticipo de 20%, en el cuarto trimestre de 2003 se
abonaron dos de ese mismo porcentaje. En igual
sentido actuaron los menores ingresos por pagos fuera
de término efectuados por las sociedades, en carácter
de responsables sustitutos del gravamen.
Con
relación a igual trimestre del año 2003 la
recaudación del impuesto creció 70,5% como
consecuencia de los mayores ingresos en concepto de
anticipos, originados en el aumento del impuesto determinado
en el período fiscal 2002[11].
También aportaron a esa variación los incrementos
de los pagos fuera de término y de los regímenes
de facilidades de pago.
IMPUESTO
SOBRE LOS CREDITOS Y DEBITOS EN CUENTA CORRIENTE
Los
ingresos por este impuesto se elevaron 5,7% con respecto
al trimestre anterior. Esta variación es
atribuible al aumento en el monto de las transacciones
bancarias, producida por la mayor cantidad de días
hábiles que tuvo el primer trimestre de 2004.
Respecto de igual
trimestre del año anterior se observa un incremento
de 29,8%, como consecuencia de los aumentos de la actividad
económica y del nivel de precios y del rescate
de las cuasimonedas utilizadas como medio de pago[12] durante
el año 2003. Un corrimiento de ingresos de
diciembre de 2002 a enero de 2003[13]
tuvo el efecto inverso.
IMPUESTO
A LA GANANCIA MINIMA PRESUNTA
La
recaudación del impuesto disminuyó 3,2% con
relación a la del trimestre anterior y se incrementó
131,8% respecto al mismo trimestre del año 2003.
La
caída respecto del trimestre anterior se explica
por los menores ingresos en concepto de saldos de las
declaraciones juradas debido a la menor importancia
de los vencimientos que tienen lugar en el primer trimestre
del año[14].
Este efecto fue parcialmente atenuado por mayores ingresos
en concepto de anticipos[15].
El
importante incremento en los ingresos con relación
al mismo trimestre del año anterior está vinculado,
principalmente, con la incorporación de contribuyentes
que el año anterior pagaban el impuesto a las Ganancias[16] y con la finalización
de los planes de Competitividad[17].
IMPUESTOS
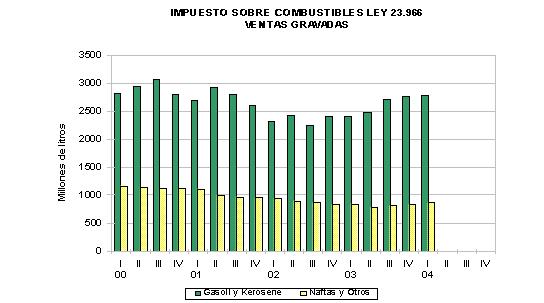
SOBRE LOS COMBUSTIBLES
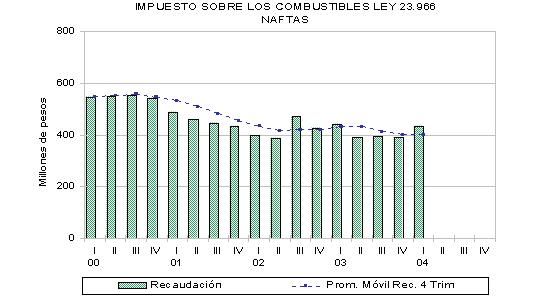
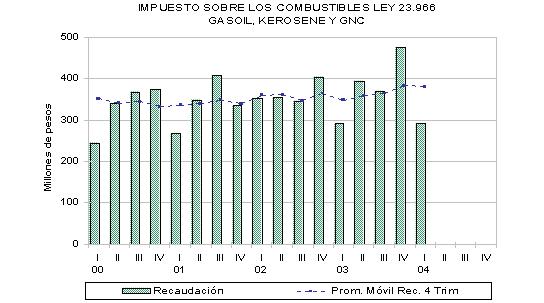
La
recaudación de los impuestos sobre los combustibles
registró una caída del 21,8% con relación
al trimestre anterior. Esta variación se
explica por la menor importancia en los vencimientos
que tienen lugar en el primer trimestre del año[18].
Acentuaron esta caída la mayor proporción
de pagos realizados en forma no bancaria durante los
primeros meses de este año. Estos efectos
fueron en parte contrarrestados por el aumento en las
ventas de combustibles[19] y
por los mayores ingresos de obligaciones vencidas en
períodos anteriores. En el caso del impuesto
sobre las naftas, los factores recién señalados
revirtieron la caída, alcanzando un incremento
del 11,4%.
Respecto
de igual trimestre del año 2003, los ingresos de
los impuestos sobre los combustibles no registraron
variaciones significativas, ya que el efecto positivo
del aumento en las ventas de naftas y gasoil[20] fue
compensado por cuestiones relativas al sistema de pago
de estos tributos. (Gráficos Nros. 8,
9 y 10)
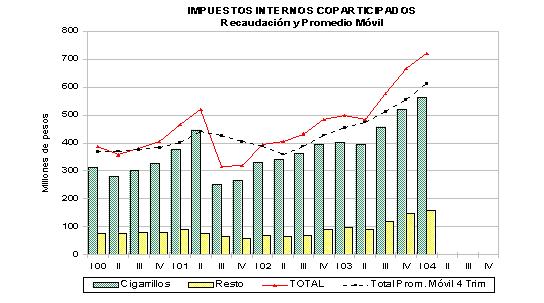
IMPUESTOS INTERNOS COPARTICIPADOS
La recaudación registró un incremento de 8,1% con relación
a la del trimestre anterior y de 44,4% respecto de la
de igual período del año 2003.
El incremento respecto del trimestre anterior se explica por el aumento
en los ingresos del impuesto a los cigarrillos (8,4%),
originado en ajustes realizados en la recaudación
de ambos trimestres[21] y por mayores ventas nominales, tanto
de ese producto como del resto de los bienes y servicios
gravados.
La variación respecto de igual trimestre del año anterior
responde, principalmente, a la mayor recaudación
del impuesto a los cigarrillos (39,9%), derivada del
incremento de precios ocurrido en el mes de junio de
2003[22], y
de los ajustes señalados en el párrafo anterior.
Los sustantivos aumentos registrados en las ventas y
en las importaciones del resto de productos gravados
y, en menor medida, modificaciones en algunas alícuotas
también colaboraron en el crecimiento[23]. (Gráfico
Nro. 7)
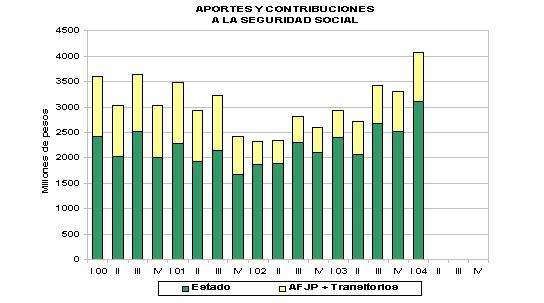
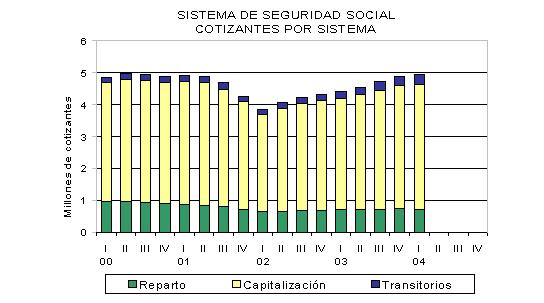
APORTES Y CONTRIBUCIONES A LA SEGURIDAD SOCIAL
La recaudación registra un aumento de 23,4% respecto del trimestre
anterior debido, fundamentalmente, a la estacionalidad
que presenta la base imponible en el primer trimestre
como consecuencia del pago del medio sueldo anual complementario.
También influyeron positivamente un incremento
del salario imponible[24], una
mejora en la cantidad de cotizantes efectivos[25], y cuestiones de
carácter administrativo. En sentido contrario
actuó el habitual aumento de las asignaciones familiares
compensables en este período, que se descuentan
de las Contribuciones Patronales.
Respecto de igual trimestre del año anterior se registró
un crecimiento de 29,7%, que se explica por un mayor
salario imponible[26] y por un aumento
en la cantidad de cotizantes[27]. En el mismo
sentido actuó una mayor distribución de facilidades
de pago[28]. (Cuadro
Nro. 9 y Gráficos Nros. 11, 12 y 13)
DERECHOS
DE IMPORTACION
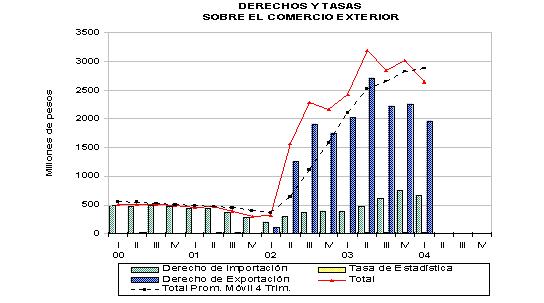
La recaudación
de Derechos de Importación disminuyó 11,4%
respecto del trimestre anterior, debido fundamentalmente
a cuestiones de carácter administrativo[29], ya
que el incremento registrado en las importaciones se
compensó con la disminución del arancel promedio,
producto de un aumento en la proporción de las
importaciones exentas[30].
Respecto de igual trimestre del año anterior los ingresos registraron
un aumento de 66,3%, que se explica por el sustancial
incremento en las importaciones (85,1%). Este
efecto fue atenuado por la reducción del tipo de
cambio nominal en 8,1%. (Cuadros Nros. 8
y 17 y Gráfico
Nro. 15)
DERECHOS DE EXPORTACION
La disminución de 12,9% que se registró en la recaudación
respecto del trimestre anterior está relacionada
con la reducción del derecho promedio efectivo,
originada en las diferentes proporciones que los diversos
tipos de bienes, agrupados por nivel de derecho, tuvieron
en el total exportado. También influyeron las cuestiones
de carácter administrativo mencionadas en el caso
de los Derechos de Importación.
La caída
de 2,8% respecto de igual trimestre del año anterior
se atribuye a las disminuciones del tipo de cambio nominal
y del derecho promedio efectivo, efectos que fueron
casi totalmente compensados por el crecimiento de las
exportaciones de 11,3%. (Gráfico
Nro. 15)
[1]-
Se contabilizan los impuestos recaudados por la
Administración Federal de Ingresos Públicos,
no considerándose los percibidos por otros
organismos. Estos últimos representan
el 2% del total y están incluidos en los Cuadros
Nros. 12 a 16.
[2]-
Durante enero, las retenciones practicadas sobre
las remuneraciones de las personas físicas
en relación de dependencia se incrementan debido
al pago del medio sueldo anual complementario.
[3]-
Estos pagos se realizan, principalmente, a través
de la utilización de saldos a favor de los
contribuyentes. Un comentario acerca de los
efectos de los mismos sobre la recaudación
puede consultarse en el Anexo Metodológico
(Sistema de Pago).
[4]-
El crecimiento del impuesto determinado se vio reforzado
al no permitirse ningún tipo de ajuste por
inflación en los balances impositivos.
[5]-
El efecto del cambio de los precios relativos sobre
el resultado de determinadas empresas tuvo un impacto
pleno en los pagos de los saldos de declaraciones
juradas efectuados en el primer trimestre de 2003.
[6]-
En enero de 2003 se imputaron pagos por $46 millones
efectuados en diciembre de 2002 debido a cuestiones
relacionadas con la Cámara Compensadora.
[7]-
A lo largo del año 2003 se canceló la
totalidad de la deuda con los exportadores por devoluciones
del impuesto.
[8]-
En octubre y noviembre de 2003 fueron imputados
pagos por impuestos sobre las importaciones realizados
con Lecops y Patacones, que no habían sido
registrados por cuestiones de índole administrativa.
[9]-
Las importaciones, expresadas en dólares, crecieron
cerca de 80%.
[10]-
En enero de 2003 se imputaron en la recaudación
$60 millones correspondientes a pagos con certificados
de crédito fiscal realizados con anterioridad
al 31/12/02.
[11]-
Este, que constituye la base de cálculo para
la determinación de los anticipos por el período
fiscal 2003, creció respecto del impuesto determinado
del 2001 como consecuencia del incremento de los
precios de algunos de los activos gravados por el
impuesto y de la no actualización del monto
mínimo exento.
[12]-
Los movimientos de fondos realizados en cuasimonedas
(Patacones, Lecops y otros títulos provinciales)
no se encontraban alcanzados por este impuesto.
[13]-
De alrededor de $40 millones.
[14]-
En el cuarto trimestre del año ingresan los
saldos de las declaraciones juradas correspondientes
a las sociedades con cierre de ejercicio en el mes
de junio, el segundo en importancia del año.
[15]-
Debido a que las sociedades con cierre de ejercicio
en el mes de junio ingresan durante el primer trimestre
del año tres anticipos y solamente dos en el
cuarto trimestre.
[16]-
Las pérdidas o bajos beneficios registrados,
entre otras, por las empresas de servicios públicos
y del sector bancario durante el período fiscal
2002, dieron lugar a que dichas sociedades comenzaran
a abonar el impuesto a la Ganancia Mínima Presunta.
[17]-
Las sociedades incluidas en dichos convenios gozaron
del beneficio de exención del impuesto para
los ejercicios cerrados hasta el 31/03/2003.
[18]-
En diciembre se ingresan anticipos por el 112% del
impuesto determinado en naftas, y 95% en gasoil,
tasa sobre el gasoil y tasa hídrica.
En los restantes meses del cuarto y primer trimestre
se abonan anticipos del 91% en naftas y 30% en el
resto de los casos. En cuanto a los saldos
de declaraciones juradas, en diciembre son, aproximadamente,
de 9% para naftas y 70% para el resto, en tanto
que en enero son cercanas al 5% del impuesto determinado
en todos los gravámenes.
[19]-
Las ventas de naftas y gasoil crecieron 8,9% y 4,5%
respectivamente.
[20]-
Las ventas de naftas y gasoil crecieron 1,2% y 15,8%
respectivamente.
[21]-
En el primer trimestre de 2004 se imputaron pagos
realizados con títulos públicos efectuados
en el trimestre anterior.
[22]-
El precio promedio por paquete se elevó alrededor
de 23%.
[23]-
A partir de las ventas devengadas en enero de 2003
rigen alícuotas más elevadas para algunas
bebidas alcohólicas y analcohólicas y
se eliminó el monto mínimo gravado de
$300 para los objetos suntuarios. Además,
desde el 01/01/04 se restableció la vigencia
de la alícuota del 12% para champañas.
[24]-
Como consecuencia, en gran medida, de la incorporación
gradual en el salario imponible del sector privado
de la suma no remunerativa de $224 en 8 cuotas iguales
y consecutivas de $28. Esta incorporación
tuvo efecto en la recaudación desde el mes
de agosto de 2003.
[25]-
Los cotizantes en relación de dependencia aumentaron
1,5%, mientras que los autónomos lo hicieron
en 2,5%.
[27]-
La cantidad de cotizantes dependientes se elevó
12%, mientras que los autónomos creció
19,2%.
[28]-
Desde el mes de julio de 2003 se distribuyeron ingresos
por Aportes y Contribuciones correspondientes al
Régimen de Asistencia Financiera.
[29]-
En el cuarto trimestre de 2003 se imputaron pagos
efectuados con Lecops y Patacones correspondientes
a otros períodos, que no se habían registrado
por cuestiones de índole administrativa en
el momento en que se realizaron las respectivas
importaciones.
[30]-
Principalmente las provenientes del Mercosur, las
importaciones temporarias y las de aviones.
|