|
En el primer trimestre de 2003 la recaudación tributaria creció
3,3% con relación a la del trimestre anterior
y 58,9% respecto de la del mismo período de 2002.
(Cuadro Nro. 1 y Cuadro
Nro. 3)
La muy elevada tasa de variación interanual
está relacionada, en primer lugar, con la importante
reducción que presentó la recaudación
en el primer trimestre de 20022,
como consecuencia de la profundización de la
depresión económica y de la crisis financiera
que acompañaron la finalización del régimen
de convertibilidad de la moneda. Estos factores, además
de erosionar considerablemente las bases de los impuestos,
provocaron un mayor incumplimiento en el pago de las
obligaciones tributarias.
El resto del aumento se origina en los mismos factores
que vienen actuando en los últimos trimestres:
Los incrementos del tipo de cambio y los precios internos.
El establecimiento de los Derechos de Exportación.
La eliminación del régimen de pagos a
cuenta de parte del impuesto sobre los Créditos
y Débitos Bancarios en otros tributos.
Los aumentos de las devoluciones en efectivo del IVA
y de los reintegros a los exportadores, que están
relacionados con el bajo nivel que alcanzaron en el
primer trimestre de 2002, con el aumento del tipo de
cambio y con cancelaciones de deudas, atenuaron el incremento
de los ingresos. (Cuadro Nro.
2 y Cuadro Nro. 4)
En relación con el último trimestre de
2002 el crecimiento se apoya en los mayores ingresos
por Derechos de Exportación, en el aumento de
las ventas nominales, las reducciones de las devoluciones
de IVA y de reintegros a la exportación, la estacionalidad
de los ingresos de los Aportes y Contribuciones a la
Seguridad Social y en la imputación en el mes
de enero de algunos pagos efectuados en diciembre. La
menor importancia de los vencimientos en el impuesto
a las Ganancias y en los gravámenes sobre los
combustibles tuvieron un efecto negativo en la comparación.
IMPUESTO A LAS GANANCIAS
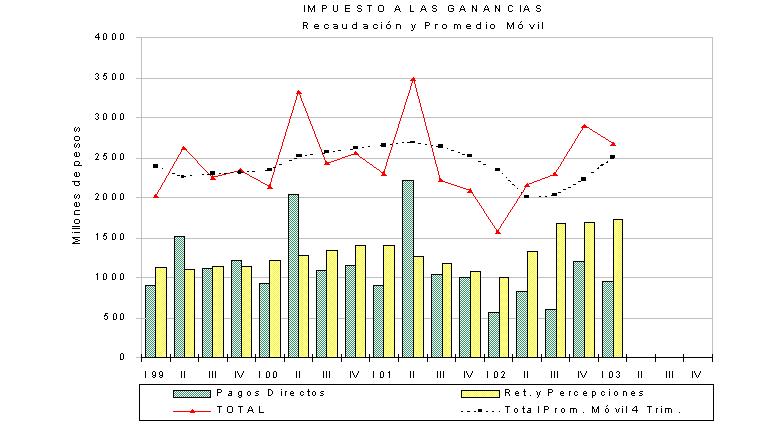
La recaudación del impuesto se contrajo 7,4%
respecto del cuarto trimestre de 2002 y creció
70,6% con relación al mismo trimestre del año
anterior.
La caída registrada en la recaudación
con relación al trimestre anterior se explica
por la diferente importancia de los vencimientos que
se producen en ambos períodos. Mientras que en
el cuarto trimestre las personas físicas pagan
dos anticipos de 20%, en el primero sólo ingresan
uno de ese porcentaje. En el caso de las sociedades,
se destaca el ingreso en noviembre de los saldos de
las declaraciones juradas correspondientes a las sociedades
con cierre de ejercicio en junio3.
Además, cabe comentar que los ingresos registrados
por saldos de las declaraciones juradas de las sociedades,
desde octubre en adelante, fueron muy superiores a los
habituales. Estos incrementos se explican por las mayores
ganancias obtenidas por las empresas cuya actividad
está relacionada con la elaboración y/o
comercialización de bienes transables4.
Asimismo, la caída de los recursos fue acentuada
por la disminución de los ingresos originados
en los regímenes de facilidades de pago y el
aumento de los montos de las deducciones para las personas
físicas5.
En el trimestre tuvieron un efecto positivo los mayores
ingresos en concepto de anticipos de las sociedades
- producto del incremento del impuesto determinado que
se observa en las declaraciones juradas desde el cuarto
trimestre del 2002 - y de los regímenes de retenciones,
debido al pago de la mitad del sueldo anual complementario
a los trabajadores en relación de dependencia.
El importante aumento ocurrido en los ingresos de este
tributo respecto del primer trimestre del 2002 está
relacionado, en primer lugar, con el muy bajo nivel
de recaudación registrado en ese período,
tanto en los pagos de las sociedades6
como de las personas físicas. También
incidieron positivamente los aumentos en los niveles
de actividad económica, precios y en el tipo
de cambio, que se reflejaron en los ingresos provenientes
de retenciones y percepciones y en mayores pagos de
saldos de declaraciones juradas y anticipos de las sociedades
cuyas actividades están relacionadas con la elaboración
y/o comercialización de bienes transables. Por
otro lado, los menores ingresos originados en los regímenes
de facilidades de pago, la posibilidad de diferir parte
de los pagos por saldos de declaraciones juradas7
y los arriba mencionados cambios en las deducciones
de las personas físicas incidieron negativamente
sobre la recaudación. (Cuadro
Nro. 6 y Gráfico Nro.
4)
IMPUESTO AL VALOR AGREGADO
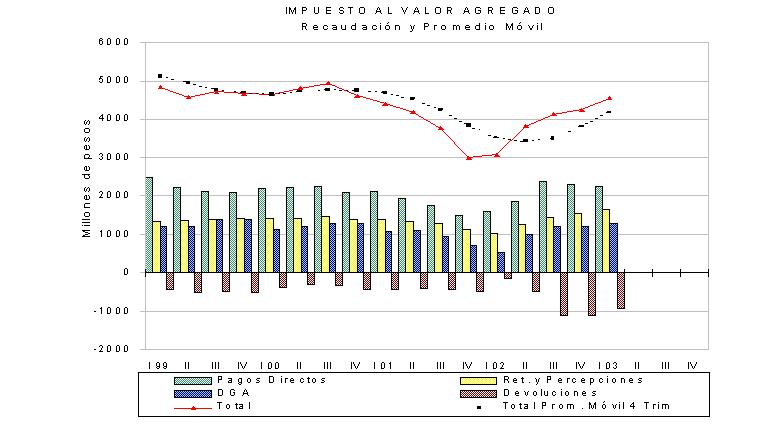
La recaudación del impuesto aumentó 7,1%
respecto del trimestre anterior y 47,8% con relación
a igual período del año anterior.
El incremento de la recaudación con relación
a la del cuarto trimestre del 2002 se explica por el
menor monto de devoluciones en efectivo abonado a los
exportadores, el aumento de las ventas nominales y por
la imputación en el primer trimestre del 2003
de pagos efectuados en períodos anteriores8.
Este resultado se vio parcialmente compensado por el
menor tipo de cambio, que afectó los ingresos
por importaciones, y por la disminución de los
recursos originados en los regímenes de facilidades
de pago.
Con relación al primer trimestre del 2002 el
aumento en la recaudación se explica por el bajo
nivel que ésta alcanzó en dicho período
– debido a las graves dificultades por las que atravesaba
la economía – y por los incrementos en los precios9
y el tipo de cambio. Además, actuaron en el mismo
sentido, la eliminación del cómputo como
pago a cuenta de un porcentaje del impuesto sobre los
Créditos y Débitos10
y la disminución de los créditos fiscales
originados en los Convenios de Competitividad11.
Este resultado se vio parcialmente compensado por los
mayores montos de devoluciones en efectivo a los exportadores12
y por los menores ingresos originados en los regímenes
de facilidades de pago. (Cuadro
Nro. 7 y Gráfico Nro.
5)
IMPUESTO SOBRE LOS BIENES PERSONALES
La recaudación del impuesto registró
una caída del 35,4% respecto del cuarto trimestre
de 2002, que está relacionada con los diferentes
vencimientos que tienen lugar en cada uno de los períodos.
Mientras que en el primer trimestre del 2003 se ingresó
un anticipo de 20%, en el cuarto trimestre de 2002 se
abonaron dos de ese mismo porcentaje.
Con relación al primer trimestre del período
2002 la recaudación disminuyó 18,3% como
consecuencia de los cambios introducidos en la ley del
tributo13. La mejora
en el nivel de cumplimiento respecto del particularmente
bajo registrado en el primer trimestre del 2002, atenuó
este efecto.
IMPUESTO SOBRE LOS CREDITOS Y DEBITOS EN CUENTA CORRIENTE
Si bien la recaudación del impuesto no registra
variación con relación al trimestre anterior,
debe tenerse en cuenta que hubo un corrimiento de ingresos
de diciembre de 2002 a enero 200314.
De no haberse producido esta situación los ingresos
del primer trimestre habrían sido inferiores
en 5%.
Respecto de igual trimestre del año anterior
se observa un incremento de 36,2% que se explica por
los ya mencionados problemas que afectaban el funcionamiento
de la economía y por el aumento en el monto de
las transacciones bancarias gravadas atribuible a la
variación en los niveles de precios y actividad
económica ocurrida entre estos períodos15.
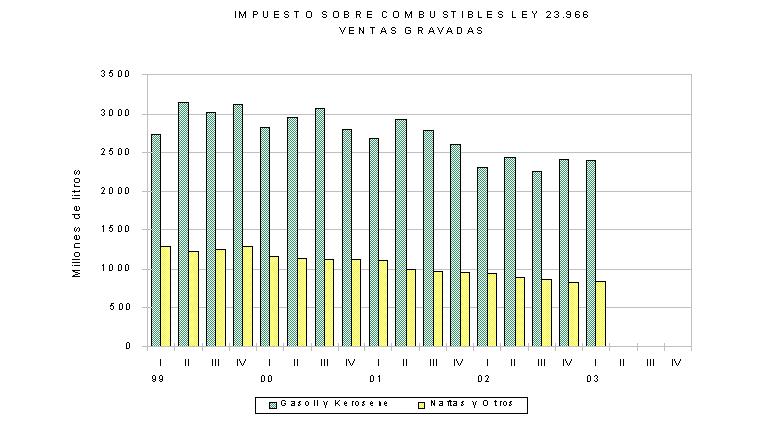
IMPUESTOS SOBRE LOS COMBUSTIBLES
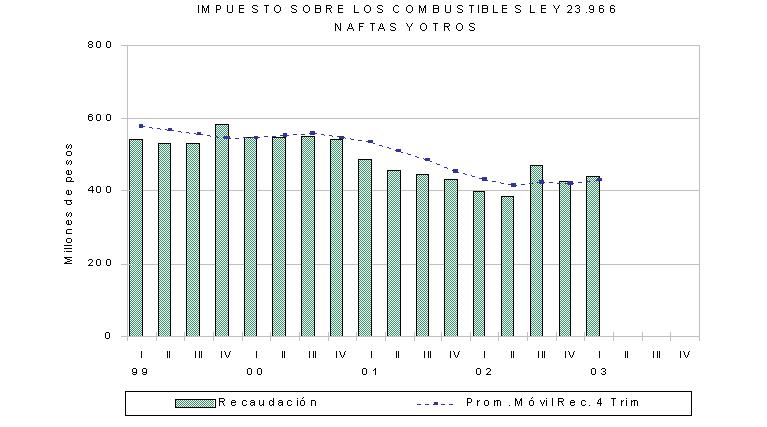
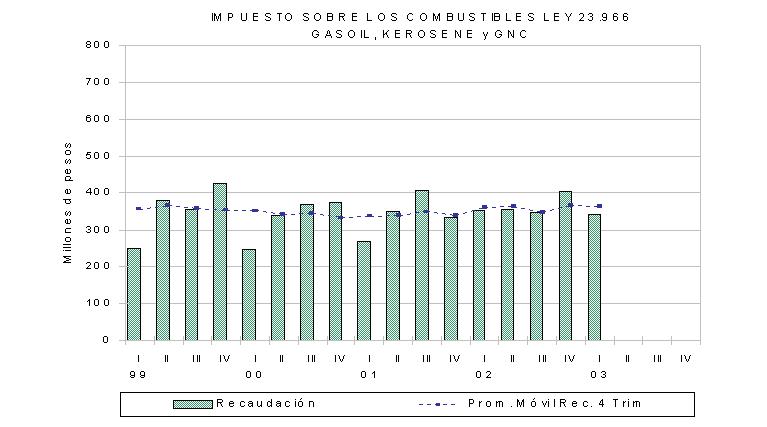
La recaudación de los impuestos sobre los Combustibles
registró una caída del 17,2% con relación
al trimestre anterior. Esta variación se explica,
principalmente, por la menor importancia en los vencimientos
que tienen lugar en el primer trimestre del año16.
Este efecto fue parcialmente compensado por un incremento
en las ventas gravadas de combustibles17
y por la variación en el precio del gasoil18.
Respecto de igual trimestre del año 2002, los
diversos impuestos que gravan los combustibles evolucionaron
en forma diferente. El impuesto sobre las naftas registró
un aumento de 10,8%, que es explicado por el incremento
en la alícuota del tributo19
y cuestiones relacionadas con el mecanismo de pago.
Estos efectos fueron parcialmente compensados por una
disminución en las ventas gravadas20
y por el ingreso en enero de 2002 de pagos correspondientes
al mes de diciembre de 200121.
Los ingresos por la Tasa de Infraestructura Hídrica
crecieron 39,3% debido a las menores sumas ingresadas
durante el primer trimestre de 200222
y a los mayores volúmenes comercializados de
gas natural comprimido23.
La recaudación del impuesto sobre el gasoil
cayó 17,3%, como consecuencia, principalmente,
de la imputación de pagos correspondientes al
mes de diciembre de 2001 en la recaudación de
enero de 200224. Por
otra parte, la Tasa sobre el Gasoil mostró un
fuerte incremento del 99,8%, debido a la modificación
de su forma de cálculo25
y a los aumentos en el precio26
y en las ventas27.
Este resultado fue parcialmente compensado por los ingresos
en enero de 2002 de pagos correspondientes a diciembre
de 200128. (Gráfico
Nro. 8, Gráfico Nro. 9,
y Gráfico Nro. 10)
IMPUESTO A LA GANANCIA MINIMA PRESUNTA
Durante el primer trimestre de 2003 la recaudación
del impuesto creció 5,2% respecto del trimestre
anterior y 52,3% con relación a igual trimestre
de 2002.
El aumento respecto del trimestre anterior se explica,
principalmente, por la finalización de los Convenios
de Competitividad29
y por una menor proporción en los pagos no bancarios.
Estos efectos fueron parcialmente compensados por una
caída en los ingresos por saldos de declaraciones
juradas debido a la menor importancia de los vencimientos
que tienen lugar en el primer trimestre del año30.
El incremento respecto del primer trimestre de 2002
está relacionado con el aumento de los ingresos
en concepto de anticipos31,
la eliminación del cómputo como pago a
cuenta de un porcentaje del impuesto sobre los Créditos
y Débitos y con la caducidad de los Convenios
de Competitividad mencionada en el párrafo anterior.
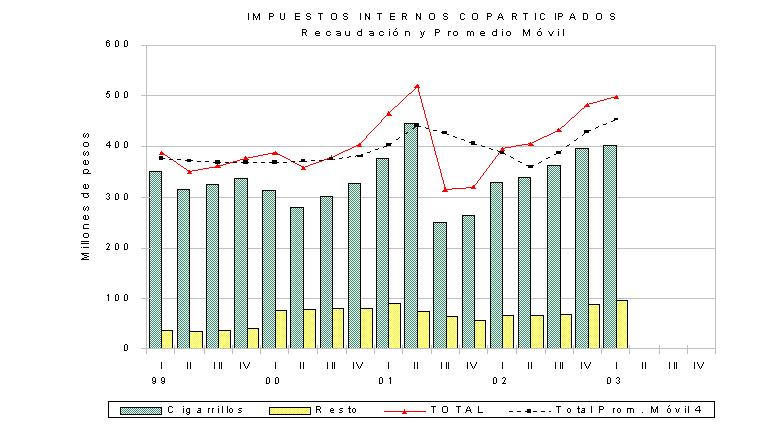
IMPUESTOS INTERNOS COPARTICIPADOS
La recaudación registró aumentos de 3,1%
con relación a la del trimestre anterior y de
25,9% respecto de la de igual período del año
2002.
El crecimiento en la recaudación con relación
al trimestre anterior se debe al aumento de las ventas
nominales. En el caso del impuesto sobre los Cigarrillos
los ingresos se elevaron 1,5%, mientras que en el resto
de los bienes y servicios gravados se observa un incremento
de 10%. También incidió en forma positiva
la elevación de algunas alícuotas32.
La mayor recaudación respecto de igual trimestre
del año anterior se explica por el aumento en
los precios y cantidades vendidas de los productos gravados.
Los ingresos del impuesto sobre los cigarrillos crecieron
22% y los del resto de los bienes y servicios gravados,
45%. (Gráfico Nro. 7)
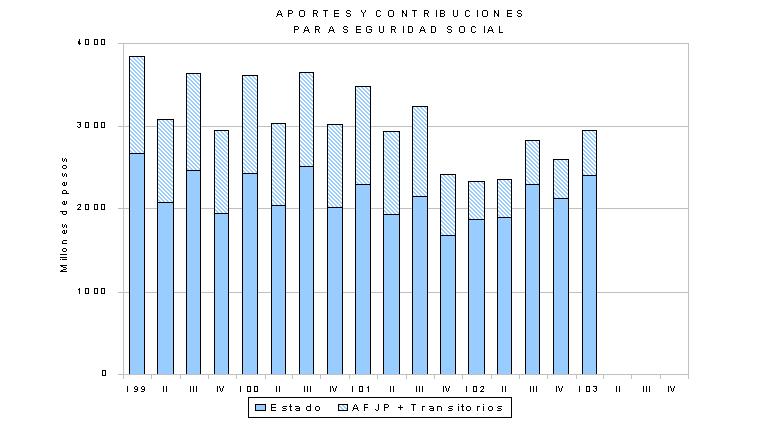
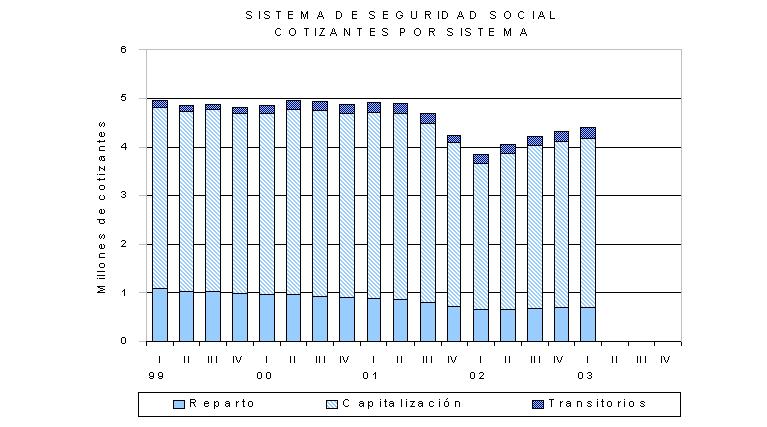
APORTES Y CONTRIBUCIONES A LA SEGURIDAD SOCIAL
La recaudación registra un aumento de 13,1%
respecto del trimestre anterior, debido, principalmente,
a la estacionalidad que presenta la base imponible en
el primer trimestre del año por el pago del medio
sueldo anual complementario. También tuvieron
efecto positivo cuestiones de carácter administrativo33
y aumentos en el salario nominal34
y en la cantidad de cotizantes efectivos35.
Incidieron negativamente en la recaudación el
aumento estacional de las asignaciones familiares compensables
- que se descuentan de las Contribuciones Patronales
- y una menor distribución de facilidades de
pago.
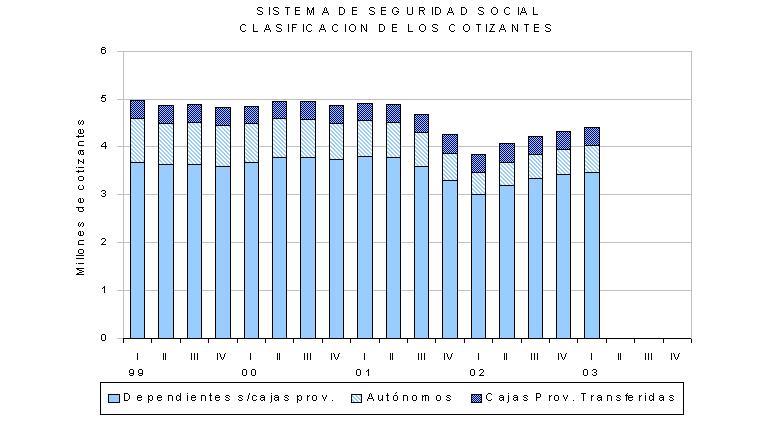
Respecto de igual trimestre del año anterior
se observa un aumento de 28,1% que se explica, fundamentalmente,
por la recuperación de la cantidad de cotizantes
respecto de los niveles registrados en el I trimestre
de 2002 - que fueron particularmente bajos debido a
la especial coyuntura en la que se desarrolló
la actividad económica durante dicho período36
- y por el aumento del salario nominal. También
contribuyeron en el mismo sentido la elevación
de alícuota de las Contribuciones Patronales37,
la modificación de la tasa de Aportes Previsionales38,
la eliminación del cómputo como pago a
cuenta del impuesto sobre los Créditos y Débitos
Bancarios39 y una mayor
distribución de facilidades de pago40.
Influyeron negativamente cuestiones relacionadas con
el mecanismo de distribución de los recursos.
(Cuadro Nro. 9 y Gráfico
Nro. 11, Gráfico Nro.
12 y Gráfico Nro. 13)
DERECHOS DE IMPORTACION
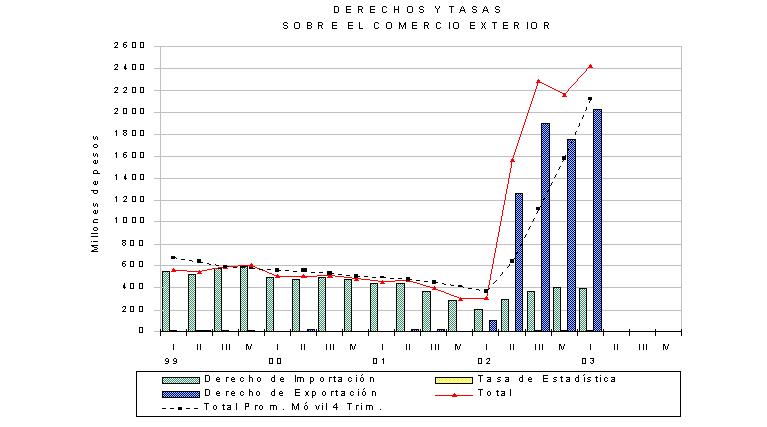
La recaudación de Derechos de Importación
disminuyó levemente (0,8%) respecto del trimestre
anterior. Esta variación se debe a una caída
del tipo de cambio nominal (11,1%), que se vio parcialmente
compensada por un aumento del arancel promedio41.
Respecto de igual trimestre del año anterior
los ingresos registraron un aumento de 96,5%, que es
explicado, en su mayor parte, por la variación
en el tipo de cambio nominal y, en menor medida, por
un incremento de las importaciones en dólares42.
Estos efectos fueron atenuados por reducciones en los
aranceles43. (Cuadro
Nro. 8 y Cuadro Nro. 17
y Gráfico Nro. 15)
DERECHOS DE EXPORTACION
El incremento de recaudación de 15,4% respecto
del trimestre anterior está relacionado con la
variación del valor y la composición de
las exportaciones y con el efecto de los diversos plazos
de pago establecidos para su ingreso44.
La disminución del tipo de cambio nominal atenuó
el aumento de los ingresos por estos Derechos. (Gráfico
Nro. 15)
REINTEGROS A LAS EXPORTACIONES
Los pagos realizados durante el I trimestre se redujeron
28,0% respecto del trimestre anterior, como producto
de la reducción del tipo de cambio nominal y
de cuestiones relacionadas con el mecanismo de pago
de los mismos.
Respecto del I trimestre de 2002 los fondos que egresaron
por este concepto se incrementaron 173% debido al aumento
del tipo de cambio nominal y a los reducidos pagos efectuados
en aquel período. En sentido opuesto actuó
la baja al 50% de las alícuotas, vigente desde
marzo de 2002.
Notas:
1- Se contabilizan los impuestos
recaudados por la Administración Federal de Ingresos
Públicos, no considerándose los percibidos
por otros organismos. Estos últimos representan
el 2% del total y están incluidos en los Cuadros
Nros. 12 a 16.
2- Los ingresos cayeron 16,1% respecto
de los del I trimestre de 2001.
3- Las segundas en importancia,
desde el punto de vista cuantitativo.
4- Estas sociedades aumentaron
considerablemente su impuesto determinado como consecuencia
del fuerte cambio en los precios relativos originados
en la devaluación de la moneda ocurrida en los
primeros meses del 2002.
5- A partir de enero de 2003, se
incrementaron los montos de las deducciones especial
y por cargas de familia, lo que determinó que
se redujeran los montos imponibles en el régimen
de retención sobre los sueldos de los trabajadores
en relación de dependencia.
6- Debido al abrupto agravamiento
de los problemas por los que atravesaba la economía
en los últimos meses del año 2001, las
empresas disminuyeron en forma significativa sus expectativas
originales de ganancias, en especial aquéllas
con cierre de ejercicio en el mes de diciembre, lo que
implicó que redujeran, o no les correspondiera
pagar, los anticipos de este impuesto que vencían
en los primeros meses del año 2002.
7- Las sociedades con cierre de
ejercicio entre los meses de junio y setiembre de 2002
podían ingresar el 80% de los saldos de declaraciones
juradas en las fechas de vencimiento correspondientes,
debiendo abonar el 20% restante en el mes de abril de
2003.
8- En enero de 2003 se imputaron
en la recaudación $60 millones correspondientes
a pagos con certificados de crédito fiscal realizados
con anterioridad al 31/12/02.
9- La variación del Indice
de Precios al Consumidor fue 35,7%.
10- Durante el primer trimestre
del 2002 se imputaron $146 millones, mientras que en
el primer trimestre del 2003 dicho monto fue de sólo
$4 millones.
11- Los créditos fiscales
por Contribuciones Patronales imputados por estos convenios
disminuyeron de $102 millones en el primer trimestre
del 2002 a $67 millones durante el primer trimestre
del 2003, debido a la eliminación del beneficio
para la mayoría de los sectores económicos,
desde el 1° de diciembre de 2001.
12- Estos pagos fueron muy bajos
en el primer trimestre de 2002. Además, las devoluciones
pendientes de cancelación al 11/02/02 fueron
dolarizadas y se están abonando en 19 cuotas
mensuales, iguales y consecutivas a partir del 27/03/02,
al tipo de cambio corriente.
13- A partir del ejercicio fiscal
2002 el gravamen correspondiente a las acciones o participaciones
en el capital de las sociedades pasó a ser liquidado
por éstas, por lo que estos activos dejaron de
estar incluidos en la base imponible sobre la que pagan
sus anticipos las personas físicas. Las sociedades
deberán ingresar el impuesto respectivo en los
meses de mayo y agosto de este año. Este efecto
figura en la columna "Otras Causas" del Cuadro Nro.
4, ya que sólo se modificó la forma de
pago del tributo.
14- Debido a que la cámara
compensadora de valores no operó el 31 de diciembre
parte de los ingresos en cheques se acreditaron los
primeros días de enero de 2003.
15- En el Cuadro Nro. 4 el efecto
de la eliminación de la posibilidad de computar
como pago a cuenta parte de este tributo en otros impuestos
aparece con signo negativo en la columna "Pagos a Cuenta"
y con signo positivo en la de "Cambios Legislativos".
16- En diciembre se ingresan anticipos
por el 95% del impuesto determinado en naftas, gasoil
y en las Tasas sobre el Gasoil y de Infraestructura
Hídrica, mientras que en enero los porcentajes
ingresados son 74% para naftas y 30% en los demás
tributos. En cuanto a los saldos de declaraciones juradas,
en diciembre son, aproximadamente, de 9% para naftas
y 70% para el resto, en tanto que en enero son cercanos
al 5% del impuesto determinado en todos los gravámenes.
17- Con relación al trimestre
anterior, las ventas gravadas de naftas durante el primer
trimestre de 2003 crecieron un 12,5% y las de gasoil
5,8%.
18- El precio del gasoil, que
forma parte de la base para el cálculo de la
tasa sobre el gasoil, registró un incremento
promedio de 4,2% durante el período considerado.
19- A partir de agosto de 2002
se incrementó el impuesto sobre las naftas de
$0,43 a $0.5375 por litro.
20- Las ventas de naftas gravadas
disminuyeron 7,5%.
21- Debido a problemas registrados
en el sistema bancario hacia fines de 2001, la recaudación
de enero de 2002 incluye $50 millones que corresponden
a diciembre de 2001.
22- Si bien la Tasa de Infraestructura
Hídrica rige a partir del 1° de enero de
2002, los ingresos por la misma comenzaron a registrarse
a partir de febrero de 2002.
23- El incremento en el volumen
de ventas de G.N.C. que, conjuntamente con las ventas
de naftas conforman la base imponible de la tasa hídrica,
compensó la caída en la comercialización
de naftas durante este período.
24- La recaudación de enero
de 2002 incluye $99 millones que corresponden a diciembre
de 2001.
25- A partir de abril de 2002
la Tasa sobre el Gasoil se determina aplicando una alícuota
del 18,5% sobre el precio del gasoil (antes de impuestos)
por litro. Hasta esa fecha la Tasa era un monto fijo
de $0,05 por litro.
26- Los precios utilizados para
liquidar el impuesto registraron un aumento promedio
de 70,8% en términos interanuales.
27- Las ventas gravadas de gasoil
crecieron un 2,5% en términos interanuales.
28- La recaudación de la
Tasa sobre el Gasoil de enero de 2002 incluye $44 millones
correspondientes a diciembre de 2001.
29- Las empresas incluidas en
los Convenios de Competitividad gozaban del beneficio
de exención del impuesto por los ejercicios cerrados
hasta el 31/03/03. Por ello, durante el primer trimestre
ingresaron los correspondientes anticipos las empresas
que cerraron su ejercicio con posterioridad a esa fecha.
30- En el IV trimestre ingresan
los saldos de las declaraciones juradas de las sociedades
con cierre de ejercicio en el mes de junio, uno de los
más importantes del año en términos
cuantitativos.
31- Aumentó la cantidad
de empresas que abonan anticipos como consecuencia,
presumiblemente, de la reducción del impuesto
determinado en Ganancias.
32- Desde el 1 de enero de este
año rigen alícuotas más elevadas
para algunas bebidas alcohólicas y analcohólicas
y se eliminó el monto mínimo de ventas
gravado de $300 para los objetos suntuarios.
33- En el primer trimestre de
2003 se distribuyeron aportes que se habían acumulado
en la cuenta recaudadora debido a dificultades en el
proceso de acreditación
34- El aumento se debió,
en parte, a la restitución de la reducción
del 13% sobre remuneraciones del personal del Sector
Público Nacional devengadas a partir del 1°
de enero de 2003. La elevación de $100 a $130
mensuales de la asignación no remunerativa de
carácter alimentario para los trabajadores del
sector privado, establecida a partir del 1º de
enero de 2003, sólo afecta el cálculo
de los aportes y contribuciones correspondientes al
INSSJyP.
35- Los cotizantes en relación
de dependencia aumentaron alrededor de 1%.
36- La cantidad de cotizantes
dependientes fue 14.4% superior a la del año
pasado, mientras que la de autónomos creció
14,1 %.
37- A partir de la remuneración
devengada en marzo de 2002 se incrementaron en 1 punto
porcentual las alícuotas de las Contribuciones
destinadas al INSSJyP y a las Obras Sociales. El aumento
de esta última mejoró la recaudación
debido a que una parte de ella se destina al Fondo Solidario
de Redistribución. Por otra parte, este Fondo
también aumentó por la elevación
de los porcentajes que se le destinan de los Aportes
y Contribuciones a las Obras Sociales.
38- La alícuota de los
Aportes Previsionales se redujo de 11% a 5% para las
remuneraciones devengadas desde noviembre de 2001. A
partir de las devengadas en enero de 2002 se restituyó
la alícuota del 11% para los aportantes al sistema
de reparto.
39- En enero de 2002 se eliminó
la posibilidad de computar como pago a cuenta de las
Contribuciones Patronales un porcentaje del impuesto
sobre los Créditos y Débitos Bancarios.
Durante el primer trimestre de 2002 los pagos a cuenta
mencionados fueron de 75,3 millones de pesos.
40- Los fondos recaudados por
los Decretos Nros. 1384/2001 y 338/2002 comenzaron a
distribuirse a los organismos que forman parte del sistema
a partir del mes de mayo de 2002.
41- El incremento en el arancel
promedio se debe a cambios en la composición
de las importaciones.
42- Se estima del orden del 20%.
43- Las principales fueron las
de ciertos bienes de consumo, de 28% a 20%, la de 1
punto del arancel transitorio adicional al AEC y la
de los medicamentos comprendidos en la Ley de Emergencia
Sanitaria Nacional.
44- Al respecto puede consultarse
en el Informe del III trimestre de 2002 un resumen de
los distintos regímenes vigentes. |